De lo lineal al círculo: lo que bloquea y lo que funciona
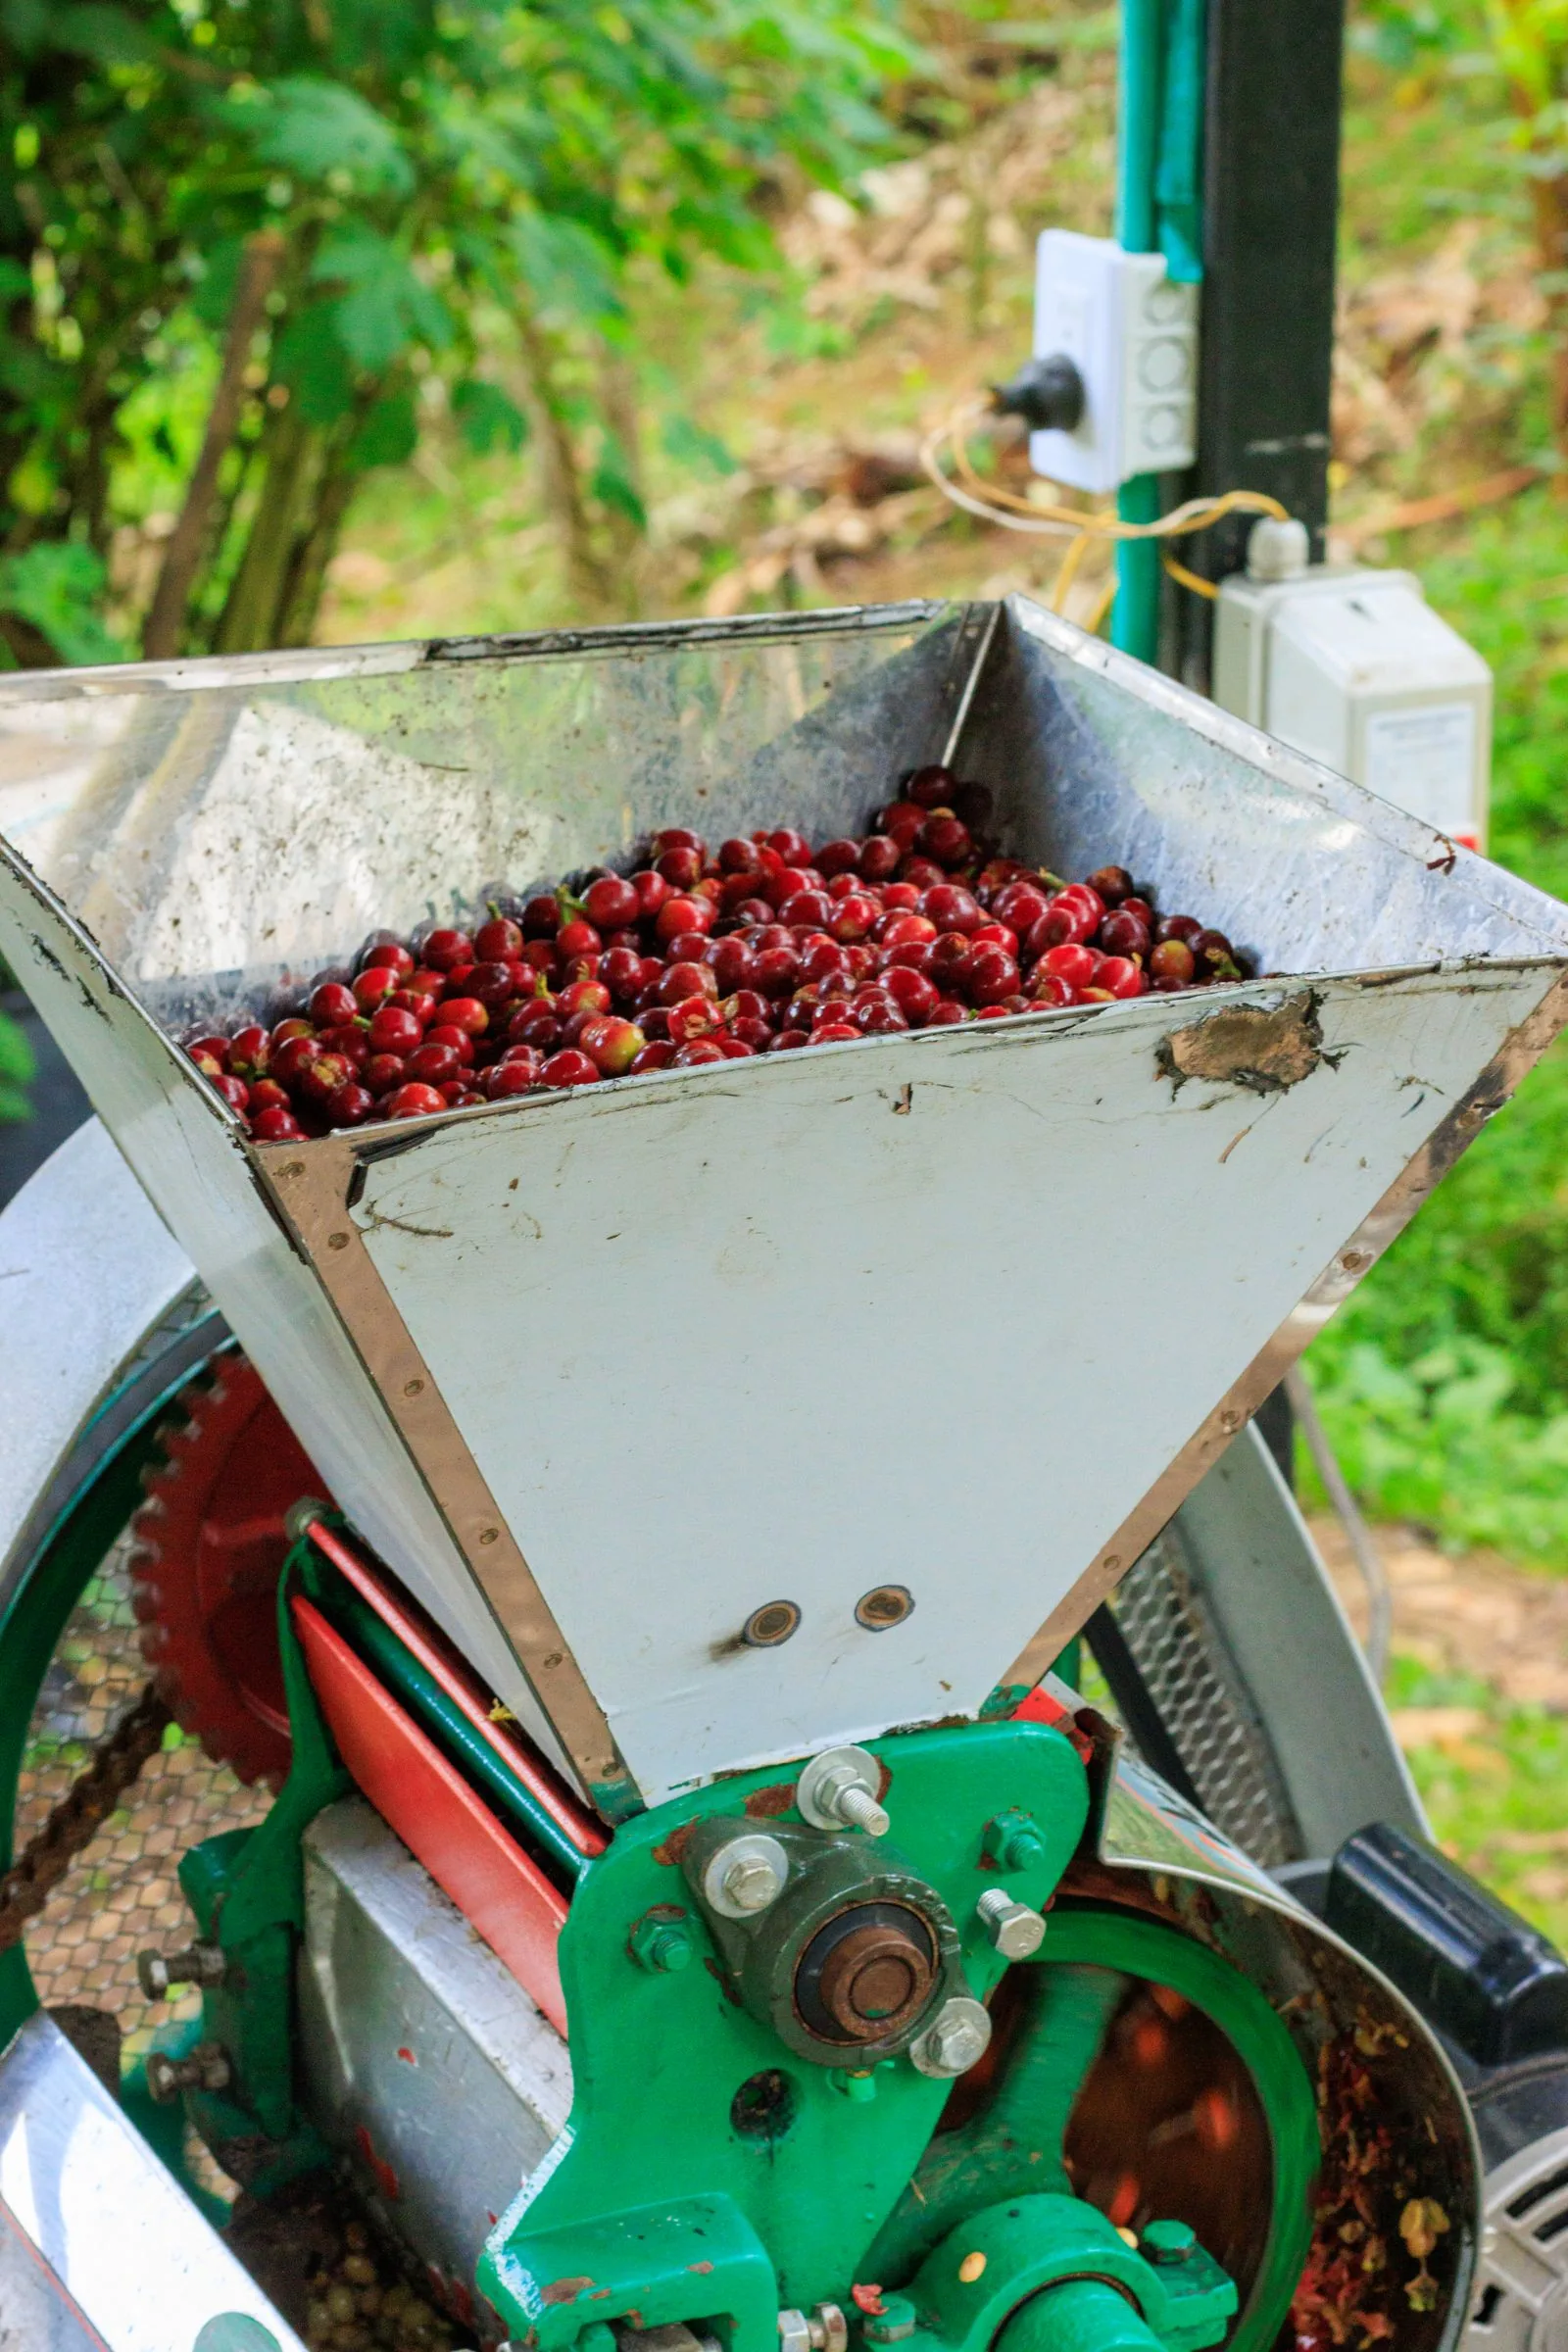
Si todo esto es conocido, cifrado, probado y a veces comercializado, ¿por qué 86 % del peso de la cosecha mundial sigue yendo a parar a montones? Primero la estructura: la pulpa sale húmeda, en volumen, durante unas semanas al año, en zonas rurales a menudo en altura, en 12,5 millones de explotaciones de las cuales 95 % tienen menos de cinco hectáreas, a miles de kilómetros de las industrias que sabrían emplearla; no se construye una cadena de biomasa sobre un flujo estacional, perecedero y atomizado sin que alguien financie al intermediario.
Después la administración: los códigos aduaneros que faltan y la regla de los nuevos alimentos. Por último la distancia entre adhesión y práctica: en una encuesta sectorial citada por la OIC, de 322 encuestados, solo 37 % aplican una práctica circular aunque el interés de la iniciativa es consensual. Adherir no cuesta nada; aplicar cuesta secado, almacenamiento, transporte, un socio y una salida duradera. El Circularity Gap Report 2024 juzga circular solo 7,2 % de la economía mundial: el café no está atrasado, está en el promedio.
OIC 2024, pp. 16, 30, 79; ITC, The Coffee Guide, 4.ª ed. (2021), p. 2; LC cap. 20Allí donde funciona, no hay ningún avance técnico en juego. Lo que desbloquea es la información y la proximidad.
El proyecto SISSI, en Trieste, ciudad de tueste, aplica la simbiosis industrial territorial. El término recubre una idea simple: el desecho de una fábrica sirve de materia prima a su vecina. El método tiene dos tiempos. Primero se cartografían los flujos de residuos de una cuenca. Luego se conecta a los tostadores, que producen película plateada, con los papeleros, químicos o fabricantes de materiales instalados al lado, que buscan una carga vegetal.
El C4CEC de Turín juega con otra palanca, la puesta en común. Este centro para la economía circular del café se creó con la Fundación Lavazza y el Politecnico di Torino. Reúne a más de 35 miembros en un espacio llamado precompetitivo, es decir, un terreno donde competidores comparten la investigación realizada antes de los productos. Es coautor del informe de la OIC.
En ambos casos, lo que faltaba no era un proceso ni una máquina. Era una lista: quién produce qué, y quién lo necesitaría.
La OIC presenta el paso de la cadena lineal al círculo ante todo como una fuente de ingresos para los productores. Es el único ángulo viable, porque el productor es quien pagaría el secado, el almacenamiento y el transporte de esta materia. Sin ingreso enfrente, no tiene ninguna razón para encargarse.
El orden de magnitud vuelve concreta la cosa. Una explotación que vende dos toneladas de café verde produce de ocho a doce toneladas del resto. Un camión al año, en suma, que se empuja detrás del edificio y que no figura en ningún papel (véase la economía).
OIC 2024, pp. 15-16, 33, 80; ico.org, presentación del Coffee Development Report 2022-23, consultado el 07/09/2026; LC cap. 20En esta láminaLas 15 secciones
- 01El balance de masa, de la cereza al grano bebido
- 02Tres siglos bebiendo la cascarilla: qishr, kisher y café de la Sultana
- 031922: la pulpa como abono, alcohol y combustible
- 04La pulpa: composición, toxicidad y lo que se le puede hacer
- 05La cáscara, del desecho al «novel food»
- 06El mucílago y las aguas de lavado
- 07Tratar el agua: lagunaje, humedales, biodigestores, BECOLSUB
- 08Pergamino y cascarillas: combustible, biochar, papel, vaso
- 09La película plateada: la partida más pequeña, la más industrializada
- 10La borra: composición, fitotoxicidad, usos domésticos
- 11La borra en las ciudades: biocombustible, leños, cosmética, carbón activado
- 12Las cápsulas
- 13La huella de carbono de una taza
- 14De lo lineal al círculo: lo que bloquea y lo que funciona
- 15Hoy (2023-2026)