El precio del café
Un cable telegráfico cortado un sábado. Una epidemia de peste. Un especulador que se fue de vacaciones en el peor momento. Una helada real que nadie quiso creer. Y setenta y ocho millones de sacos quemados, arrojados al mar o vertidos en terraplenes. Esto es lo que forma el precio de su taza, y notará que el café casi nunca figura entre ellos.
Capítulo I
01El contador de Rhode Island
En 1836, un joven de Rhode Island llega a Nueva York para llevar las cuentas de un tendero. Se llama Benjamin Green Arnold.
Socio en 1851. Jefe de la casa en 1868, con medio millón de dólares de crédito. Y en 1869 lanza la primera gran especulación con café verde, y la sostiene diez años.
Diez años. Lo llaman el rey del comercio del café. Uno solo de esos años le reporta 1,2 millones de dólares. Preside el New York Coffee Exchange y cuenta al presidente de Estados Unidos entre sus amigos. Thurber, que escribe en caliente, califica la década de burbuja especulativa, y tiene razón: en julio de 1880, el mercado da la vuelta. Entre esa fecha y enero de 1881, Nueva York y Boston pierden de cinco a siete millones de dólares, y las tres casas más grandes de la plaza son arrastradas. Arnold cae con ellas.
Muere en diciembre de 1894, y Ukers anota algo que no se lee a menudo en esas historias: sus acreedores le conservaron su estima.
Retenga esta frase. Es la última vez, en este relato, que alguien sale de una quiebra con la estima de los demás.
Ukers 1922, p. 517-540; Thurber, Coffee: From Plantation to Cup (1881); véanse los hitos « 1836 », « 1869 → 1879 » y « 1880-1881 » de la cronologíaCapítulo II
02El hombre que volvió con un fajo de órdenes
El otro hijo de esta historia es alemán, y su trayectoria es una novela.
Hermann Sielcken es hijo de un pequeño panadero de Hamburgo. Pasa un año en Costa Rica, desembarca pobre en San Francisco, se hace comprador de lana entre las Rocosas y el Pacífico, y sobrevive en Oregón a un accidente de diligencia que le dejará la espalda encorvada de por vida.
Contratado en Crossman, hace entonces algo que ningún empleado hace: desaparece. Durante meses, en Sudamérica. Nadie sabe dónde está ni qué trama.
Vuelve con un fajo de órdenes, y exige ser socio.
Lo es en 1881. Rey del café en 1904. Y es en su casa, en una villa de Baden-Baden, donde un Estado vendrá un día a pedir permiso para existir. Pero no nos adelantemos.
Ukers 1922, p. 517-540; véase el hito « 1869 · Sielcken » de la cronologíaCapítulo III
03El sábado en que se cortó el cable
1884. Todavía no existe un cable telegráfico directo entre Europa y Brasil. Las órdenes pasan por relevos, y uno de ellos es portugués.
Un sábado, la línea queda cortada por Portugal.
Lo que ocurre entonces obedece a una lógica implacable. Los agentes del sindicato brasileño deben, como todos los operadores de futuros, cubrir sus márgenes, aportar dinero fresco para mantener abiertas sus posiciones. Sin cable, no hay instrucciones ni fondos. Sus cuentas se liquidan de oficio. El Río cae de 11,5 a 8,25 centavos.
El lunes llegan los fondos. Todo se salda, con intereses.
No había pasado nada. Ninguna cosecha había faltado, ningún barco se había hundido, ningún cafeto había sufrido. Una línea cortada durante dos días le había hecho perder una cuarta parte de su valor al café del mundo, y luego se la había devuelto.
A partir de ese día, el precio del café es una función de la velocidad de la información. Nunca ha dejado de serlo.
Ukers 1922, p. 517-540; véase el hito « 1884 · el cable » de la cronologíaCapítulo IV
04Los corners
Una palabra de explicación, porque el resto no se entiende sin ella. Hacer un corner es comprar discretamente todo lo que se vende de una mercancía, en todos los mercados a la vez, hasta que quienes la vendieron sin poseerla se ven obligados a recomprársela a usted al precio que usted fije. Es legal, es brutal, y exige mucho dinero.
Dos hombres lo intentan con cuatro años de intervalo.
George Kaltenbach, especulador parisino, empieza por lo contrario: en 1891 rompe un corner de Nueva York, con tres operadores de Le Havre, Hamburgo y Amberes. Luego compra en todos los mercados del mundo. A 17,7 centavos, sus ganancias superan el millón. El crac de mayo de 1893 se lleva treinta casas de Hamburgo, Le Havre y Róterdam, y a su agente de Nueva York.
En 1895 le toca a Guzmán Blanco, expresidente de Venezuela, que vive en París con veinte millones. Compra doscientos mil sacos en Le Havre y contratos por todas partes. La casualidad lo ayuda: el cólera golpea a Río. Lleva el Río 7 a 15,5 centavos en octubre.
Luego vienen tres años de baja, hasta 4,5 centavos en 1898.
Ha leído bien. El precio se multiplicó por tres por una maniobra financiera y una epidemia, y luego se dividió por tres. Entre ambos momentos, el plantador brasileño hizo exactamente el mismo trabajo.
Ukers 1922, p. 528; véanse los hitos « 1893 · Kaltenbach » y « 1895 » de la cronologíaCapítulo V
05La guerra del azúcar
1896. John Arbuckle, que lanzó Ariosa en 1873, la primera marca nacional de café en paquete de Estados Unidos, glasea su café con azúcar y huevos. Compra, pues, mucha azúcar, y acaba pensando que más le valdría refinarla él mismo. Abre su refinería frente al trust Havemeyer.
El trust responde por donde más duele: compra por dos millones la Woolson Spice de Toledo y su marca de café Lion. Sielcken entra en su consejo.
Siguen diez años de guerra de precios en el café y en el azúcar, y millones de dólares en gastos judiciales. Al final, Arbuckle sigue vendiendo ambos.
Cuando muere, el 27 de marzo de 1912, tras cuatro días de enfermedad, la Bolsa del café cierra a las dos. Su fábrica de Brooklyn tuesta de ocho a nueve mil sacos por día y despacha ochocientos mil paquetes de Ariosa. Recibe ciento ocho millones de cupones al año, contra cuatro millones de premios enviados, entre ellos, precisa Ukers, suficientes anillos de boda para « asistir a 80 000 bodas ». Herencia: treinta y tres millones de dólares.
Ciento ocho millones de cupones. Es el primer momento de esta historia en que se vislumbra al consumidor, y aparece bajo la forma de un trozo de cartón recortado de un paquete.
Ukers 1922, p. 519, 522-525 y 523-524; véanse los hitos « 1873 », « 1896 · la guerra del azúcar » y « 27 de marzo de 1912 » de la cronologíaCapítulo VI
06Baden-Baden, agosto de 1906
Esta es la escena. Si este relato debe conservar una sola, es esa.
Brasil acaba de cosechar, en 1906-1907, veinte millones ciento noventa mil sacos. Récord absoluto. Es una catástrofe: una cosecha así hunde las cotizaciones. El estado de São Paulo decide entonces « valorizar » su café, comprar los excedentes y almacenarlos para sostener los precios. Para ello necesita un financiamiento que nadie ha concedido jamás a un Estado por una mercancía.
Su comisionado recorre Europa. Los Rothschild se niegan. Todos los bancos se niegan.
Entonces sube a Baden-Baden, a la villa de Hermann Sielcken, el hijo del panadero de Hamburgo, el que había desaparecido durante meses en Sudamérica veinticinco años antes. Y le pide que financie de cinco a ocho millones de sacos.
Sielcken se niega. Luego acepta, al ochenta por ciento de un valor de siete centavos la libra.
Lo que sigue excede el arreglo. La cosecha récord obliga al Estado a comprar nueve millones de sacos y lo deja casi en quiebra. Sielcken vuelve entonces a traer a los Rothschild al asunto, y hace prohibir por ley toda nueva plantación de café en Brasil.
Relea la última frase. Un comerciante privado, desde una ciudad balnearia alemana, acaba de fijar la política agrícola del primer productor mundial.
Ukers 1922, p. 517-519 y 529-534, según Sloss, World's Work; véanse los hitos « 1906 », « 1906-1907 » y « agosto de 1906 · Baden-Baden » de la cronologíaCapítulo VII
07Cinco mil dólares a quien sepa explicarlo
En Estados Unidos, alguien termina por encontrar que es mucho.
En 1911, el senador Norris, de Nebraska, acusa al sindicato de valorización de costar treinta y cinco millones de dólares al año a los estadounidenses. La investigación se arrastra. El juicio de 1912 se abandona después de que Sielcken y Brasil prometen vender los setecientos cuarenta y seis mil quinientos treinta y nueve sacos almacenados en suelo estadounidense.
La ley Norris, en febrero de 1913, prohíbe toda participación estadounidense en una valorización.
Y Sielcken, a quien se reprocha un mecanismo que nadie en la mesa comprende del todo, ofrece cinco mil dólares a quien sepa explicarlo.
Es quizá la frase más honesta de todo este relato, y viene del culpable.
Ukers 1922, p. 532-533; véanse los hitos « 1911 · Norris » y « 1912 » de la cronologíaCapítulo VIII
08La helada que no se creyó
Junio de 1918. Hiela de verdad en Paraná y en São Paulo.
Ahora bien, cada año, en la misma estación, el mercado se llena de rumores de helada: es un clásico, un arma de operador, un ruido que se hace correr para que suban las cotizaciones. Los compradores estadounidenses han aprendido a no creer más en ello.
Esta vez es verdad. No siguen. Los barcos vuelven a partir vacíos.
El Santos 4 vale 8,25 centavos en mayo. El 10 de diciembre, después del armisticio, vale 20,5.
Hay que añadir un detalle que lo dice todo de este período: para obtener tonelaje marítimo en tiempo de guerra, Hoover, en la Food Administration, había debido hacer reconocer oficialmente el café como alimento. De lo contrario, los barcos servían para otra cosa.
Un mercado que lleva veinte años gritando que viene el lobo ya no reconoce al lobo. Es la definición misma de un mercado que ha dejado de hablar de la mercancía.
Ukers 1922, p. 535-538; Food Administration, reglas de febrero de 1918; véase el hito « junio de 1918 » de la cronologíaCapítulo IX
09Setenta y ocho millones de sacos
Y luego viene lo que hay que llamar por su nombre.
El crac de 1929 hunde las cotizaciones, con las enormes existencias acumuladas por veinte años de valorización. Brasil está en crisis incluso antes de la revolución de Vargas.
Entonces, de 1931 a 1944, el país destruye metódicamente su café exportable.
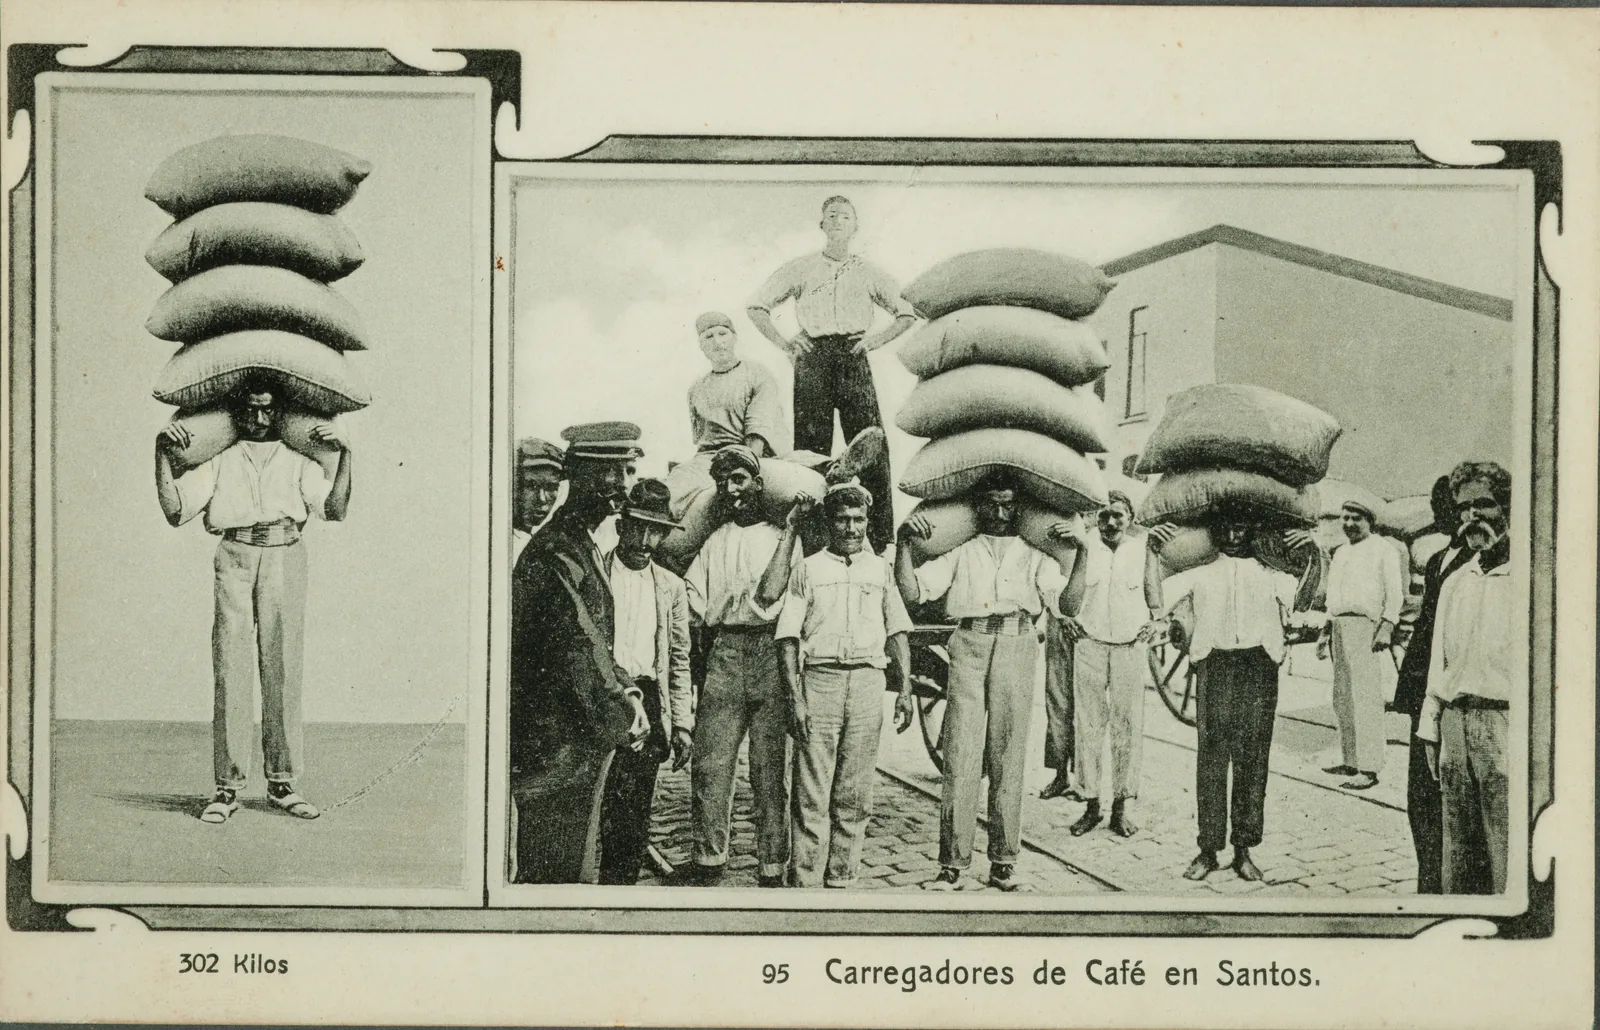
Setenta y ocho millones doscientos mil sacos. Quemados en Santos. Arrojados al mar. Usados como combustible de locomotora. Vertidos como relleno bajo las carreteras.
El equivalente de tres cosechas mundiales.
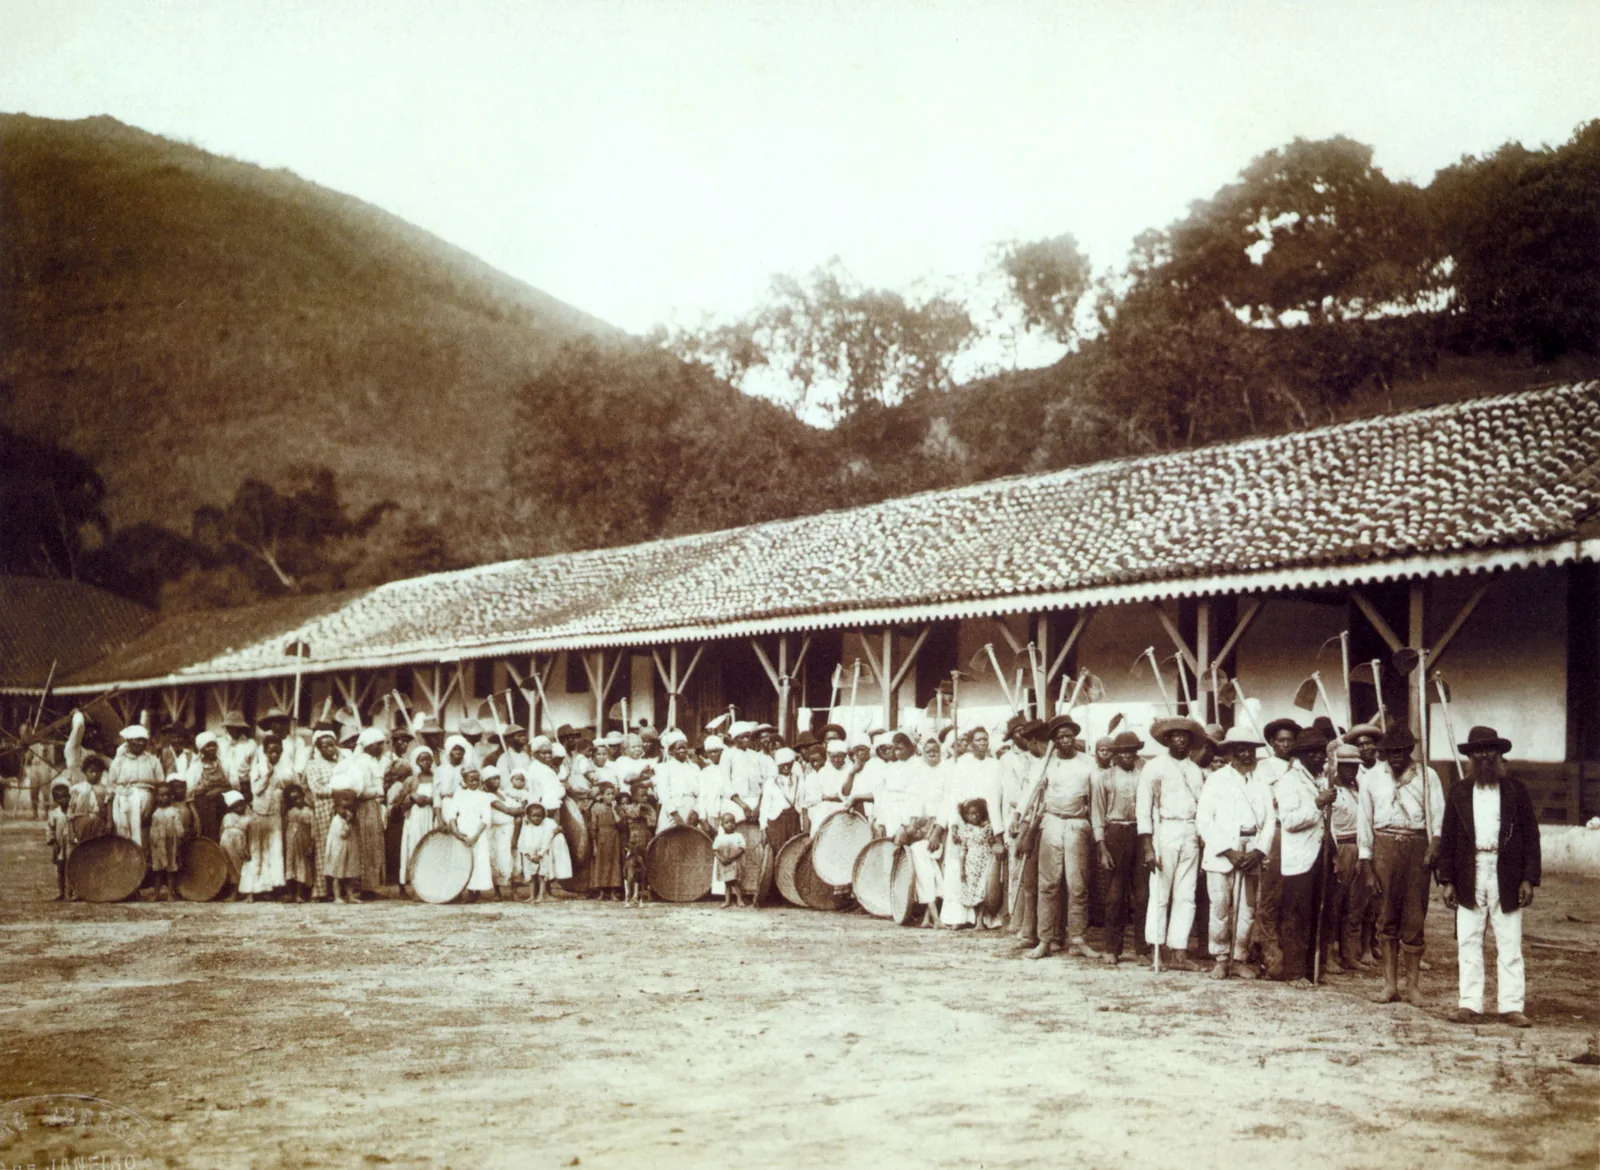
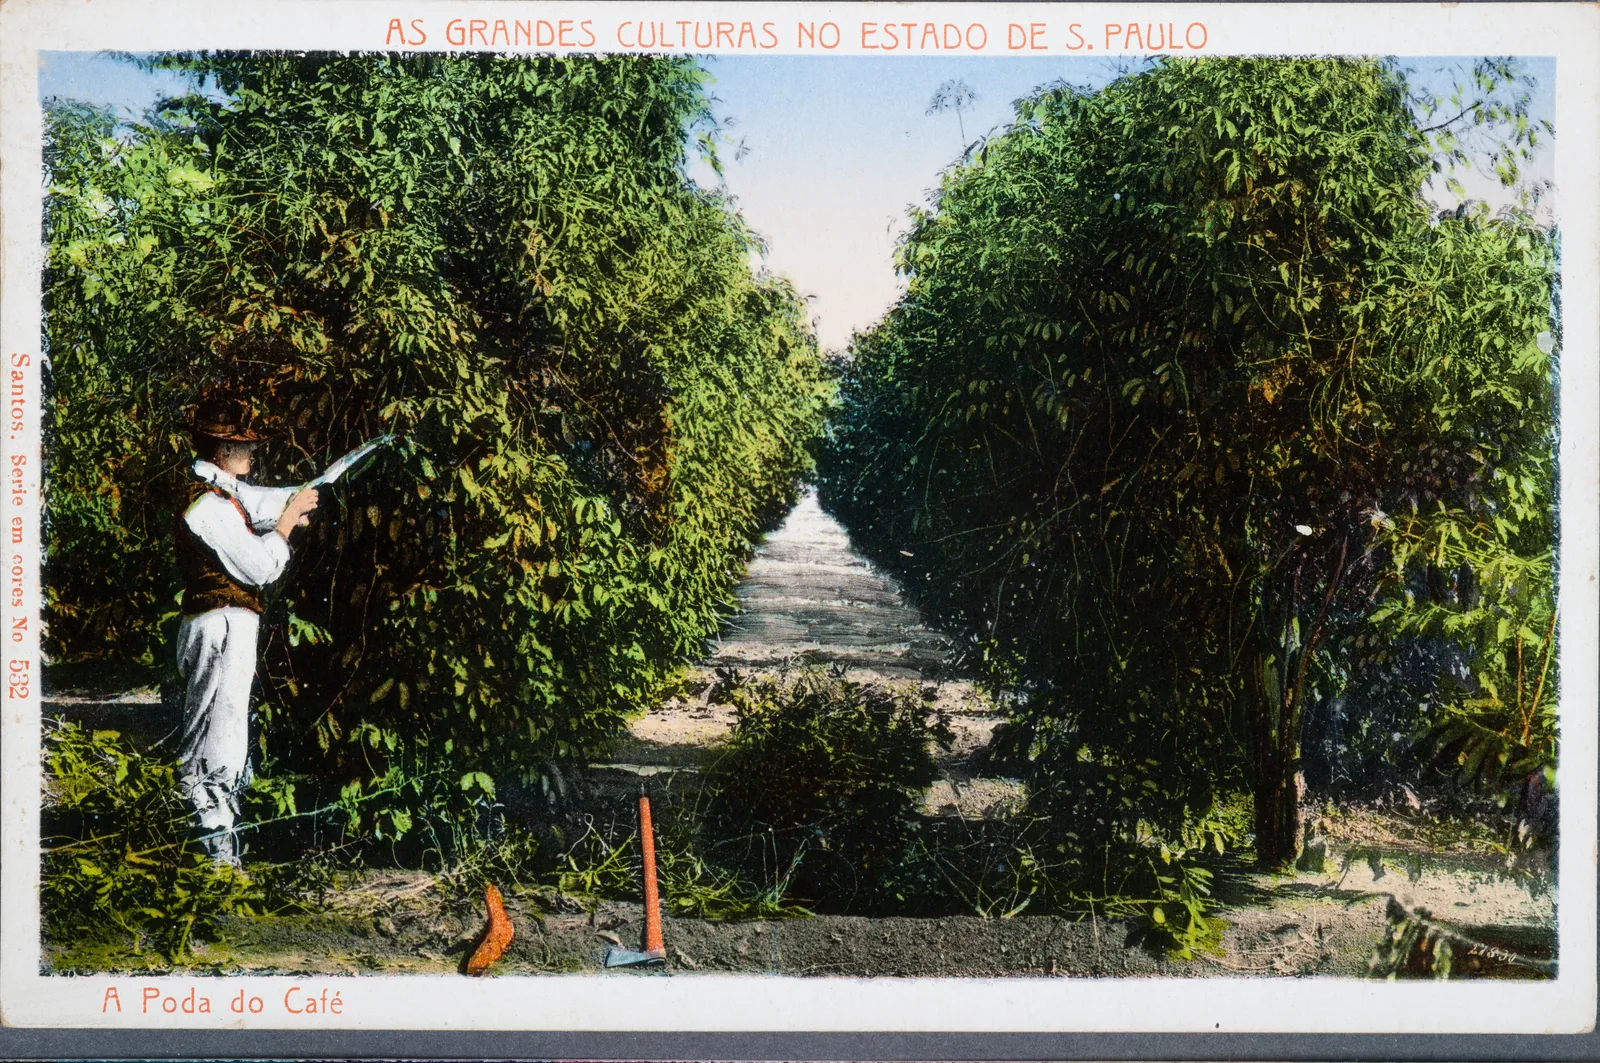
Dedique un minuto a esta cifra. Cada uno de esos sacos fue plantado, deshierbado, sombreado, cosechado cereza por cereza, despulpado, secado, clasificado, ensacado, cargado. El trabajo de cientos de miles de personas durante trece años fue cargado en las calderas de las locomotoras para que el precio no bajara.
No es un accidente del mercado. Es el mercado funcionando como estaba previsto.
Daily Coffee News, 90 Years Ago… (2021); Time, Brazil: Smoke & Mirth (1936); Conselho Nacional do Café; Ukers 1935; véanse los hitos « 1929-1930 » y « 1931-1944 » de la cronologíaCapítulo X
10Y nunca ha cesado
Se podría creer que la época ha pasado. No es así; solo han cambiado los decorados.
Los días 17 y 18 de julio de 1975, la helada negra mata a cerca de mil quinientos millones de árboles en Brasil y devasta Paraná. El precio mundial va a más que triplicarse: en marzo de 1977, el arábica supera los tres dólares la libra en Nueva York, un nivel real nunca recuperado desde entonces.
En 1989, el sistema de cuotas del Convenio Internacional del Café se derrumba. Los precios caen. Comienza la fase liberal.
En 2001 llega la crisis: los precios reales caen a su nivel más bajo desde 1900, por debajo de los niveles de 1930. La Organización Internacional del Café celebra su primera conferencia mundial en Londres en el mes de mayo.
Y el 11 de febrero de 2025, el arábica alcanza 440,85 centavos la libra en Nueva York: el máximo de toda la historia del contrato C. Helada y sequía en Brasil, existencias en su nivel más bajo. Ese mismo mes, un Geisha panameño se vende a diez mil dólares el kilo en subasta.
El mismo mes. El máximo histórico de un mercado de masas, y un lote excepcional a diez mil dólares el kilo. Son dos mundos que ya no tienen nada que decirse.
ICE Futures US, contrato C, máximo histórico del 11 de febrero de 2025; OIC; Pendergrast, Uncommon Grounds; véanse los hitos « 17-18 de julio de 1975 », « 1977 », « 1989 », « 2001 » y « febrero de 2025 » de la cronologíaRehaga la lista de lo que ha movido el precio del café desde 1869. Un cable cortado por Portugal. Una epidemia de cólera en Río. Una cuarentena por causa de peste. Un especulador que se fue de vacaciones mientras su socio vendía. Un comerciante de veraneo en Baden-Baden. Una helada real que el mercado tomó por un rumor. Un crac bursátil en Nueva York.
En esa lista, el café aparece dos veces: en 1975 y en 2025, cuando heló.
Es la única conclusión honesta de este relato, y es desagradable. El precio del café nunca ha sido un precio del café. Es el precio de la información que se tiene sobre él, del crédito que se puede movilizar contra él, y de la sangre fría de siete u ocho personas.
El plantador, por su parte, ha hecho el mismo trabajo todos esos años.