Do linear ao circular: o que bloqueia e o que funciona
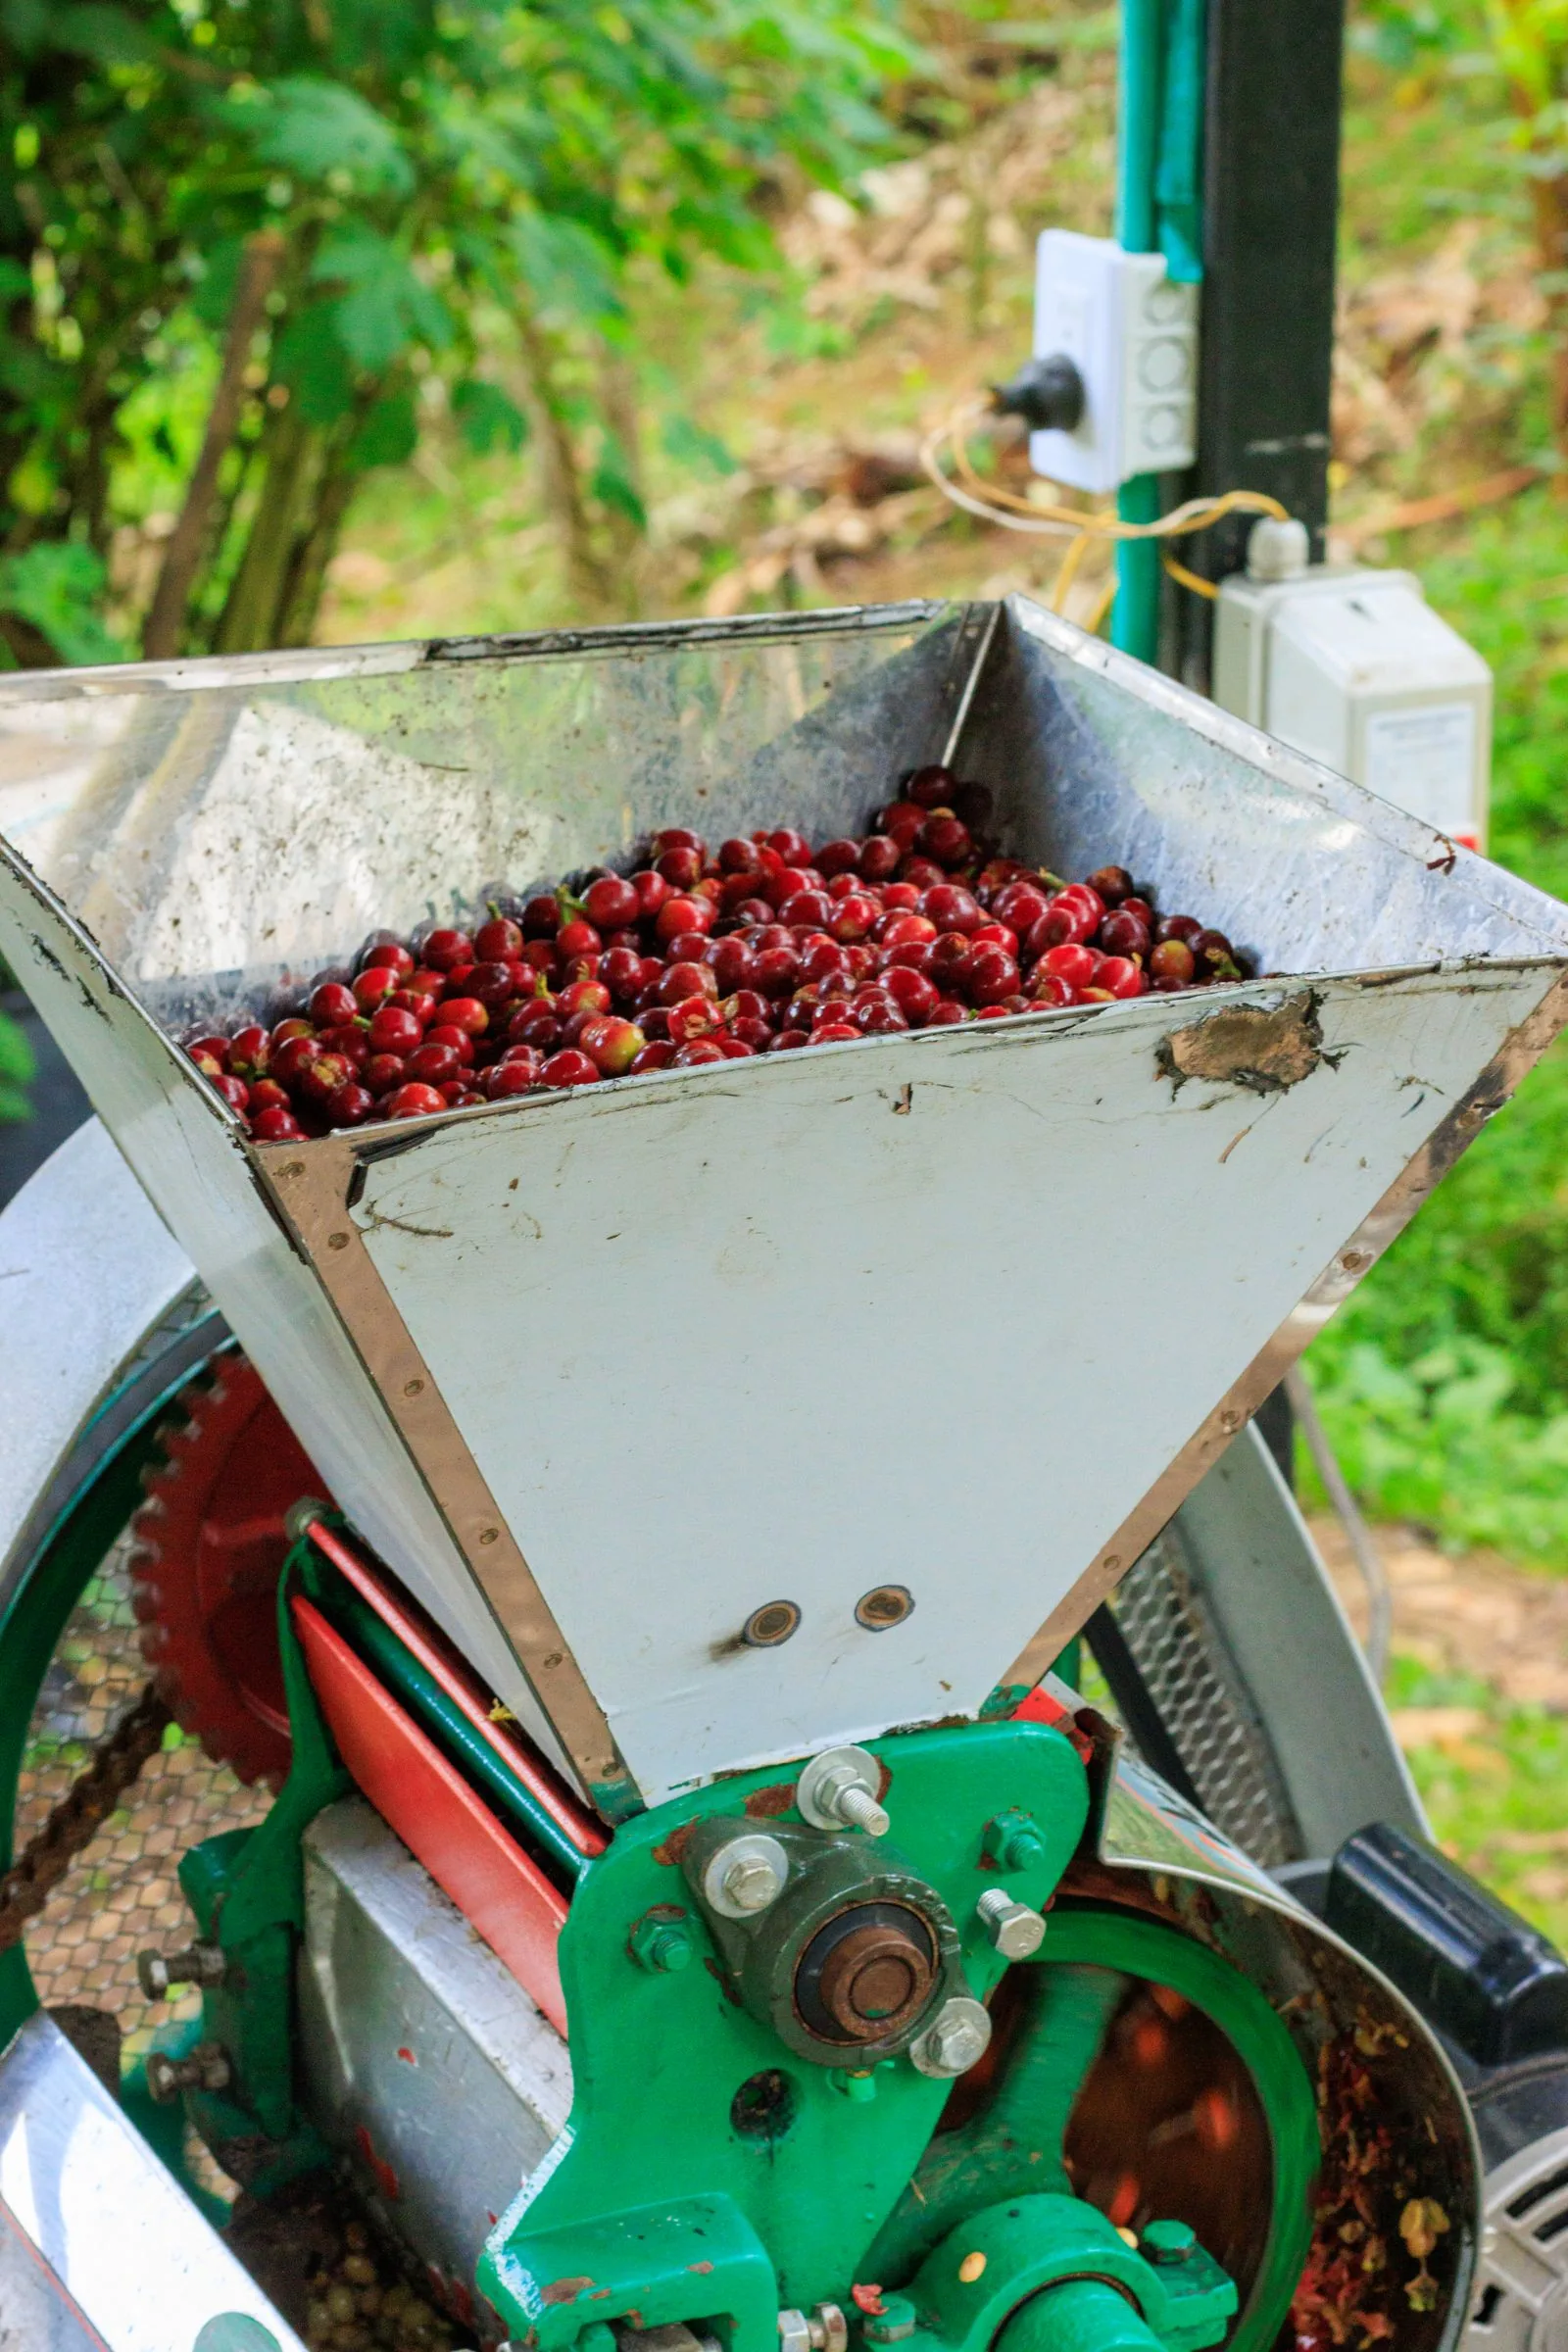
Se tudo isso é conhecido, quantificado, testado e às vezes comercializado, por que 86 % do peso da colheita mundial ainda vai para a pilha? Primeiro, a estrutura: a polpa sai úmida, em volume, durante algumas semanas por ano, em zonas rurais muitas vezes de altitude, em 12,5 milhões de propriedades das quais 95 % têm menos de cinco hectares, a milhares de quilômetros das indústrias que saberiam empregá-la; não se constrói uma cadeia produtiva de biomassa sobre um fluxo sazonal, perecível e atomizado sem que alguém financie o intermediário.
Depois, a administração: os códigos aduaneiros que faltam e a regra dos novos alimentos. Por fim, a distância entre adesão e prática: em uma pesquisa setorial citada pela OIC, com 322 respondentes, apenas 37 % aplicam uma prática circular, embora o interesse da iniciativa seja consensual. Aderir não custa nada; aplicar custa secagem, armazenamento, transporte, um parceiro e um escoamento duradouro. O Circularity Gap Report 2024 considera circular apenas 7,2 % da economia mundial: o café não está atrasado, está na média.
OIC 2024, p. 16, 30, 79; ITC, The Coffee Guide, 4.ª ed. (2021), p. 2; LC cap. 20Onde isso funciona, nenhum avanço técnico está em jogo. O que destrava é a informação, e a proximidade.
O projeto SISSI, em Trieste, cidade de torrefação, aplica a simbiose industrial territorial. O termo recobre uma ideia simples: o rejeito de uma fábrica serve de matéria-prima à vizinha. O método tem dois tempos. Primeiro, mapeiam-se os fluxos de resíduos de uma bacia. Depois, ligam-se os torrefadores, que produzem película prateada, aos fabricantes de papel, aos químicos ou aos fabricantes de materiais instalados ao lado, que procuram uma carga vegetal.
O C4CEC de Turim atua em outra alavanca, a mutualização. Esse centro para a economia circular do café foi criado com a Fundação Lavazza e o Politecnico di Torino. Reúne mais de 35 membros em um espaço dito pré-competitivo, isto é, um terreno onde concorrentes compartilham a pesquisa feita antes dos produtos. É coautor do relatório da OIC.
Nos dois casos, o que faltava não era nem um processo nem uma máquina. Era uma lista: quem produz o quê, e quem precisaria disso.
A OIC apresenta a passagem da cadeia linear ao círculo primeiro como uma fonte de renda para os produtores. É o único ângulo viável, porque o produtor é quem pagaria a secagem, o armazenamento e o transporte dessa matéria. Sem receita em contrapartida, ele não tem nenhuma razão para se encarregar disso.
A ordem de grandeza torna a coisa concreta. Uma propriedade que vende duas toneladas de café verde produz de oito a doze toneladas do resto. Um caminhão por ano, em suma, que se empurra para trás do prédio e não figura em nenhum papel (ver a economia).
OIC 2024, p. 15-16, 33, 80; ico.org, apresentação do Coffee Development Report 2022-23, acessado em 07/09/2026; LC cap. 20Nesta pranchaAs 15 seções
- 01O balanço de massa, da cereja ao grão bebido
- 02Três séculos bebendo o envoltório: qishr, kisher e café da Sultana
- 031922: a polpa como adubo, álcool e combustível
- 04A polpa: composição, toxicidade e o que se pode fazer com ela
- 05A cascara, do resíduo ao “novel food”
- 06A mucilagem e as águas de lavagem
- 07Tratar a água: lagoas de estabilização, zonas úmidas, biodigestores, BECOLSUB
- 08Pergaminho e palhas: combustível, biochar, papel, copo
- 09A película prateada: o menor item, o mais industrializado
- 10A borra: composição, fitotoxicidade, usos domésticos
- 11A borra nas cidades: biocombustível, toras, cosmético, carvão ativado
- 12As cápsulas
- 13A pegada de carbono de uma xícara
- 14Do linear ao circular: o que bloqueia e o que funciona
- 15Hoje (2023-2026)