La bolsa y sus pánicos: Nueva York 1882, Le Havre, Hamburgo, Londres
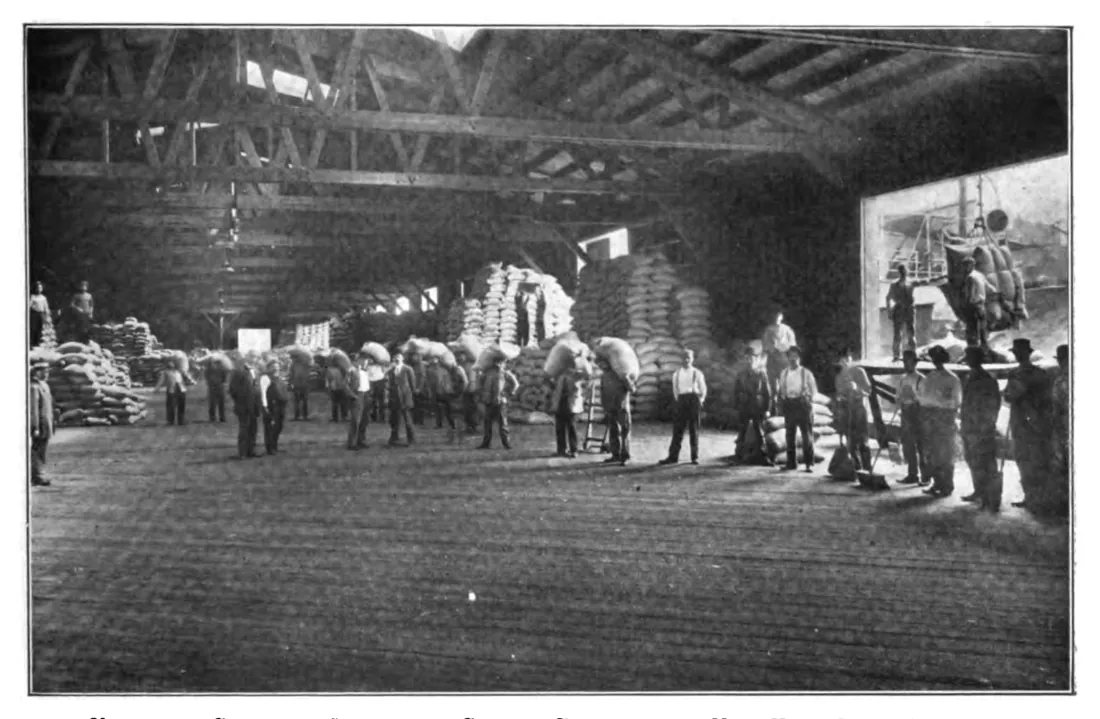
La respuesta al derrumbe no es el abandono de la especulación sino su encuadramiento. El New York Coffee Exchange se organiza en diciembre de 1881 y se constituye en sociedad ese mismo año con el objeto estatutario de adoptar estándares de clasificación, establecer reglas uniformes y resolver los litigios entre miembros; abre sus sesiones en marzo de 1882, con Arnold como primer presidente. El derecho de ingreso es de 250 dólares; un asiento se vende a 110 dólares en las peores horas, a 3 000 en enero de 1916, a 8 600 en el récord de 1919 y a unos 6 000 en 1922. La institución cuenta entonces con 323 miembros, corredores, importadores, comercializadores y tostadores, y declara ventas anuales medias de más de 16 millones de sacos de 130 libras en cinco años; otorga licencia a sus propios clasificadores, almacenistas, pesadores y muestreadores.
Ukers 1922, cap. XXXIV, p. 509-516 (impr.), y cap. XXXV, p. 799Europa sigue, plaza por plaza.
- 1882Bolsa del café de Le Havre. Antes de 1914, es allí donde se concentra la mayor parte del stock visible mundial, en almacenes bajo aduana, es decir, depósitos donde la mercancía espera sin haber pagado todavía el derecho de entrada.
- 1887Ámsterdam y Hamburgo.
- 1890Amberes, Londres y Róterdam.
- 1905Trieste.
Londres es la excepción: no cotiza. Vende el café verde en subasta en Mincing Lane, cuatro veces por semana, por catálogo. Las muestras se exponen antes de la venta y los compradores pueden probarlas. Allí se compra, pues, un lote que se ha visto, y no un contrato sobre una calidad definida de antemano.
El derecho allí es de 4 peniques y medio por libra, que se paga solo a la salida del almacén bajo aduana. Este detalle cuenta, porque el mercado interno solo absorbe una décima parte: el resto se reexporta sin entrar nunca en el país, es decir, sin pagar nunca el derecho.
Queda una incertidumbre de fecha. Ukers precisa que la Bolsa de Le Havre era la única que existía cuando Nueva York se organizó, lo que sitúa su fundación como máximo en 1881. Su propia fecha de 1882 para Le Havre debe, pues, tomarse con un año de incertidumbre.
Ukers 1922, cap. XXXIII, p. 461 y 469 (impr.), cap. XXXIV, p. 508-509, cap. XXXV, p. 799| Mecanismo | Principio | Desde | Quién gana | Quién pierde |
|---|---|---|---|---|
| Corner | comprar y retirar la oferta | 1869 (Arnold) | el operador mientras compra | él mismo y la plaza cuando vende |
| Mercado de futuros | contrato estándar, margen, entrega poco frecuente | 1881-1882 (NY, Le Havre) | quien dispone de liquidez e información | quien no puede ni cubrirse ni esperar |
| Valorización | el Estado almacena o destruye | 1906-1944 (Brasil) | plantadores y banqueros del montaje | consumidores; el Estado que financia |
| Cuotas del Convenio | participaciones en la exportación negociadas | 1962-1989 | productores establecidos | nuevos participantes, consumidores |
| Diferencial | diferencia negociada con respecto a la cotización | desde 1882 (puntos) | orígenes buscados | orígenes pasados de moda |
| PTBF | diferencial fijado, cotización fijada más tarde | uso corriente | quien elige el momento | quien fija mal |
| Precio fijo | cifra establecida de antemano | años 2000 | vendedor en mercado bajista | vendedor si los costos suben |
| Precio mínimo | piso exigible | 1988 (Fairtrade) | cooperativas en mercado bajo | sin efecto en mercado alto |
| Subasta | precio formado en público | 1999 (COE) | unos pocos productores por año | el resto de su cosecha |
| EUDR | geolocalización, diligencia | 30 dic. 2026 | cadenas ya documentadas | productores sin coordenadas |
La bolsa descansa en una convención de calidad exigible. Nueva York cotiza sobre la base del tipo n.º 7; cada tipo se define por un número de imperfecciones contadas sobre una libra de muestra, reducidas a equivalentes de «grano negro» según una escala fija: tres cerezas secas, cinco granos inmaduros o cinco granos partidos equivalen a un grano negro, una piedra grande equivale a dos o tres.
Seis granos negros hacen un n.º 2, trece un n.º 3, veintinueve un n.º 4, sesenta un n.º 5, ciento diez un n.º 6; más allá, n.º 7 o n.º 8 por comparación con tipos de referencia, y nada por debajo del n.º 8 se admite a la importación. Los demás orígenes se cotizan por diferencias en puntos, centésimas de centavo, por encima o por debajo de la base: cuando el Río n.º 7 vale 17,10, el Santos n.º 3 vale 19,10 y el Bogotá n.º 5 vale 18,10. El diferencial moderno ya está ahí, hasta en su unidad.
Ukers 1922, cap. XXXIV, p. 510-512 (impr.); LC cap. 18 y 19Dos mercados coexisten desde el origen, y no intercambian lo mismo.
El primero es el mercado «spot», en la parte baja de Wall Street, entre Front Street y Water Street. Allí se vende café real, en almacén, disponible de inmediato.
El segundo es el mercado de futuros. Allí se compran y venden contratos sobre café que puede estar todavía en el árbol. Las cuentas se liquidan por diferencia de margen, es decir, mediante el pago de la diferencia entre el precio convenido y la cotización, sin que el café cambie de manos. La entrega física solo rara vez se ejerce.
El reglamento prevé que, en caso de corner, los oficiales de la bolsa fijen ellos mismos un precio de liquidación. Se trata de evitar las quiebras en cadena: sin esta salvaguarda, el operador acorralado arrastra a su corredor, que arrastra a su banquero. Todavía no existe una cámara de compensación general, de modo que nadie garantiza el conjunto de los compromisos.
El comité Hughes del Estado de Nueva York, en 1909, reconoce que la bolsa creó «estabilidad y certeza» allí donde alternaban la escasez y el glut, la saturación. Luego señala un factor «no comercial» que acaba de falsear el juego: la valorización brasileña.
Ukers 1922, cap. XXXIV, p. 510, 514-515 (impr.)La bolsa no suprime los corners. Les da un calendario.
En 1883-1884, un alza de 7 a 11 ½ centavos se deshace por una razón que no tiene nada de comercial. El cable telegráfico que pasa por Portugal se rompe un sábado. Los agentes del sindicato brasileño ya no pueden cubrir sus márgenes, y por tanto sus cuentas se liquidan de oficio. Los fondos llegan el lunes, demasiado tarde.
El «gran boom» de 1886-1887 parte, en cambio, de estimaciones catastróficas de la cosecha brasileña: 3 033 000 sacos anunciados para 1887-1888. Una camarilla alcista de Nueva York, Chicago, Nueva Orleans, Brasil y Europa se fija 25 centavos como objetivo.
Lleva los contratos de diciembre de 7,65 a 22 ¼ centavos el 1.º de junio de 1887, récord que durará treinta y dos años. Luego el mercado se quiebra 6 ¼ centavos en menos de dos semanas, en una sesión de 412 000 sacos.
Es en esa campaña, librada contra los Arbuckle, donde Hermann Sielcken se gana las espuelas. Se convierte en el hombre más temido del corro.
Ukers 1922, cap. XXXV, p. 800-801 (impr.); cap. XXXI, p. 781Lo que sigue es una década de maniobras, y vale la pena tomarlas una por una en lugar de hacer una lista.
Septiembre de 1891. George Kaltenbach, especulador parisino, se alía con tres operadores de Le Havre, Hamburgo y Amberes para romper un corner de Nueva York. Luego cambia de bando y se vuelve comprador. Lleva el precio a 17,7 centavos y cobra, dice el rumor, más de un millón de dólares. En mayo de 1893 se desploma, y arrastra en su caída a treinta casas de Hamburgo, Le Havre y Róterdam.
Abril de 1895. Guzmán Blanco, expresidente de Venezuela instalado en París, intenta a su vez el golpe y compra 200 000 sacos en Le Havre.
1898. Una campaña bajista lleva el Río 7 a 4 ½ centavos en noviembre.
1899-1900. Es lo que se llamó el «boom de la peste bubónica». Los vapores brasileños son puestos en cuarentena, el café ya no llega, y el precio pasa de 4 ¼ a 8 ¼ centavos. Una epidemia acaba de hacer duplicar el precio del café.
Junio de 1903. Brasil cosechó 15 millones de sacos en 1901-1902 y luego 20 millones en 1902-1903. Demasiado. El precio cae a 3,55 centavos la libra para la entrega de julio: el más bajo de toda la historia del café.
Febrero de 1904. El «boom sureño», dirigido por el rey del algodón D. J. Sully, vuelve a subir el precio a 11,85 centavos el 2 de febrero sobre 462 000 sacos. Tres días después, el 5, más de un millón de sacos se liquidan en una sesión.
Observe lo que tienen en común estos quince años. Ni una sola de estas sacudidas viene de un cafeto.
Ukers 1922, cap. XXXV, p. 801-803 (impr.)En esta láminaLas 11 secciones
- 01Antes de la bolsa: Moca, los corredores y el derecho a no venir
- 02El siglo de los reyes: Arnold, el sindicato y el crac de 1880-1881
- 03La bolsa y sus pánicos: Nueva York 1882, Le Havre, Hamburgo, Londres
- 04La valorización brasileña y los controles de guerra, 1906-1944
- 05El Convenio Internacional del Café, 1962-1989, y su ruptura
- 06La crisis de 2001
- 07Los comercializadores, las cooperativas y las instituciones de origen
- 08Los incoterms
- 09Los tostadores industriales
- 10El clima, la EUDR y el costo del cumplimiento
- 11Láminas de archivo