La bourse et ses paniques : New York 1882, Le Havre, Hambourg, Londres
- La réponse à l'effondrement n'est pas l'abandon de la spéculation mais son encadrement. Le New York Coffee Exchange est organisé en décembre 1881, incorporé la même année avec pour objet statutaire d'adopter des standards de classification, d'établir des règles uniformes et de trancher les litiges entre membres
- il ouvre ses séances en mars 1882, avec Arnold pour premier président. Le droit d'entrée est de 250 dollars
- un siège se vend 110 dollars aux pires heures, 3 000 en janvier 1916, 8 600 au record de 1919, environ 6 000 en 1922. L'institution compte alors 323 membres, courtiers, importateurs, négociants et torréfacteurs, et déclare des ventes annuelles moyennes de plus de 16 millions de sacs de 130 livres sur cinq ans
- elle licencie ses propres classeurs, entrepositaires, peseurs et échantillonneurs.
L'Europe suit, place par place.
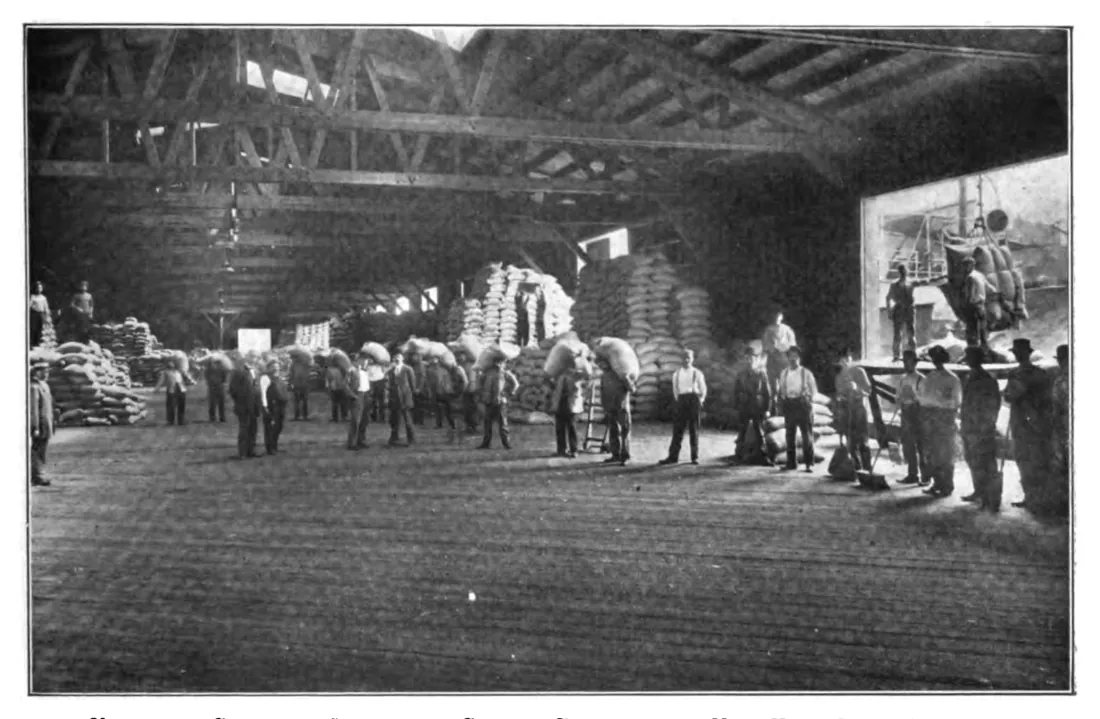
- 1882Bourse du café au Havre. Avant 1914, c'est là que se concentre la plus grande partie du stock visible mondial, dans des entrepôts sous douane, c'est-à-dire des magasins où la marchandise attend sans avoir encore acquitté le droit d'entrée.
- 1887Amsterdam et Hambourg.
- 1890Anvers, Londres et Rotterdam.
- 1905Trieste.
Londres fait exception : elle ne cote pas. Elle vend le café vert aux enchères à Mincing Lane, quatre fois par semaine, sur catalogue. Les échantillons sont exposés avant la vente et les acheteurs peuvent les goûter. On y achète donc un lot qu'on a vu, et non un contrat sur une qualité définie d'avance.
Le droit y est de 4 pence et demi la livre, acquitté seulement à la sortie de l'entrepôt sous douane. Ce détail compte, parce que le marché intérieur n'en prend qu'un dixième : le reste est réexporté sans jamais entrer dans le pays, donc sans jamais payer le droit.
Reste une incertitude de date. Ukers précise que la Bourse du Havre était la seule à exister quand New York s'est organisée, ce qui place sa fondation au plus tard en 1881. Sa propre date de 1882 pour Le Havre est donc à prendre avec une année d'incertitude.
Ukers 1922, ch. XXXIII, p. 461 et 469 (impr.), ch. XXXIV, p. 508-509, ch. XXXV, p. 799La bourse repose sur une convention de qualité opposable. New York cote sur la base du type n° 7 ; chaque type est défini par un nombre d'imperfections comptées sur une livre d'échantillon, ramenées en équivalents « grain noir » selon une échelle fixe : trois coques, cinq grains immatures ou cinq grains cassés valent un grain noir, une grosse pierre en vaut deux ou trois.
Six grains noirs font un n° 2, treize un n° 3, vingt-neuf un n° 4, soixante un n° 5, cent dix un n° 6 ; au-delà, n° 7 ou n° 8 par comparaison à des types de référence, et rien en dessous du n° 8 n'est admis à l'importation. Les autres origines se cotent par écarts en points, centièmes de cent, au-dessus ou en dessous de la base : quand le Rio n° 7 vaut 17,10, le Santos n° 3 vaut 19,10 et le Bogota n° 5 vaut 18,10. Le différentiel moderne est déjà là, jusque dans son unité.
Ukers 1922, ch. XXXIV, p. 510-512 (impr.) ; LC ch. 18 et 19Deux marchés coexistent dès l'origine, et ils n'échangent pas la même chose.
Le premier est le marché « spot », dans le bas de Wall Street, entre Front Street et Water Street. On y vend du café réel, en entrepôt, disponible tout de suite.
Le second est le marché à terme. On y achète et vend des contrats portant sur du café qui peut être encore sur l'arbre. Les comptes se règlent par différence de marge, c'est-à-dire par le versement de l'écart entre le prix convenu et le cours, sans que le café change de mains. La livraison physique n'est que rarement exercée.
Le règlement prévoit qu'en cas de corner, les officiers de la bourse fixent eux-mêmes un prix de liquidation. Il s'agit d'éviter les faillites en chaîne : sans ce garde-fou, l'opérateur coincé entraîne son courtier, qui entraîne son banquier. Il n'y a pas encore de chambre de compensation générale, donc personne ne se porte garant de l'ensemble des engagements.
Le comité Hughes de l'État de New York, en 1909, reconnaît que la bourse a créé « stabilité et certitude » là où alternaient la pénurie et le glut, l'engorgement. Puis il désigne un facteur « non commercial » qui vient de fausser le jeu : la valorisation brésilienne.
Ukers 1922, ch. XXXIV, p. 510, 514-515 (impr.)La bourse ne supprime pas les corners. Elle leur donne un calendrier.
En 1883-1884, une hausse de 7 à 11 ½ cents se défait pour une raison qui n'a rien de commercial. Le câble télégraphique qui passe par le Portugal se rompt un samedi. Les agents du syndicat brésilien ne peuvent plus couvrir leurs marges, donc leurs comptes sont liquidés d'office. Les fonds arrivent le lundi, trop tard.
Le « grand boom » de 1886-1887 part, lui, d'estimations de récolte brésilienne catastrophiques : 3 033 000 sacs annoncés pour 1887-1888. Une clique haussière de New York, Chicago, La Nouvelle-Orléans, du Brésil et d'Europe se fixe 25 cents pour objectif.
Elle porte les contrats de décembre de 7,65 à 22 ¼ cents le 1er juin 1887, record qui tiendra trente-deux ans. Puis le marché casse de 6 ¼ cents en moins de deux semaines, sur une séance de 412 000 sacs.
C'est dans cette campagne, menée contre les Arbuckle, que Hermann Sielcken gagne ses éperons. Il devient l'homme le plus craint de la corbeille.
Ukers 1922, ch. XXXV, p. 800-801 (impr.) ; ch. XXXI, p. 781Ce qui suit est une décennie de manœuvres, et il vaut la peine de les prendre une par une plutôt que d'en faire une liste.
Septembre 1891. George Kaltenbach, spéculateur parisien, s'allie à trois opérateurs du Havre, de Hambourg et d'Anvers pour casser un corner de New York. Puis il change de camp et devient acheteur. Il porte le prix à 17,7 cents et encaisse, dit la rumeur, plus d'un million de dollars. En mai 1893 il s'effondre, et il entraîne dans sa chute trente maisons de Hambourg, du Havre et de Rotterdam.
Avril 1895. Guzmán Blanco, ancien président du Venezuela installé à Paris, tente à son tour le coup et achète 200 000 sacs au Havre.
1898. Une campagne baissière ramène le Rio 7 à 4 ½ cents en novembre.
1899-1900. C'est ce qu'on a appelé le « boom de la peste bubonique ». Les vapeurs brésiliens sont mis en quarantaine, le café n'arrive plus, et le prix passe de 4 ¼ à 8 ¼ cents. Une épidémie vient de faire doubler le café.
Juin 1903. Le Brésil a récolté 15 millions de sacs en 1901-1902, puis 20 millions en 1902-1903. Trop. Le prix tombe à 3,55 cents la livre pour la livraison de juillet : le plus bas de toute l'histoire du café.
Février 1904. Le « boom sudiste », mené par le roi du coton D. J. Sully, remonte le prix à 11,85 cents le 2 février sur 462 000 sacs. Trois jours plus tard, le 5, plus d'un million de sacs sont liquidés en une séance.
Regardez ce que ces quinze années ont en commun. Pas une seule de ces secousses ne vient d'un caféier.
Ukers 1922, ch. XXXV, p. 801-803 (impr.)Dans cette planche
- 01Avant la bourse : Moka, les courtiers et le droit de ne pas venirLe premier marché du café dont on possède une description précise est celui de Bayt al-Faqih, dans la plaine yéménite, visité par les marchands français de Saint-Malo en 1712 et décrit par Jean de La Roque en 1716.
- 02Le siècle des rois : Arnold, le syndicat et le krach de 1880-1881Le XIXe siècle tient dans une seule série de prix : celle du Rio « fair to prime » à New York, donnée par Thurber et reprise par Walsh.
- 03La bourse et ses paniques : New York 1882, Le Havre, Hambourg, LondresL'Europe suit, place par place.
- 04La valorisation brésilienne et les contrôles de guerre, 1906-1944Le mécanisme qui va gouverner tout le XXe siècle du café naît d'une récolte trop belle.
- 05L'Accord international du café, 1962-1989, et sa ruptureAprès la Seconde Guerre mondiale, l'instrument change d'échelle : ce ne sont plus un État et ses banquiers, mais producteurs et consommateurs ensemble.
- 06La crise de 2001Le 21 août 2002, le directeur exécutif de l'Organisation internationale du café, Néstor Osorio, se présente au Sommet mondial du développement durable de Johannesburg.
- 07Le contrat C, la couverture et les optionsIl faut maintenant dire ce qu'est un contrat à terme, sans quoi la suite de cette planche reste du chinois.
- 08Le dollar, le real, et qui vend quandLe café est coté en dollars, et le producteur est payé dans sa monnaie.
- 09Les négociants, les coopératives et les institutions d'origineEntre celui qui exporte et celui qui torréfie, il y a un métier dont le public n'a jamais entendu parler et sans lequel rien n'arriverait : le négoce.
- 10Les torréfacteurs industrielsÀ l'autre bout de la chaîne, chez ceux qui torréfient et qui vendent, la concentration est plus forte encore qu'au négoce.
- 11La répartition de la valeur : ce qu'on peut mesurerOn aimerait savoir, sur longue durée, qui a gagné quoi.
- 12Prix minimums, revenu vital et certificationsLe seul prix plancher opposable de la filière est celui de Fairtrade International.
- 13Le direct trade, les microlots et les enchèresLe « direct trade » n'a ni définition partagée ni audit.
- 14Le climat, l'EUDR et le coût de la conformitéSur le climat, les travaux disent tous la même chose dans la direction, et rarement la même chose dans l'ampleur.
- 15Les outils de lecture du marchéLire le marché du café suppose de savoir qui publie quoi, et quand.
- 16Aujourd'hui (2023-2026)Le cycle où nous sommes a commencé par un creux.
- 17Planches d’archivesGravures et photographies de l’ouvrage de William Ukers, All About Coffee (1922), tombé dans le domaine public.
- 18Continuer la baladeAilleurs sur le site, les passages qui parlent des mêmes choses que cette planche.