A bolsa e seus pânicos: Nova York 1882, Le Havre, Hamburgo, Londres
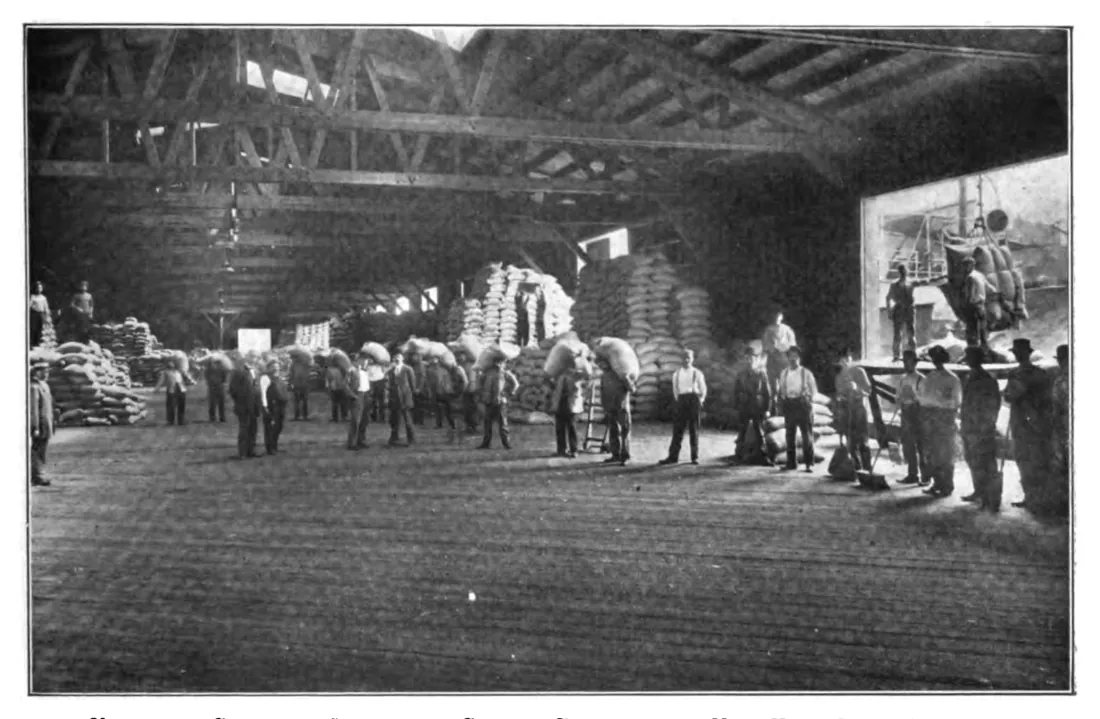
A resposta ao colapso não é o abandono da especulação, mas seu enquadramento. A New York Coffee Exchange é organizada em dezembro de 1881, incorporada no mesmo ano com o objetivo estatutário de adotar padrões de classificação, estabelecer regras uniformes e dirimir litígios entre membros; abre seus pregões em março de 1882, com Arnold como primeiro presidente. A taxa de entrada é de 250 dólares; um assento se vende por 110 dólares nas piores horas, 3.000 em janeiro de 1916, 8.600 no recorde de 1919, cerca de 6.000 em 1922. A instituição conta então com 323 membros, corretores, importadores, comerciantes e torrefadores, e declara vendas anuais médias de mais de 16 milhões de sacas de 130 libras-peso em cinco anos; ela licencia seus próprios classificadores, armazenistas, pesadores e amostradores.
Ukers 1922, cap. XXXIV, p. 509-516 (impr.), e cap. XXXV, p. 799A Europa segue, praça por praça.
- 1882Bolsa do café de Le Havre. Antes de 1914, é ali que se concentra a maior parte do estoque visível mundial, em armazéns alfandegados, isto é, depósitos onde a mercadoria espera sem ter ainda pago o imposto de importação.
- 1887Amsterdã e Hamburgo.
- 1890Antuérpia, Londres e Roterdã.
- 1905Trieste.
Londres faz exceção: não cota. Vende o café verde em leilão em Mincing Lane, quatro vezes por semana, por catálogo. As amostras são expostas antes da venda e os compradores podem prová-las. Compra-se portanto um lote que se viu, e não um contrato sobre uma qualidade definida de antemão.
O imposto ali é de 4 pence e meio por libra-peso, pago somente na saída do armazém alfandegado. O detalhe importa, porque o mercado interno absorve apenas um décimo: o resto é reexportado sem nunca entrar no país, portanto sem nunca pagar o imposto.
Resta uma incerteza de data. Ukers precisa que a Bolsa de Le Havre era a única a existir quando Nova York se organizou, o que situa sua fundação em 1881 no mais tardar. A data de 1882 que ele próprio dá para Le Havre deve ser portanto tomada com um ano de incerteza.
Ukers 1922, cap. XXXIII, p. 461 e 469 (impr.), cap. XXXIV, p. 508-509, cap. XXXV, p. 799| Mecanismo | Princípio | Desde | Quem ganha | Quem perde |
|---|---|---|---|---|
| Corner | comprar e retirar a oferta | 1869 (Arnold) | o operador enquanto compra | ele próprio e a praça quando vende |
| Bolsa de futuros | contrato padronizado, margem, entrega rara | 1881-1882 (NY, Le Havre) | quem tem caixa e informação | quem não pode fazer hedge nem esperar |
| Valorização | o Estado estoca ou destrói | 1906-1944 (Brasil) | plantadores e banqueiros do arranjo | consumidores; o Estado que financia |
| Cotas do Acordo | participações de exportação negociadas | 1962-1989 | produtores estabelecidos | novos entrantes, consumidores |
| Diferencial | diferença negociada sobre a cotação | desde 1882 (pontos) | origens procuradas | origens fora de moda |
| PTBF | diferencial fixado, cotação fixada depois | uso corrente | quem escolhe o momento | quem fixa mal |
| Preço fixo | valor definido de antemão | anos 2000 | vendedor em mercado em baixa | vendedor se os custos sobem |
| Preço mínimo | piso exigível | 1988 (Fairtrade) | cooperativas em mercado baixo | sem efeito em mercado alto |
| Leilão | preço formado em público | 1999 (COE) | alguns produtores por ano | o restante da sua safra |
| EUDR | geolocalização, diligência | 30 dez. 2026 | cadeias já documentadas | produtores sem coordenadas |
A bolsa repousa sobre uma convenção de qualidade exigível. Nova York cota com base no tipo n.º 7; cada tipo é definido por um número de imperfeições contadas em uma libra-peso de amostra, reduzidas a equivalentes de “grão preto” segundo uma escala fixa: três cascas, cinco grãos imaturos ou cinco grãos quebrados valem um grão preto, uma pedra grande vale dois ou três.
Seis grãos pretos fazem um n.º 2, treze um n.º 3, vinte e nove um n.º 4, sessenta um n.º 5, cento e dez um n.º 6; acima disso, n.º 7 ou n.º 8 por comparação com tipos de referência, e nada abaixo do n.º 8 é admitido na importação. As outras origens são cotadas por diferenças em pontos, centésimos de centavo, acima ou abaixo da base: quando o Rio n.º 7 vale 17,10, o Santos n.º 3 vale 19,10 e o Bogotá n.º 5 vale 18,10. O diferencial moderno já está aí, até na sua unidade.
Ukers 1922, cap. XXXIV, p. 510-512 (impr.); LC cap. 18 e 19Dois mercados coexistem desde a origem, e não trocam a mesma coisa.
O primeiro é o mercado “spot”, na parte baixa de Wall Street, entre a Front Street e a Water Street. Vende-se ali café físico, em armazém, disponível imediatamente.
O segundo é o mercado futuro. Compram-se e vendem-se ali contratos sobre café que pode ainda estar na árvore. As contas se liquidam por diferença de margem, isto é, pelo pagamento da diferença entre o preço combinado e a cotação, sem que o café mude de mãos. A entrega física só raramente é exercida.
O regulamento prevê que, em caso de corner, os oficiais da bolsa fixem eles mesmos um preço de liquidação. Trata-se de evitar falências em cadeia: sem essa salvaguarda, o operador encurralado arrasta seu corretor, que arrasta seu banqueiro. Ainda não existe uma câmara de compensação geral, portanto ninguém se responsabiliza pelo conjunto dos compromissos.
O comitê Hughes do Estado de Nova York, em 1909, reconhece que a bolsa criou “estabilidade e certeza” onde se alternavam a escassez e o glut, o excesso de oferta. Depois designa um fator “não comercial” que acaba de distorcer o jogo: a valorização brasileira.
Ukers 1922, cap. XXXIV, p. 510, 514-515 (impr.)A bolsa não suprime os corners. Dá-lhes um calendário.
Em 1883-1884, uma alta de 7 para 11 ½ centavos se desfaz por uma razão que nada tem de comercial. O cabo telegráfico que passa por Portugal se rompe num sábado. Os agentes do sindicato brasileiro não podem mais cobrir suas margens, então suas contas são liquidadas de ofício. Os fundos chegam na segunda-feira, tarde demais.
O “grande boom” de 1886-1887 parte, por sua vez, de estimativas de safra brasileira catastróficas: 3.033.000 sacas anunciadas para 1887-1888. Um grupo altista de Nova York, Chicago, Nova Orleans, do Brasil e da Europa fixa 25 centavos como objetivo.
Ele leva os contratos de dezembro de 7,65 a 22 ¼ centavos em 1º de junho de 1887, recorde que durará trinta e dois anos. Depois o mercado despenca 6 ¼ centavos em menos de duas semanas, em um pregão de 412.000 sacas.
É nessa campanha, conduzida contra os Arbuckle, que Hermann Sielcken ganha suas esporas. Torna-se o homem mais temido do pregão.
Ukers 1922, cap. XXXV, p. 800-801 (impr.); cap. XXXI, p. 781O que segue é uma década de manobras, e vale a pena tomá-las uma a uma em vez de fazer delas uma lista.
Setembro de 1891. George Kaltenbach, especulador parisiense, alia-se a três operadores de Le Havre, de Hamburgo e de Antuérpia para quebrar um corner de Nova York. Depois muda de lado e se torna comprador. Leva o preço a 17,7 centavos e embolsa, diz o boato, mais de um milhão de dólares. Em maio de 1893 desmorona, e arrasta em sua queda trinta casas de Hamburgo, de Le Havre e de Roterdã.
Abril de 1895. Guzmán Blanco, ex-presidente da Venezuela radicado em Paris, tenta por sua vez o golpe e compra 200.000 sacas em Le Havre.
1898. Uma campanha de baixa leva o Rio 7 a 4 ½ centavos em novembro.
1899-1900. É o que se chamou de “boom da peste bubônica”. Os vapores brasileiros são postos em quarentena, o café deixa de chegar, e o preço passa de 4 ¼ a 8 ¼ centavos. Uma epidemia acaba de fazer o café dobrar.
Junho de 1903. O Brasil colheu 15 milhões de sacas em 1901-1902, depois 20 milhões em 1902-1903. Demais. O preço cai para 3,55 centavos a libra-peso para a entrega de julho: o mais baixo de toda a história do café.
Fevereiro de 1904. O “boom sulista”, conduzido pelo rei do algodão D. J. Sully, faz o preço subir a 11,85 centavos em 2 de fevereiro com 462.000 sacas. Três dias depois, no dia 5, mais de um milhão de sacas são liquidadas em um pregão.
Observe o que esses quinze anos têm em comum. Nenhum desses abalos vem de um cafeeiro.
Ukers 1922, cap. XXXV, p. 801-803 (impr.)Nesta pranchaAs 11 seções
- 01Antes da bolsa: Moca, os corretores e o direito de não vir
- 02O século dos reis: Arnold, o sindicato e o crash de 1880-1881
- 03A bolsa e seus pânicos: Nova York 1882, Le Havre, Hamburgo, Londres
- 04A valorização brasileira e os controles de guerra, 1906-1944
- 05O Acordo Internacional do Café, 1962-1989, e seu rompimento
- 06A crise de 2001
- 07As tradings, as cooperativas e as instituições de origem
- 08Os incoterms
- 09Os torrefadores industriais
- 10O clima, o EUDR e o custo da conformidade
- 11Pranchas de arquivo