Le prix du café
Un câble télégraphique coupé un samedi. Une épidémie de peste. Un spéculateur parti en vacances au mauvais moment. Une gelée réelle que personne n'a voulu croire. Et soixante-dix-huit millions de sacs brûlés, jetés à la mer ou versés dans des remblais. Voici ce qui fait le prix de votre tasse, et vous remarquerez que le café n'y figure presque jamais.
Chapitre I
01Le comptable de Rhode Island
En 1836, un jeune homme du Rhode Island arrive à New York pour tenir les comptes d'un épicier. Il s'appelle Benjamin Green Arnold.
Associé en 1851. Chef de la maison en 1868, avec un demi-million de dollars de crédit. Et en 1869, il lance la première grande spéculation sur le café vert, et il la tient dix ans.
Dix ans. On l'appelle le roi du commerce du café. Une seule de ces années lui rapporte 1,2 million de dollars. Il préside le New York Coffee Exchange et compte le président des États-Unis parmi ses amis. Thurber, qui écrit à chaud, qualifie la décennie de bulle spéculative, et il a raison : en juillet 1880, le marché se retourne. Entre cette date et janvier 1881, New York et Boston perdent cinq à sept millions de dollars, et les trois plus grandes maisons de la place sont emportées. Arnold tombe avec elles.
Il meurt en décembre 1894, et Ukers note une chose qui ne se lit pas souvent dans ces histoires-là : ses créanciers lui gardèrent leur estime.
Retenez cette phrase. C'est la dernière fois, dans ce récit, que quelqu'un sortira d'une faillite avec l'estime des autres.
Ukers 1922, p. 517-540 ; Thurber, Coffee: From Plantation to Cup (1881) ; voir les repères « 1836 », « 1869 → 1879 » et « 1880–1881 » de la chroniqueChapitre II
02L'homme qui revint avec un paquet d'ordres
L'autre fils de cette histoire est allemand, et son parcours est un roman.
Hermann Sielcken est le fils d'un petit boulanger de Hambourg. Il passe un an au Costa Rica, débarque pauvre à San Francisco, devient acheteur de laine entre les Rocheuses et le Pacifique, et survit dans l'Oregon à un accident de diligence qui lui laissera le dos voûté pour la vie.
Engagé chez Crossman, il fait alors quelque chose qu'aucun employé ne fait : il disparaît. Des mois, en Amérique du Sud. Personne ne sait où il est ni ce qu'il fabrique.
Il revient avec un paquet d'ordres, et il exige d'être associé.
Il l'est en 1881. Roi du café en 1904. Et c'est chez lui, dans une villa de Baden-Baden, qu'un État viendra un jour demander la permission d'exister. Mais n'allons pas trop vite.
Ukers 1922, p. 517-540 ; voir le repère « 1869 · Sielcken » de la chroniqueChapitre III
03Le samedi où le câble a été coupé
1884. Il n'existe pas encore de câble télégraphique direct entre l'Europe et le Brésil. Les ordres passent par des relais, et l'un de ces relais est portugais.
Un samedi, la ligne est coupée par le Portugal.
Ce qui se passe alors est d'une logique implacable. Les agents du syndicat brésilien doivent, comme tous les opérateurs à terme, couvrir leurs marges, verser de l'argent frais pour maintenir leurs positions ouvertes. Sans câble, pas d'instruction, pas de fonds. Leurs comptes sont liquidés d'office. Le Rio tombe de 11,5 à 8,25 cents.
Le lundi, les fonds arrivent. Tout est réglé, avec intérêts.
Rien ne s'était passé. Aucune récolte n'avait manqué, aucun navire n'avait coulé, aucun caféier n'avait souffert. Une ligne coupée pendant deux jours avait fait perdre un quart de sa valeur au café du monde, puis la lui avait rendue.
À partir de ce jour, le prix du café est une fonction de la vitesse de l'information. Il ne l'a plus jamais cessé.
Ukers 1922, p. 517-540 ; voir le repère « 1884 · le câble » de la chroniqueChapitre IV
04Les corners
Un mot d'explication, parce que le reste ne se comprend pas sans lui. Faire un corner, c'est acheter discrètement tout ce qui se vend d'une marchandise, sur tous les marchés à la fois, jusqu'à ce que ceux qui l'ont vendue sans la posséder soient obligés de vous la racheter au prix que vous fixez. C'est légal, c'est brutal, et cela demande beaucoup d'argent.
Deux hommes s'y essaient à quatre ans d'intervalle.
George Kaltenbach, spéculateur parisien, commence par l'inverse : en 1891, il casse un corner de New York, avec trois opérateurs du Havre, de Hambourg et d'Anvers. Puis il achète sur tous les marchés du monde. À 17,7 cents, ses profits dépassent le million. Le krach de mai 1893 emporte trente maisons de Hambourg, du Havre et de Rotterdam, et son agent de New York.
En 1895, c'est le tour de Guzmán Blanco, ancien président du Venezuela, qui vit à Paris avec vingt millions. Il achète deux cent mille sacs au Havre et des contrats partout. Le hasard l'aide : le choléra frappe Rio. Il porte le Rio 7 à 15,5 cents en octobre.
Puis viennent trois années de baisse, jusqu'à 4,5 cents en 1898.
Vous avez bien lu. Le prix a été multiplié par trois par une manœuvre financière et une épidémie, puis divisé par trois. Entre les deux, le planteur brésilien a fait exactement le même travail.
Ukers 1922, p. 528 ; voir les repères « 1893 · Kaltenbach » et « 1895 » de la chroniqueChapitre V
05La guerre du sucre
1896. John Arbuckle, qui a lancé Ariosa en 1873, la première marque nationale de café en paquet des États-Unis, glace son café au sucre et aux œufs. Il achète donc beaucoup de sucre, et il finit par se dire qu'il ferait aussi bien de le raffiner lui-même. Il ouvre sa raffinerie contre le trust Havemeyer.
Le trust riposte par où ça fait mal : il achète pour deux millions la Woolson Spice de Toledo et sa marque de café Lion. Sielcken entre à son conseil.
Suivent dix ans de guerre des prix sur le café et sur le sucre, et des millions de dollars de frais de justice. À la fin, Arbuckle vend toujours les deux.
Quand il meurt, le 27 mars 1912, après quatre jours de maladie, la Bourse du café ferme à deux heures. Son usine de Brooklyn torréfie huit à neuf mille sacs par jour et expédie huit cent mille paquets d'Ariosa. Elle reçoit cent huit millions de coupons par an, contre quatre millions de primes envoyées, dont, précise Ukers, assez d'anneaux de mariage pour « assister à 80 000 noces ». Succession : trente-trois millions de dollars.
Cent huit millions de coupons. C'est le premier moment de cette histoire où l'on entrevoit le consommateur, et il y apparaît sous la forme d'un bout de carton découpé dans un paquet.
Ukers 1922, p. 519, 522-525 et 523-524 ; voir les repères « 1873 », « 1896 · la guerre du sucre » et « 27 mars 1912 » de la chroniqueChapitre VI
06Baden-Baden, août 1906
Voici la scène. Si ce récit doit en garder une seule, c'est celle-là.
Le Brésil vient de récolter, en 1906-1907, vingt millions cent quatre-vingt-dix mille sacs. Record absolu. C'est une catastrophe : une telle récolte fait s'effondrer les cours. L'État de São Paulo décide donc de « valoriser » son café, acheter les excédents et les stocker pour tenir les prix. Il lui faut, pour cela, un financement que personne n'a jamais consenti à un État pour une marchandise.
Son commissaire fait le tour de l'Europe. Les Rothschild refusent. Toutes les banques refusent.
Alors il monte à Baden-Baden, à la villa de Hermann Sielcken, le fils du boulanger de Hambourg, celui qui avait disparu des mois en Amérique du Sud vingt-cinq ans plus tôt. Et il lui demande de financer cinq à huit millions de sacs.
Sielcken refuse. Puis accepte, à quatre-vingts pour cent d'une valeur de sept cents la livre.
La suite dépasse l'arrangement. La récolte record oblige l'État à racheter neuf millions de sacs et le laisse en quasi-faillite. Sielcken ramène alors les Rothschild dans l'affaire, et fait interdire par une loi toute nouvelle plantation de café au Brésil.
Relisez la dernière phrase. Un négociant privé, depuis une ville d'eaux allemande, vient de fixer la politique agricole du premier producteur mondial.
Ukers 1922, p. 517-519 et 529-534, d'après Sloss, World's Work ; voir les repères « 1906 », « 1906-1907 » et « août 1906 · Baden-Baden » de la chroniqueChapitre VII
07Cinq mille dollars à qui saura l'expliquer
Aux États-Unis, quelqu'un finit par trouver que cela fait beaucoup.
En 1911, le sénateur Norris, du Nebraska, accuse le syndicat de valorisation de coûter trente-cinq millions de dollars par an aux Américains. L'enquête traîne. Le procès de 1912 est abandonné après que Sielcken et le Brésil ont promis de vendre les sept cent quarante-six mille cinq cent trente-neuf sacs entreposés sur le sol américain.
La loi Norris, en février 1913, interdit toute participation américaine à une valorisation.
Et Sielcken, à qui l'on reproche un mécanisme que personne autour de la table ne comprend tout à fait, offre cinq mille dollars à qui saura l'expliquer.
C'est peut-être la phrase la plus honnête de tout ce récit, et elle vient du coupable.
Ukers 1922, p. 532-533 ; voir les repères « 1911 · Norris » et « 1912 » de la chroniqueChapitre VIII
08La gelée qu'on n'a pas crue
Juin 1918. Il gèle réellement au Paraná et à São Paulo.
Or, chaque année, à la même saison, le marché bruisse de rumeurs de gelée : c'est un classique, une arme d'opérateur, un bruit qu'on fait courir pour faire monter les cours. Les acheteurs américains ont appris à ne plus y croire.
Cette fois, c'est vrai. Ils ne suivent pas. Les bateaux repartent vides.
Le Santos 4 vaut 8,25 cents en mai. Le 10 décembre, après l'armistice, il en vaut 20,5.
Il faut ajouter un détail qui dit tout de cette période : pour obtenir du tonnage maritime en temps de guerre, Hoover, à la Food Administration, avait dû faire officiellement reconnaître le café comme un aliment. Sans quoi les navires servaient à autre chose.
Un marché qui a crié au loup pendant vingt ans ne reconnaît plus le loup. C'est la définition même d'un marché qui a cessé de parler de la marchandise.
Ukers 1922, p. 535-538 ; Food Administration, règles de février 1918 ; voir le repère « juin 1918 » de la chroniqueChapitre IX
09Soixante-dix-huit millions de sacs
Et puis vient ce qu'il faut bien appeler par son nom.
Le krach de 1929 fait s'effondrer les cours, avec les stocks énormes accumulés par vingt ans de valorisation. Le Brésil est en crise avant même la révolution de Vargas.
Alors, de 1931 à 1944, le pays détruit méthodiquement son café exportable.
Soixante-dix-huit millions deux cent mille sacs. Brûlés à Santos. Jetés à la mer. Utilisés comme combustible de locomotive. Versés comme remblai sous des routes.
L'équivalent de trois récoltes mondiales.
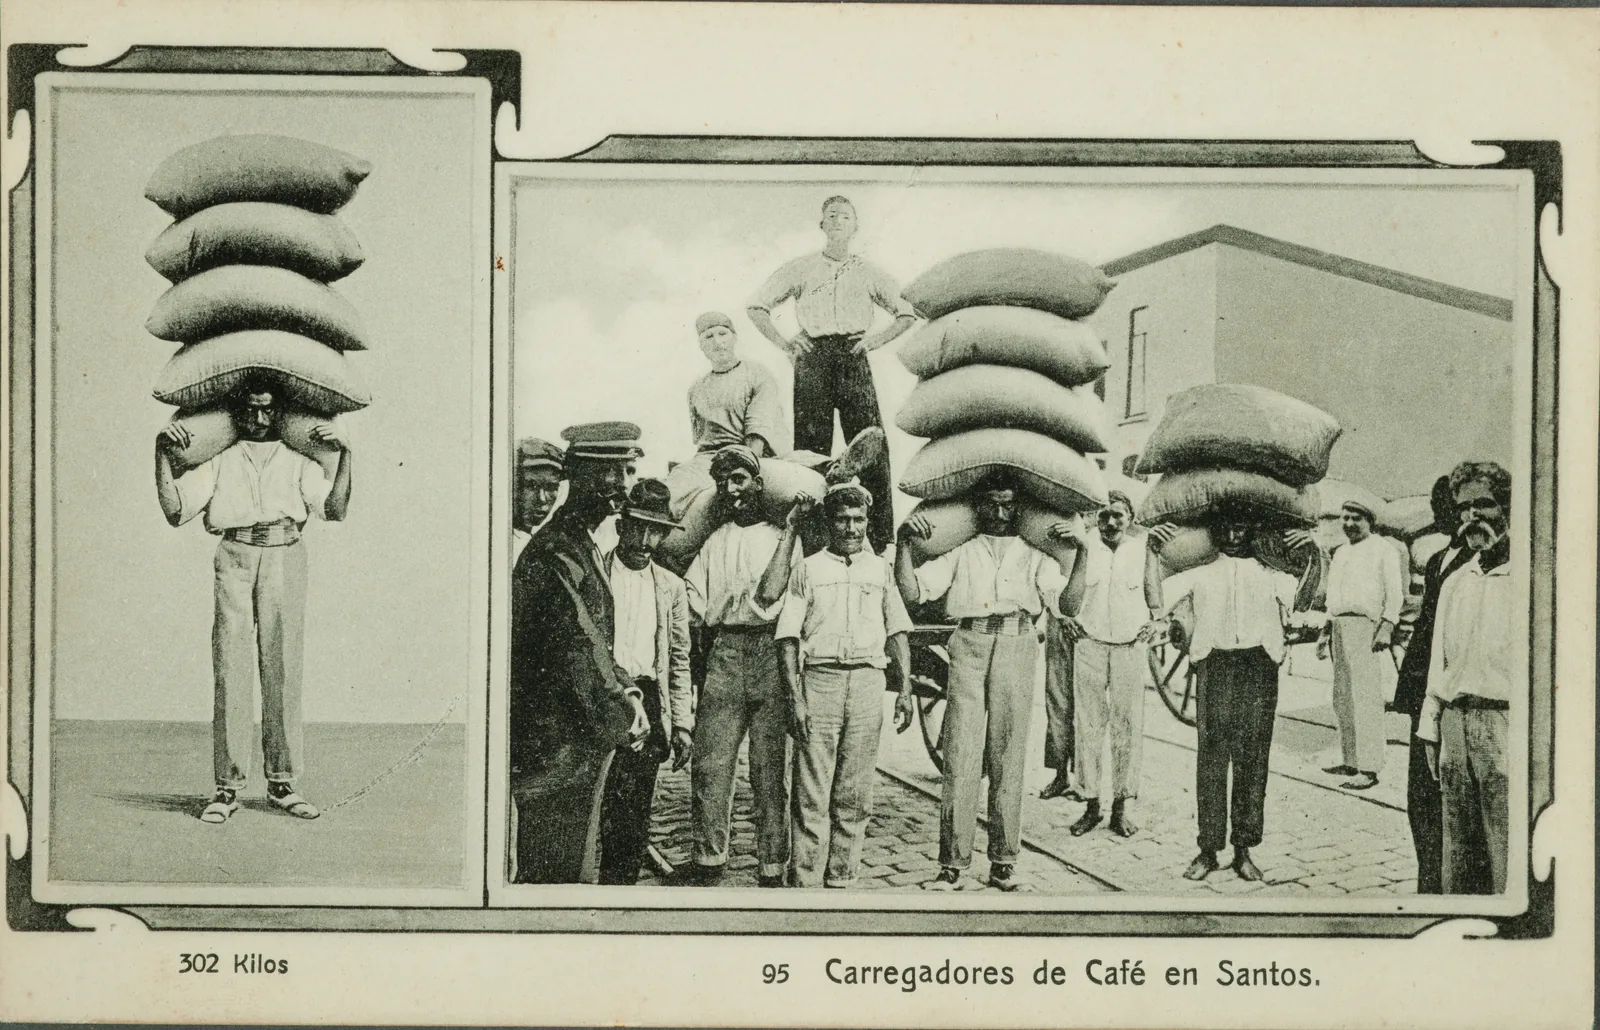
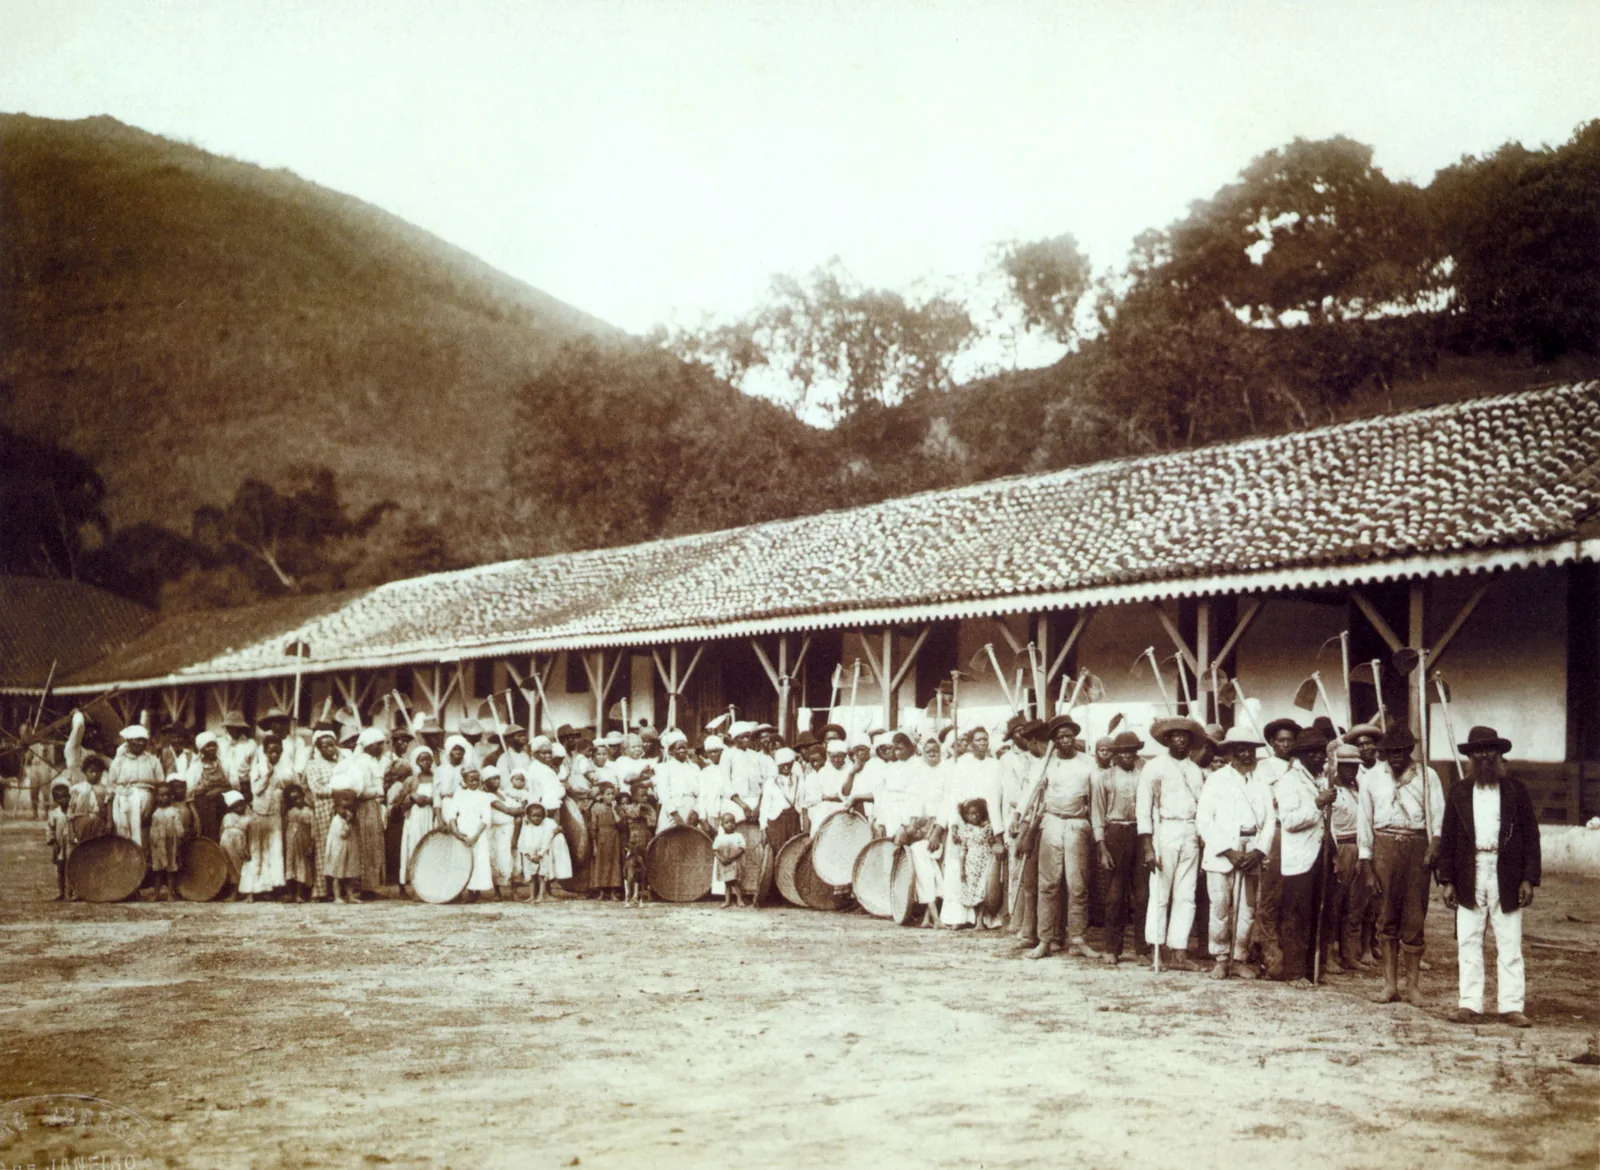
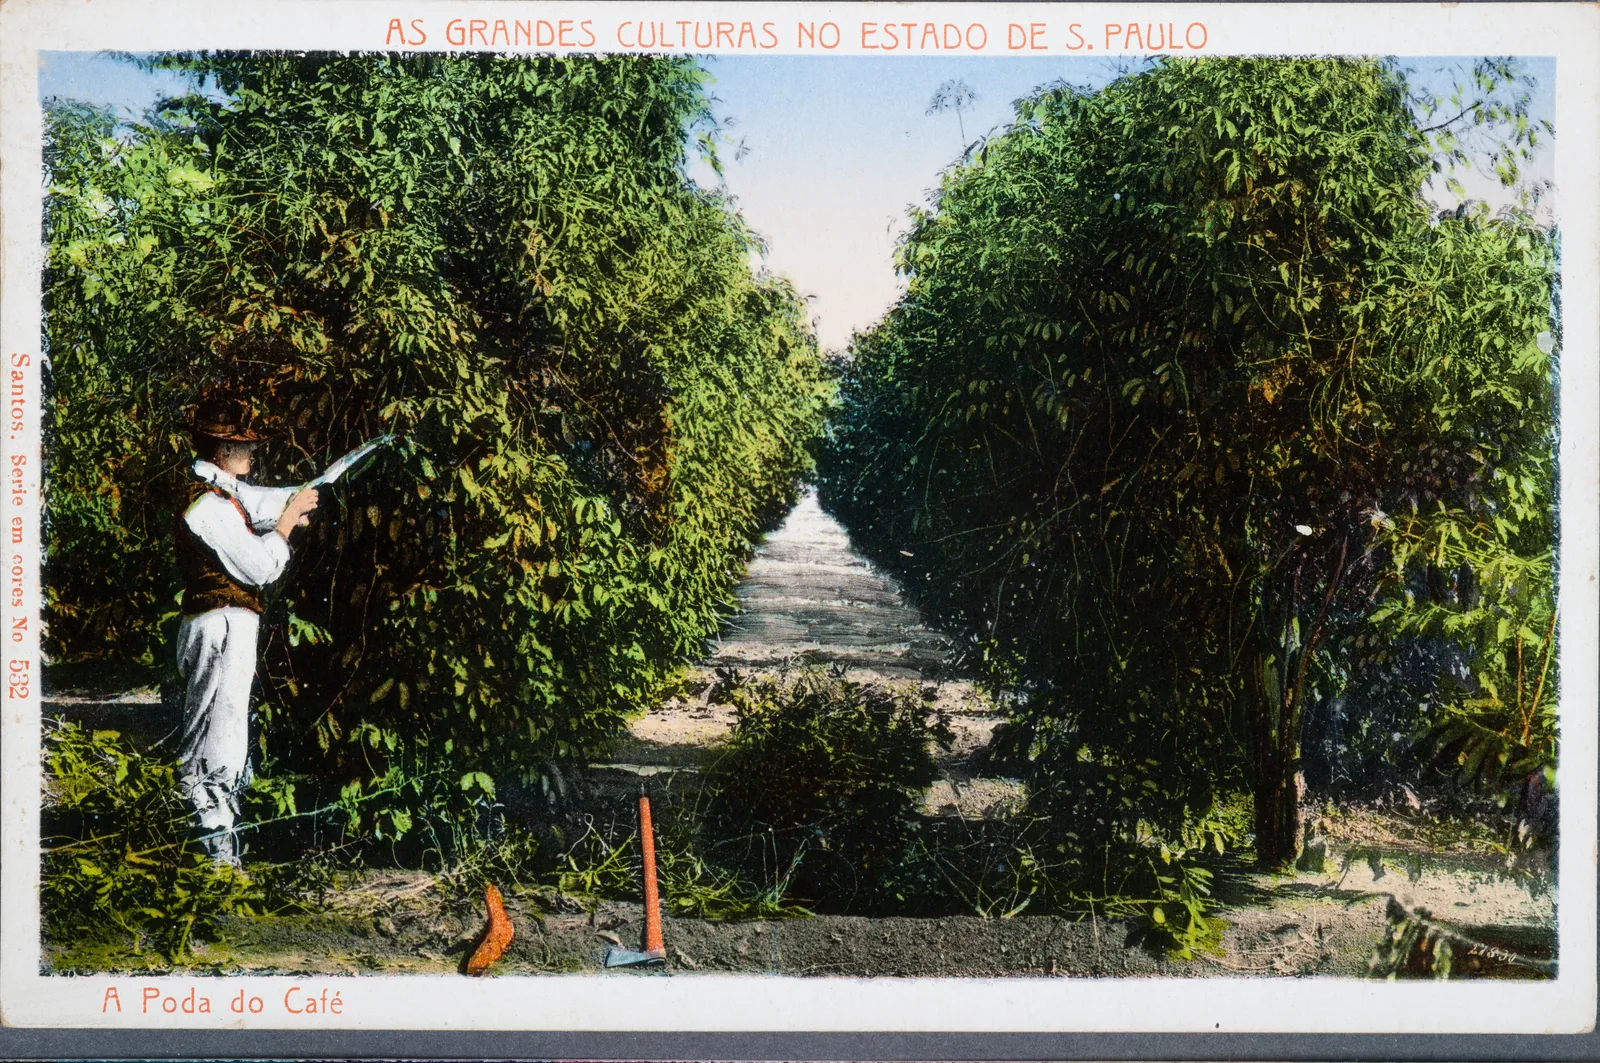
Prenez une minute sur ce chiffre. Chacun de ces sacs a été planté, désherbé, ombragé, cueilli cerise par cerise, dépulpé, séché, trié, ensaché, chargé. Le travail de centaines de milliers de personnes pendant treize ans a été chargé dans des chaudières de locomotives pour que le prix ne baisse pas.
Ce n'est pas un accident du marché. C'est le marché qui fonctionne comme prévu.
Daily Coffee News, 90 Years Ago… (2021) ; Time, Brazil: Smoke & Mirth (1936) ; Conselho Nacional do Café ; Ukers 1935 ; voir les repères « 1929–1930 » et « 1931–1944 » de la chroniqueChapitre X
10Et ça n'a jamais cessé
On pourrait croire l'époque révolue. Elle ne l'est pas ; seuls les décors ont changé.
Les 17 et 18 juillet 1975, la gelée noire tue environ un milliard et demi d'arbres au Brésil et dévaste le Paraná. Le prix mondial va plus que tripler : en mars 1977, l'arabica dépasse trois dollars la livre à New York, un niveau réel jamais retrouvé depuis.
En 1989, le système de quotas de l'Accord international sur le café s'effondre. Les prix chutent. La phase libérale commence.
En 2001, c'est la crise : les prix réels tombent au plus bas depuis 1900, sous les niveaux de 1930. L'Organisation internationale du café tient sa première conférence mondiale à Londres au mois de mai.
Et le 11 février 2025, l'arabica atteint 440,85 cents la livre à New York : le plus haut de toute l'histoire du contrat C. Gel et sécheresse au Brésil, stocks au plus bas. Le même mois, un Geisha panaméen se vend dix mille dollars le kilo aux enchères.
Le même mois. Le plus haut historique d'un marché de masse, et un lot d'exception à dix mille dollars le kilo. Ce sont deux mondes qui n'ont plus rien à se dire.
ICE Futures US, contrat C, plus haut historique du 11 février 2025 ; ICO ; Pendergrast, Uncommon Grounds ; voir les repères « 17–18 juillet 1975 », « 1977 », « 1989 », « 2001 » et « février 2025 » de la chroniqueRefaites la liste de ce qui a fait bouger le prix du café depuis 1869. Un câble coupé par le Portugal. Une épidémie de choléra à Rio. Une quarantaine pour cause de peste. Un spéculateur parti en vacances pendant que son associé vendait. Un négociant en villégiature à Baden-Baden. Une gelée réelle que le marché a prise pour une rumeur. Un krach boursier à New York.
Dans cette liste, le café apparaît deux fois : en 1975 et en 2025, quand il a gelé.
C'est la seule conclusion honnête de ce récit, et elle est désagréable. Le prix du café n'a jamais été un prix du café. C'est le prix de l'information qu'on a sur lui, du crédit qu'on peut mobiliser contre lui, et du sang-froid de sept ou huit personnes.
Le planteur, lui, a fait le même travail toutes ces années-là.