Lo que no se dice sobre el precio del café de especialidad
Durante mucho tiempo creí que el precio del café de especialidad era una cuestión de calidad. Cuanto más bueno, más caro, y más llega al productor. Una especie de justicia natural del mercado, hecha posible por consumidores informados y tostadores honestos.
Es falso. No del todo falso, pero lo bastante como para que merezca que hablemos de ello de otra manera.
Llevo en el café el tiempo suficiente para haber visto las dos caras de este sector. La que se muestra, que suele ser hermosa, y la que se muestra menos, que suele ser complicada. Y la cuestión del precio es probablemente el punto donde las dos caras se encuentran con más brutalidad.
Lo que voy a intentar hacer aquí no es un alegato. Es más bien un esfuerzo por mirar las cosas de frente, con la humildad de quien no tiene todas las respuestas pero piensa que las preguntas merecen algo mejor que las respuestas de siempre.
Hay algo que se olvida a menudo cuando se habla del precio del café: el productor no negocia de verdad con nosotros. Negocia con un mercado mundial al que no le importa en absoluto la calidad de su trabajo.
El café arábica cotiza en Nueva York. El canephora, en Londres. Estos precios se mueven por variables que nadie en este sector controla realmente: una helada en Brasil, una decisión de la Fed, un movimiento de fondos especulativos que jamás han pisado una finca. En 2021, la cotización más que se duplicó en pocos meses. En 2018 cayó por debajo de un dólar la libra, un umbral que el sector conserva en la memoria como un año negro.
En febrero de 2025 superó los 4 dólares la libra por primera vez en su historia. Y en 2026 volvió a caer más de un 20 % en pocas semanas por las previsiones de una cosecha récord en Brasil.
No es volatilidad. Es inestabilidad crónica. Y en ese entorno, los productores son quienes menos medios tienen para protegerse.
Sobre esta base de mercado, se añade un diferencial. Es la única parte realmente negociada, entre exportador e importador, a veces directamente entre productor y comprador cuando la cadena es corta. Ese diferencial tiene en cuenta el origen, la calidad, las certificaciones, los volúmenes, la relación entre los actores. Un café etíope bien trabajado puede obtener un diferencial positivo significativo. Un café de un origen menos de moda puede terminar con un diferencial nulo o negativo, sea cual sea la calidad del trabajo que hay detrás.
Los lotes excepcionales, los microlotes premiados en las competencias, pueden venderse a precios que representan tres, cuatro, cinco veces la cotización mundial. En febrero de 2025, un Geisha panameño alcanzó los 10 000 dólares el kilo en una subasta, el mismo día en que el arábica tocaba su récord histórico en la bolsa. Esas cifras quedan muy bien en las slides. Lo que no dicen es que se refieren a unos pocos cientos de kilos en un sector que produce miles de millones.
Para la mayor parte de las transacciones de café de especialidad, el diferencial es más modesto. Y no protege contra el hundimiento de la base. Si el mercado mundial se desploma, el diferencial positivo apenas puede compensar.
En 2018 vi lotes de buena calidad venderse a precios que apenas cubrían los costos de producción. Caficultores que se endeudaron. No porque trabajaran mal. Porque el mercado mundial había decidido otra cosa.
Hay una segunda historia, la de los contratos a precio fijo, que se presentan con gusto como la solución. La idea es buena: se sale de la volatilidad, se da visibilidad, se da seguridad a ambas partes. Y en muchos casos lo es de verdad.
Pero un precio justo hoy no es necesariamente un precio justo dentro de dieciocho meses.
Porque esa es la realidad de un contrato de café verde. Se acuerda un precio ahora, para una entrega que puede llegar varias temporadas más tarde. Entre un momento y otro, una epidemia de roya puede diezmar un lote entero. Una sequía puede reducir los volúmenes en un 30 %. Los fertilizantes pueden costar el doble que en el momento de la firma. El flete puede dispararse. Y el contrato, en cambio, se mantiene.
El productor está protegido de la caída del mercado, es cierto. También queda encerrado bajo un techo que puede no reflejar ya nada de lo que realmente le cuesta producir. Es un arma de doble filo que el sector tiende a presentar como un escudo.
Eso no es una razón para no hacer precios fijos. Es una razón para no presentarlos como una garantía absoluta de justicia, y para revisarlos con regularidad con los productores a los que se compra, en lugar de atenerse a la cifra firmada dos años antes y dar la cuestión por zanjada.
Lo tercero que se dice poco es que el café de especialidad representa solo una parte de lo que produce un productor. No la mayoría.
Una temporada de café es una distribución. Un buen año puede dar de 20 a 25 % de un lote que supera el umbral del café de especialidad. El resto se reparte entre café premium que no basta para una carta de origen único y café comercial estándar. No es un fracaso. Es agronomía. Un cultivo vivo, expuesto al clima en el momento de la floración, a la mano de obra disponible el día de la cosecha, a mil detalles que escapan al control más riguroso.
Ese café de 80-82 puntos alimenta a las familias. A menudo representa la mayor parte de los ingresos de una finca, incluso cuando es el microlote excepcional el que acaba en las revistas. Su comercialización regular, en mercados que absorben volúmenes reales, es lo que permite a un productor planificar, invertir, pagar un crédito. El café de especialidad, en este contexto, es un complemento valioso. A veces transformador. Pero rara vez una sustitución total de la economía del café corriente.
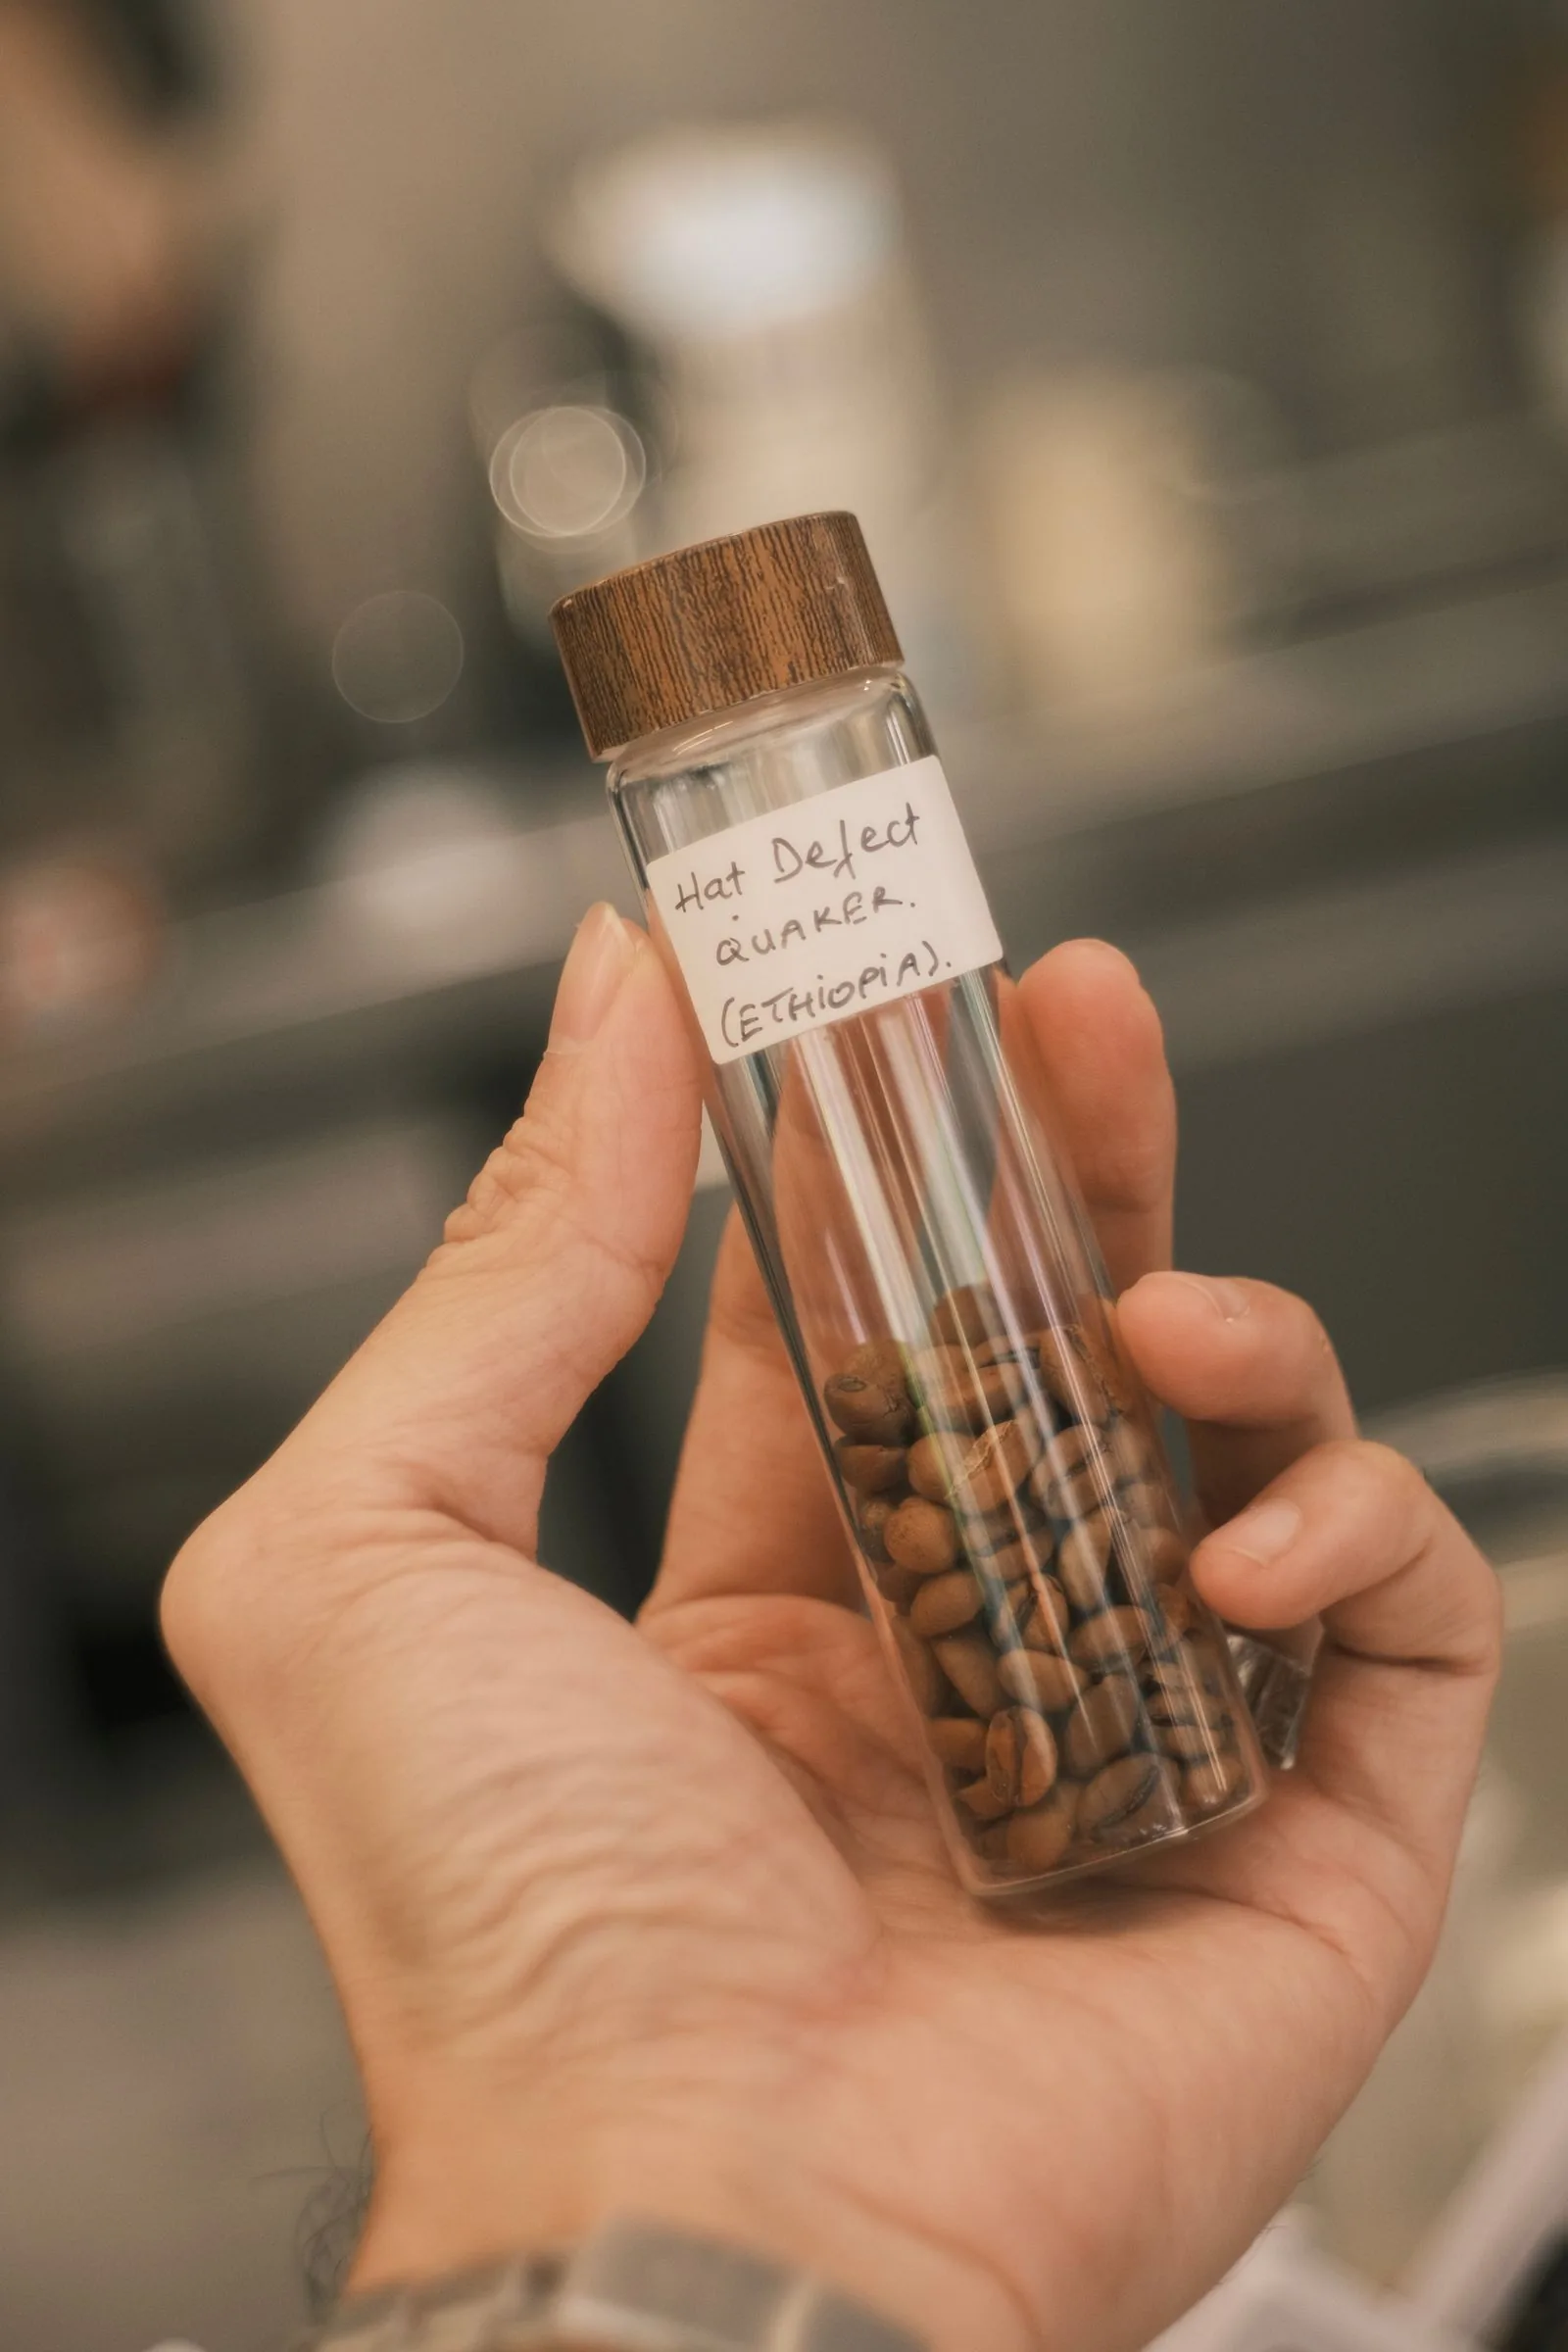
He visto cooperativas que se reposicionaron enteramente en la calidad premium. Que invirtieron en equipos serios de poscosecha, mesas de selección, tanques de fermentación, estaciones de secado elevadas. Y que se encontraron con una parte importante de su cosecha invendible al precio esperado, porque el mercado del café de especialidad no absorbía esos volúmenes. La demanda de microlotes excepcionales no es elástica hasta el infinito. Y la calidad excepcional no se pide como se regula un termostato.
También hay algo un poco incómodo en la manera en que ciertos actores del specialty solo se interesan por la cima de la pirámide de calidad de un productor. El lote de 90 puntos que se pone en primer plano en portafilter y en flatlay, sin plantear nunca la pregunta de qué va a hacer ese productor con el 80 % de su cosecha que no alcanza ese nivel. No es malevolencia. Es un punto ciego comercial que tiene consecuencias reales para personas reales.
El discurso del specialty valora la excepción. Vuelve invisible lo que da estabilidad económica a lo cotidiano.
Ahora, las cifras. Porque se puede dar vueltas durante mucho tiempo, pero en algún momento hay que mirar la cascada de frente.
Una bolsa de 250 gramos vendida a 24 euros en una tienda specialty. Es decir, 96 euros el kilo al consumidor. Se descuentan el IVA, los márgenes de distribución, el empaque, la logística final, los gastos de marketing, el alquiler de la tienda. Quedan quizá de 35 a 45 euros por kilo tostado para el tostador, si es un actor artesanal serio. Con ese monto paga sus propios costos: energía, amortización del equipo, mano de obra, mermas del tueste, gastos generales.
Lo que pagó por el café verde: entre 15 y 25 euros el kilo según el origen y la temporada, para un buen café de especialidad en el contexto de precios actual. El importador, por su parte, pagó al exportador, gestionó el flete marítimo, la aduana, el almacenamiento, el financiamiento del inventario, los riesgos cambiarios. El exportador pagó al productor, financió la poscosecha, la mano de obra, la logística local.
Al final, el productor recibió algo que, para un café comprado honestamente, representa a menudo menos de la mitad del precio FOB de exportación, una vez deducidos los intermediarios locales y los costos de transformación. Y para un café estándar que no encuentra comprador al precio del café de especialidad, a veces mucho menos.
No digo que los tostadores se enriquezcan a costa de los productores. Cada eslabón tiene costos reales y riesgos reales. Lo que digo es que la distancia entre el discurso sobre la valorización del productor y la realidad de los flujos financieros es a menudo mayor de lo que se piensa. Y que esta pregunta merece plantearse con claridad: ¿cuántos tostadores que usan la palabra «justo» han calculado de verdad lo que recibe su productor, una vez recorrida toda la cadena?
Algunos lo han hecho. Publican el precio pagado en la exportación, las fechas de las transacciones, a veces una estimación de lo que llegó al productor. La transparencia radical la practican desde hace varios años algunos actores serios. Ese movimiento merece amplificarse, no porque dé buena conciencia, sino porque hace estructuralmente más difícil la mentira.
Hay algo que las cifras no captan bien y que, sin embargo, es quizá el elemento más determinante en el reparto real del valor: la duración de la relación.
Un productor que trabaja con el mismo comprador desde hace siete años no está en la misma posición que uno que cambia de comprador cada año según el mejor precio ofrecido sobre la muestra. No es una observación ingenua sobre la lealtad. Es una observación económica. La duración crea confianza, y la confianza crea las condiciones en las que pueden tener lugar las conversaciones de verdad. Aquellas en las que el productor dice «tuve una mala temporada, necesito ajustar» y en las que el comprador puede responder con algo distinto de una negativa o de una ruptura de contrato.
He visto importadores que adelantan dinero a los productores antes de la cosecha para financiar los insumos, los equipos, a veces la mano de obra. No por filantropía, sino porque así se asegura un abastecimiento de calidad a largo plazo. He visto tostadores que se comprometen con volúmenes plurianuales, no porque les convenga de inmediato, sino porque han entendido que la calidad se construye en la continuidad y no en la transacción puntual.
Estos modelos existen. No son la norma. Pero muestran que la cuestión del valor compartido no se juega solo en el precio por kilo. Se juega también en la estructura de la relación, en el tiempo. Un buen precio dentro de un contrato renegociado a la baja en cuanto el mercado se mueve interesa menos a un productor que un precio algo inferior pero estable, con un socio que absorbe con él los avatares.
Es lo difícil de hacer oír en un sector que tiende a comunicar sobre instantes, orígenes, cosechas, puntajes. La duración no se sube a una story.
Hay un desarrollo reciente que cambia un poco la ecuación general, y que observo desde hace algunos años con mucho interés. El café mundial ya no se negocia solo entre un puñado de compradores europeos y estadounidenses y productores en posición estructuralmente débil. Llegan nuevos compradores, con sus propias lógicas, sus propios mercados internos, sus propios apetitos de calidad.
Compradores chinos, coreanos, japoneses. Plataformas que operan desde Dubái. El resultado, en los segmentos diferenciadores, es una competencia mayor por los mismos lotes. Y cuando varios compradores se disputan los mismos lotes, los precios suben. Se ve en los Geisha de Panamá, en ciertas subastas de la Cup of Excellence, en microlotes etíopes u hondureños que hace cinco años habrían encontrado comprador a un precio razonable y que hoy se van a niveles antes inimaginables.
Es una buena noticia para los productores que producen esos cafés. Una relación de fuerzas que se reequilibra un poco. La posibilidad de no depender ya de un solo mercado ni de una sola red.
Es una noticia más ambivalente para la cadena aguas abajo. Cuando el costo de la materia prima sube, los márgenes de los tostadores se comprimen, o los precios al consumidor aumentan, o ambas cosas a la vez. Las cafeterías independientes que habían construido su modelo sobre una oferta de calidad a precio accesible se encuentran con ecuaciones que ya no funcionan tan bien.
Y queda una pregunta abierta: ¿ese valor adicional llega de verdad a los productores, o se queda en los nuevos intermediarios que se posicionan sobre esos flujos? La historia del café está empedrada de promesas de valor compartido que no siempre se cumplieron. Nada dice que los nuevos actores vayan a cumplir mejor que los anteriores. Quizá con más compradores en competencia los arbitrajes resulten menos desfavorables para el origen. Pero es una intuición, no una certeza.
Sobre el medioambiente voy a ser directo, porque el tema merece algo mejor que los atajos de siempre.
Hay algo de verdad en la imagen ecológica del café de especialidad. El arábica de calidad crece a menudo bajo sombra, en un sistema agroforestal de hecho, porque así funciona el terroir, no por ideología. Estos sistemas tienen efectos reales sobre la biodiversidad local, la retención de agua en los suelos, la resistencia a las enfermedades. World Coffee Research estima que los arábicas en monocultivo intensivo podrían perder hasta un 25 % de sus rendimientos en las próximas décadas. La agroforestería no es una postura ética, es una necesidad que empieza a imponerse por evidencia agronómica.
Pero una nota sensorial de 87 puntos mide la taza. No las prácticas agrícolas. Ni la gestión de las aguas de lavado, que pueden contaminar los cursos de agua cuando no se tratan. Ni las condiciones de trabajo durante la cosecha. Un café calificado con 87 puede venir de una explotación ejemplar o de una finca con prácticas discutibles. La nota no es una etiqueta ambiental, y confundirla con una sería un error.
La certificación orgánica suele ser inaccesible para los pequeños productores, no porque usen insumos, sino porque los costos de auditoría superan sus medios. Muchos trabajan de facto de manera orgánica sin poder nunca hacerlo valer comercialmente. Las certificaciones valen más que nada. No valen lo que la relación directa, la visita a terreno, la conversación que permite saber qué pasa de verdad entre dos auditorías.
Lo que trato de decir, al juntar estas observaciones, es que el café de especialidad tiene un problema de promesas mal calibradas. No de malas intenciones, en conjunto. Sino de promesas formuladas de manera demasiado vaga para poder cumplirse o desmentirse, y esa vaguedad conviene estructuralmente a quienes no quieren que se los evalúe en serio.
«Valorizar al productor»: ¿en qué medida, según qué estándar, en comparación con qué?
«Prácticas sostenibles»: ¿auditadas por quién, según qué protocolo, con qué sanciones en caso de incumplimiento?
«Trazabilidad total»: ¿hasta qué parcela, con qué verificación independiente?
Estas preguntas no son retóricas. Son preguntas de oficio. Y la manera en que se responden, o en que se evita responderlas, dice mucho sobre la realidad de un compromiso.
Lo que he aprendido a hacer, poco a poco: ir más allá del catálogo. Hacer preguntas incómodas a los exportadores con los que trabajo. Pedir que me expliquen cómo se reparte, río arriba, el precio que negocio. Aceptar que algunas respuestas me disgusten, y que ese disgusto es una información útil.
Lo que he aprendido a no hacer: dejarme seducir por un lindo relato sobre una familia de productores de tercera generación sin preguntarme qué recibe realmente. Confundir un empaque con una política. Tomar la trazabilidad por transparencia. No es lo mismo. La trazabilidad dice de dónde viene el café. La transparencia dice cuánto ganó cada eslabón en el camino. Ambas nociones solo coinciden cuando alguien ha decidido hacerlas coincidir.
Queda una pregunta que se esquiva demasiado a menudo: ¿quién puede pagar de verdad este café?
El consumidor francés promedio no tiene los medios para pagar 24 euros por 250 gramos todas las mañanas. No es falta de conciencia. Es una restricción presupuestaria real. Y el discurso que da a entender que solo quien compra specialty responsable merece ser considerado ético en sus elecciones alimentarias es un discurso de clase, se quiera o no. No se les pide a las personas que elijan entre pagar el alquiler y comprar un café ético. Si se hace de manera implícita, se pierde algo esencial sobre lo que significa la accesibilidad.
La verdadera pregunta estructural, de la que se habla poco, es cómo elevar el nivel de lo que existe a 8 o 12 euros el kilo, en lugar de concentrar toda la innovación en el segmento que puede pagar 96 euros el kilo al consumidor. No es glamuroso. No es lo que hace las lindas campañas. Pero es estructuralmente más útil para los productores cuyos intereses se pretende defender, porque eso representa volúmenes, y los volúmenes son los que dan ingresos estables.
El café de especialidad no es ni una estafa ni una panacea. Es un espacio de trabajo donde las cosas pueden hacerse mejor que en otras partes, a condición de mirar con honestidad cómo funcionan, no como quisiéramos que funcionaran.
Lo que quiero, por mi parte, es seguir trabajando con gente que prefiere las conversaciones de verdad a las lindas slides. Exportadores que hablan de sus costos sin que sea una táctica de negociación. Productores que explican una mala temporada sin tratar de maquillarla. Colegas que saben decir no sé.
No es un ideal inalcanzable. Es solo más difícil que imprimir una linda historia en una bolsa.
Marco De Sousa Rosa, Head of Coffee, MaxiCoffee