O que não se diz sobre o preço do café especial
Durante muito tempo, acreditei que o preço do café especial era uma questão de qualidade. Quanto melhor, mais caro, mais chega ao produtor. Uma espécie de justiça natural do mercado, tornada possível por consumidores esclarecidos e torrefadores honestos.
Isso é falso. Não totalmente falso, mas falso o bastante para merecer que se fale dele de outro jeito.
Trabalho com café há tempo suficiente para ter visto os dois lados deste setor. O que se mostra, que costuma ser bonito, e o que se mostra menos, que costuma ser complicado. E a questão do preço é provavelmente o ponto em que os dois lados se encontram da forma mais brutal.
O que vou tentar fazer aqui não é um requisitório. É antes um esforço para olhar as coisas de frente, com a humildade de quem não tem todas as respostas, mas acha que as perguntas merecem mais do que as respostas de sempre.
Há algo que esquecemos com frequência quando falamos do preço do café: o produtor não negocia de verdade conosco. Ele negocia com um mercado mundial que não está nem aí para a qualidade do seu trabalho.
O café arábica é cotado em Nova York. O canephora, em Londres. Esses preços se movem sob o efeito de variáveis que ninguém neste setor controla de verdade: uma geada no Brasil, uma decisão do Fed, a manobra de fundos especulativos que nunca puseram os pés numa fazenda. Em 2021, a cotação mais que dobrou em alguns meses. Em 2018, caiu abaixo de um dólar a libra-peso, um patamar que o setor guarda na memória como um ano negro.
Em fevereiro de 2025, passou de 4 dólares a libra-peso pela primeira vez em sua história. E em 2026, voltou a cair mais de 20% em poucas semanas, diante das previsões de uma safra recorde no Brasil.
Isso não é volatilidade. É instabilidade crônica. E, nesse ambiente, os produtores são os que têm menos meios de se proteger.
Sobre essa base de mercado, soma-se um diferencial. É a única parte realmente negociada, entre exportador e importador, às vezes diretamente entre produtor e comprador quando a cadeia é curta. Esse diferencial leva em conta a origem, a qualidade, as certificações, os volumes, a relação entre os atores. Um café etíope bem trabalhado pode obter um diferencial positivo significativo. Um café de uma origem menos em voga pode terminar com um diferencial nulo ou negativo, seja qual for a qualidade do trabalho por trás.
Os lotes excepcionais, os microlotes premiados em competições, podem ser vendidos por preços que representam três, quatro, cinco vezes a cotação mundial. Em fevereiro de 2025, um Geisha panamenho chegou a 10.000 dólares o quilo em leilão, no mesmo dia em que o arábica batia seu recorde histórico na bolsa. Esses números rendem belos slides. O que eles não dizem é que se referem a algumas centenas de quilos num setor que produz bilhões.
Na maior parte das transações de café especial, o diferencial é mais modesto. E ele não protege contra o colapso da base. Se o mercado mundial despenca, o diferencial positivo pode mal compensar.
Em 2018, vi lotes de boa qualidade saírem por preços que mal cobriam os custos de produção. Cafeicultores se endividaram. Não porque trabalhassem mal. Porque o mercado mundial havia decidido outra coisa.
Há uma segunda história, a dos contratos a preço fixo, que se apresenta de bom grado como a solução. A ideia é boa: sai-se da volatilidade, dá-se visibilidade, garante-se segurança dos dois lados. E, em muitos casos, é isso mesmo que acontece.
Mas um preço justo hoje não é necessariamente um preço justo daqui a dezoito meses.
Porque essa é a realidade de um contrato de café verde. Combina-se um preço agora, para uma entrega que pode chegar várias safras depois. Nesse intervalo, uma epidemia de ferrugem pode dizimar um lote inteiro. Uma seca pode reduzir os volumes em 30%. Os fertilizantes podem custar o dobro do que custavam na hora da assinatura. O frete pode disparar. E o contrato, ele, se mantém.
O produtor está protegido da queda do mercado, é verdade. Também está preso a um teto que pode não refletir mais nada do que lhe custa realmente produzir. É uma faca de dois gumes que o setor tende a apresentar como um escudo.
Isso não é motivo para deixar de fazer preços fixos. É motivo para não os apresentar como uma garantia absoluta de justiça, e para revisitá-los regularmente com os produtores a quem se compra, em vez de se ater ao número assinado dois anos antes e considerar a questão resolvida.
A terceira coisa que não se diz o bastante é que o café especial é apenas uma parte do que um produtor produz. Não a maioria.
Uma safra de café é uma distribuição. Um bom ano pode dar de 20 a 25% de um lote que passa o limiar do café especial. O resto se divide entre café premium que não basta para um cardápio single origin e café comercial padrão. Não é um fracasso. É agronomia. Uma cultura viva, exposta ao clima na hora da floração, à mão de obra disponível no dia da colheita, a mil detalhes que escapam ao controle mais rigoroso.
Esse café de 80-82 pontos alimenta as famílias. Representa muitas vezes a maior parte da renda de uma fazenda, mesmo quando é o microlote excepcional que acaba nas revistas. Sua comercialização regular, em mercados que absorvem volumes reais, é o que permite a um produtor planejar, investir, pagar um crédito. O café especial, nesse contexto, é um complemento precioso. Às vezes transformador. Mas raramente uma substituição total da economia do café corrente.
Vi cooperativas que se reposicionaram inteiramente na qualidade premium. Que investiram em equipamentos de pós-colheita sérios, mesas de seleção, tanques de fermentação, terreiros suspensos de secagem. E que se viram com uma parte importante da colheita invendável ao preço esperado, porque o mercado de cafés especiais não absorvia esses volumes. A demanda por microlotes excepcionais não é elástica ao infinito. E a qualidade excepcional não se encomenda como se regula um termostato.
Há também algo um pouco desconfortável na maneira como certos atores do mundo dos cafés especiais só se interessam pelo topo da pirâmide de qualidade de um produtor. O lote de 90 pontos que se coloca em destaque em foto de porta-filtro e em flatlay, sem nunca perguntar o que esse produtor vai fazer dos 80% da colheita que não chegam a esse nível. Não é maldade. É um ponto cego comercial com consequências reais para gente real.
O discurso dos cafés especiais valoriza a exceção. E torna invisível aquilo que faz a estabilidade econômica do dia a dia.
Agora, os números. Porque dá para rodear o assunto por muito tempo, mas em algum momento é preciso encarar a cascata de frente.
Um pacote de 250 gramas vendido a 24 euros numa loja de cafés especiais. Ou seja, 96 euros o quilo para o consumidor. Tiram-se o IVA, as margens de distribuição, a embalagem, a logística final, os custos de marketing, o aluguel da loja. Sobram talvez 35 a 45 euros por quilo torrado para o torrefador, se for um profissional artesanal sério. Desse valor, ele paga seus próprios custos: energia, depreciação dos equipamentos, mão de obra, perdas na torra, despesas gerais.
O que ele pagou pelo café verde: entre 15 e 25 euros o quilo, conforme a origem e a época, por um bom café especial no contexto de preços atual. O importador, por sua vez, pagou o exportador, cuidou do frete marítimo, da alfândega, do armazenamento, do financiamento do estoque, dos riscos cambiais. O exportador pagou o produtor, financiou a pós-colheita, a mão de obra, a logística local.
No fim, o produtor recebeu algo que, para um café honestamente comprado, representa muitas vezes menos da metade do preço FOB de exportação, depois de descontados os intermediários locais e os custos de processamento. E, para um café padrão que não encontra comprador ao preço do café especial, às vezes bem menos.
Não estou dizendo que os torrefadores enriquecem às custas dos produtores. Cada elo tem custos reais e riscos reais. O que digo é que a distância entre o discurso sobre a valorização do produtor e a realidade dos fluxos financeiros costuma ser maior do que se imagina. E que essa pergunta merece ser feita com clareza: quantos torrefadores que usam a palavra “justo” calcularam de fato o que o seu produtor recebe, depois de percorrida toda a cadeia?
Alguns calcularam. Publicam o preço pago na exportação, as datas das transações, às vezes uma estimativa do que chegou ao produtor. A transparência radical, alguns atores sérios a praticam há vários anos. Esse movimento merece ser ampliado, não porque dê boa consciência, mas porque torna a mentira estruturalmente mais difícil.
Há algo que os números não captam bem e que, no entanto, talvez seja o elemento mais determinante na distribuição real do valor: a duração da relação.
Um produtor que trabalha com o mesmo comprador há sete anos não está na mesma posição que um produtor que troca de comprador todo ano em função do melhor preço oferecido pela amostra. Não é uma observação ingênua sobre lealdade. É uma observação econômica. A duração cria confiança, e a confiança cria as condições em que as conversas de verdade podem acontecer. Aquelas em que o produtor diz “tive uma safra ruim, preciso ajustar” e em que o comprador pode responder com algo diferente de uma recusa ou de uma ruptura de contrato.
Vi importadores que adiantam dinheiro aos produtores antes da colheita para financiar os insumos, os equipamentos, às vezes a mão de obra. Não por filantropia, mas porque é assim que se garante um abastecimento de qualidade no longo prazo. Vi torrefadores que se comprometem com volumes plurianuais, não porque seja do seu interesse imediato, mas porque entenderam que a qualidade se constrói na continuidade e não na transação pontual.
Esses modelos existem. Não são a norma. Mas mostram que a questão do valor compartilhado não se resolve apenas no preço por quilo. Ela se resolve também na estrutura da relação, no tempo. Um preço correto num contrato renegociado para baixo assim que o mercado se mexe é menos interessante para um produtor do que um preço um pouco menor, porém estável, com um parceiro que absorve os imprevistos junto com ele.
É difícil fazer isso ser ouvido num setor que tende a comunicar sobre instantes, origens, safras, pontuações. A duração não cabe num story.
Há um desenvolvimento recente que muda um pouco a equação geral e que observo há alguns anos com muito interesse. O café mundial não se negocia mais apenas entre um punhado de compradores europeus e americanos e produtores em posição estruturalmente fraca. Chegam novos compradores, com lógicas próprias, mercados domésticos próprios, apetites próprios por qualidade.
Compradores chineses, coreanos, japoneses. Plataformas que operam a partir de Dubai. O resultado, nos segmentos diferenciados, é uma concorrência maior pelos mesmos lotes. E quando vários compradores disputam os mesmos lotes, os preços sobem. Vê-se isso nos Geisha do Panamá, em certos leilões da Cup of Excellence, em microlotes etíopes ou hondurenhos que, cinco anos atrás, encontrariam comprador por um preço razoável e que hoje saem por níveis antes inimagináveis.
É uma boa notícia para os produtores que produzem esses cafés. Uma correlação de forças que se reequilibra um pouco. A possibilidade de não depender mais de um único mercado ou de uma única rede.
É uma notícia mais ambivalente para a cadeia a jusante. Quando o custo da matéria-prima sobe, as margens dos torrefadores se comprimem, ou os preços ao consumidor aumentam, ou as duas coisas ao mesmo tempo. As cafeterias independentes que haviam construído seu modelo sobre uma oferta de qualidade a preço acessível se veem com equações que já não funcionam tão bem.
E resta uma pergunta em aberto: esse valor adicional chega de fato aos produtores, ou fica com os novos intermediários que se posicionam sobre esses fluxos? A história do café é pavimentada de promessas de valor compartilhado que nem sempre se cumpriram. Nada diz que os novos entrantes cumprirão melhor do que os antigos. Talvez, com mais compradores em concorrência, as escolhas passem a ser menos desfavoráveis à origem. Mas é uma intuição, não uma certeza.
Sobre o meio ambiente, vou ser direto, porque o assunto merece mais do que os atalhos de sempre.
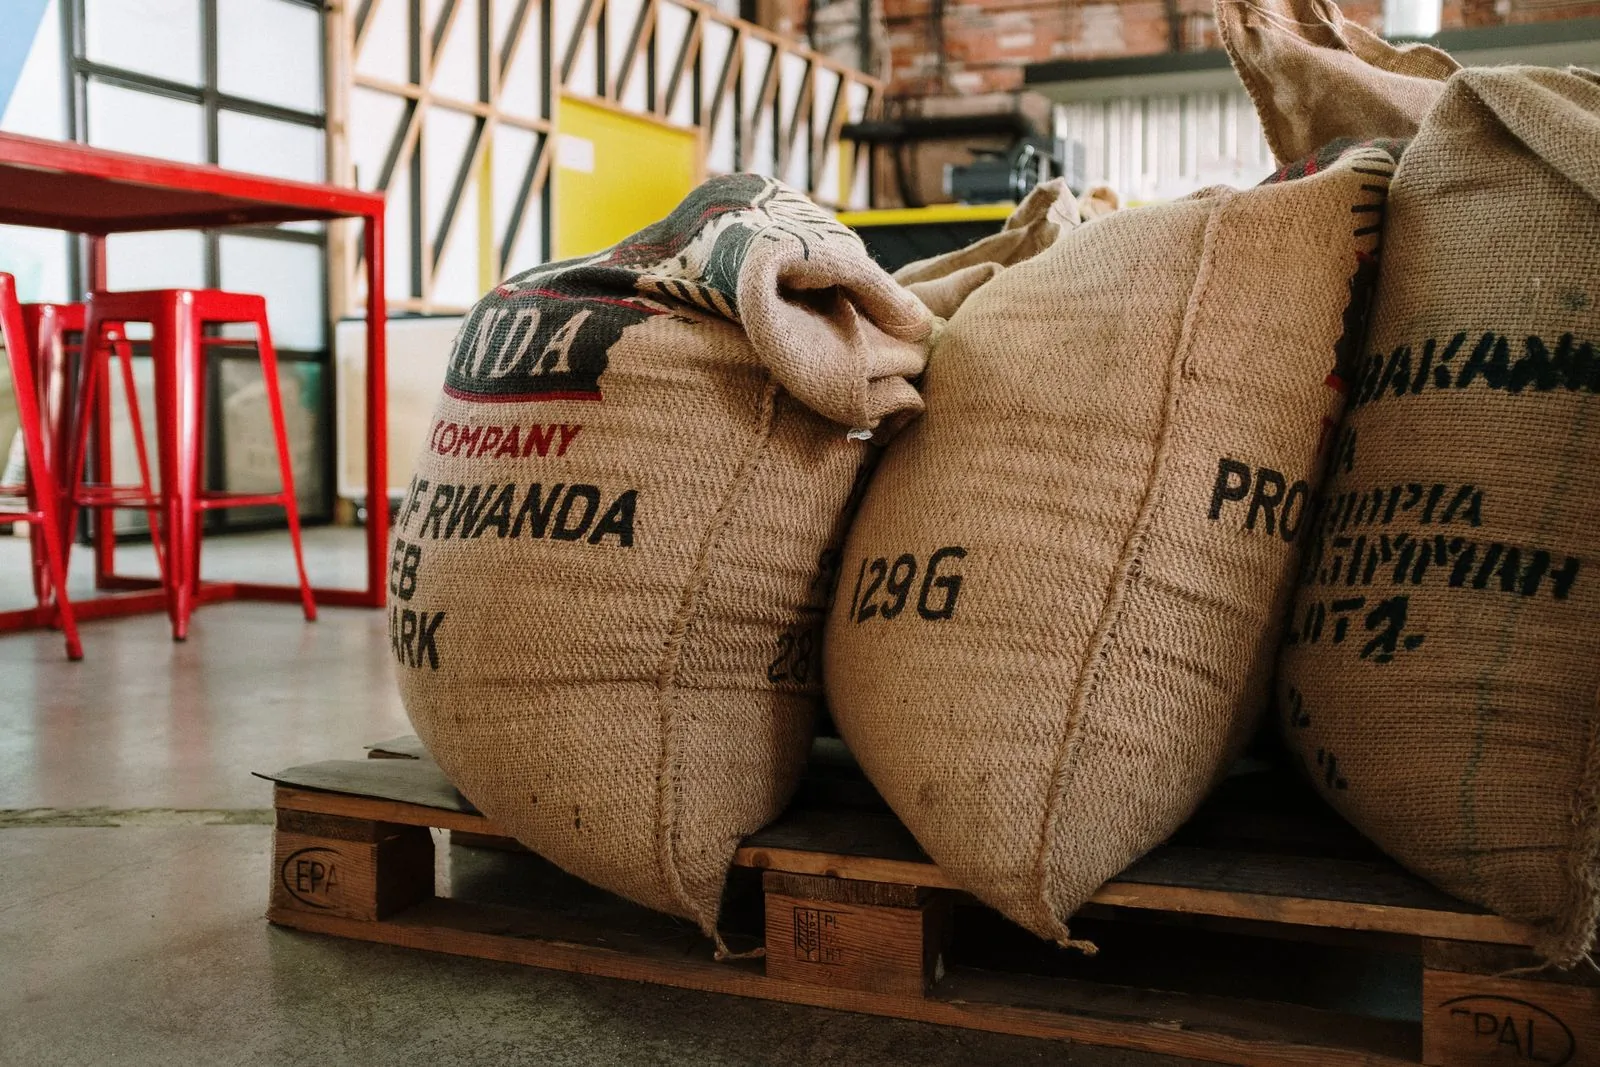
Há verdade na imagem ecológica do café especial. O arábica de qualidade costuma crescer à sombra, num sistema agroflorestal de fato, porque é assim que o terroir funciona, não por ideologia. Esses sistemas têm efeitos reais sobre a biodiversidade local, a retenção de água nos solos, a resistência às doenças. A World Coffee Research estima que os arábicas em monocultura intensiva poderiam perder até 25% de sua produtividade nas próximas décadas. A agrofloresta não é uma postura ética, é uma necessidade que começa a se impor pela evidência agronômica.
Mas uma nota sensorial de 87 pontos mede a xícara. Não as práticas agrícolas. Não a gestão das águas de lavagem, que podem poluir os cursos d'água quando não são tratadas. Não as condições de trabalho durante a colheita. Um café avaliado em 87 pode vir de uma propriedade exemplar ou de uma fazenda com práticas discutíveis. A nota não é um selo ambiental, e confundi-la com um seria um erro.
A certificação orgânica costuma ser inacessível aos pequenos produtores, não porque usem insumos, mas porque os custos de auditoria superam os seus meios. Muitos trabalham de fato de forma orgânica sem nunca poder fazer isso valer comercialmente. As certificações valem mais do que nada. Não valem tanto quanto a relação direta, a visita ao campo, a conversa que permite saber o que acontece de verdade entre duas auditorias.
O que tento dizer, juntando essas observações, é que o café especial tem um problema de promessas mal calibradas. Não de más intenções, no conjunto. Mas de promessas formuladas de maneira vaga demais para serem cumpridas ou desmentidas, e essa imprecisão convém, estruturalmente, a quem não tem vontade de ser avaliado a sério.
“Valorizar o produtor”: em que medida, segundo qual referencial, comparado a quê?
“Práticas sustentáveis”: auditadas por quem, segundo qual protocolo, com quais sanções em caso de desvio?
“Rastreabilidade total”: até qual talhão, com qual verificação independente?
Essas perguntas não são retóricas. São perguntas de ofício. E a maneira como se responde a elas, ou como se evita responder, diz muito sobre a realidade de um compromisso.
O que aprendi a fazer, aos poucos: ir além do catálogo. Fazer perguntas desconfortáveis aos exportadores com quem trabalho. Pedir para entender como o preço que negocio se distribui a montante. Aceitar que algumas respostas me desagradem, e que esse desagrado é uma informação útil.
O que aprendi a não fazer: deixar-me seduzir por uma bela narrativa sobre uma família de produtores de terceira geração sem me perguntar o que ela recebe de fato. Confundir uma embalagem com uma política. Tomar a rastreabilidade por transparência. Não é a mesma coisa. A rastreabilidade diz de onde vem o café. A transparência diz quanto cada elo ganhou pelo caminho. Essas duas noções só se cruzam quando alguém decidiu fazer com que se cruzem.
Resta uma pergunta que esquivamos com demasiada frequência: quem pode realmente pagar por esse café?
O consumidor francês médio não tem condições de pagar 24 euros por 250 gramas todas as manhãs. Não é falta de consciência. É uma restrição orçamentária real. E o discurso que sugere que só quem compra café especial responsável merece ser considerado ético em suas escolhas alimentares é um discurso de classe, queiramos ou não. Não se pede às pessoas que escolham entre pagar o aluguel e comprar um café ético. Se fazemos isso implicitamente, deixamos de ver algo essencial sobre o que significa acessibilidade.
A verdadeira questão estrutural, aquela de que pouco se fala, é como elevar o nível do que existe a 8 ou 12 euros o quilo, em vez de concentrar toda a inovação no segmento que pode pagar 96 euros o quilo ao consumidor. Não é glamouroso. Não é o que dá belas campanhas. Mas é estruturalmente mais útil para os produtores cujos interesses pretendemos defender, porque isso representa volumes, e são os volumes que fazem as rendas estáveis.
O café especial não é nem uma enganação nem uma panaceia. É um espaço de trabalho em que as coisas podem ser feitas melhor do que em outros lugares, desde que se olhe com honestidade como elas funcionam, e não como gostaríamos que funcionassem.
O que quero, de minha parte, é continuar trabalhando com gente que prefere as conversas de verdade aos belos slides. Exportadores que falam de seus custos sem que isso seja uma tática de negociação. Produtores que explicam uma safra ruim sem tentar maquiá-la. Colegas que sabem dizer não sei.
Não é um ideal inalcançável. É só mais difícil do que imprimir uma bela história num pacote.
Marco De Sousa Rosa, Head of Coffee, MaxiCoffee