Ce qu'on ne dit pas sur le prix du café de spécialité
Pendant longtemps, j'ai cru que le prix du café de spécialité était une histoire de qualité. Plus c'est bon, plus c'est cher, plus ça remonte au producteur. Une sorte de justice naturelle du marché, rendue possible par des consommateurs éclairés et des torréfacteurs honnêtes.
C'est faux. Pas totalement faux, mais assez faux pour que ça mérite qu'on en parle autrement.
Je travaille dans le café depuis suffisamment longtemps pour avoir vu les deux faces de ce secteur. Celle qu'on montre, qui est souvent belle, et celle qu'on montre moins, qui est souvent compliquée. Et la question du prix est probablement l'endroit où les deux faces se rencontrent le plus brutalement.
Ce que je vais essayer de faire ici, ce n'est pas un réquisitoire. C'est plutôt un effort pour regarder les choses en face, avec l'humilité de quelqu'un qui n'a pas toutes les réponses mais qui trouve que les questions méritent mieux que les réponses habituelles.
Il y a quelque chose qu'on oublie souvent quand on parle du prix du café : le producteur ne négocie pas vraiment avec nous. Il négocie avec un marché mondial qui se fiche complètement de la qualité de son travail.
Le café arabica est coté à New York. Le canephora à Londres. Ces prix bougent sous l'effet de variables que personne dans ce secteur ne contrôle vraiment : une gelée au Brésil, une décision de la Fed, un mouvement de fonds spéculatifs qui n'ont jamais mis les pieds dans une ferme. En 2021, le cours a plus que doublé en quelques mois. En 2018, il est tombé sous le dollar la livre, un seuil que le secteur garde en mémoire comme une année noire.
En février 2025, il a dépassé 4 dollars la livre pour la première fois de son histoire. Et en 2026, il a rechuté de plus de 20 % en quelques semaines sur des prévisions de récolte record au Brésil.
Ce n'est pas de la volatilité. C'est de l'instabilité chronique. Et dans cet environnement, les producteurs sont ceux qui ont le moins de moyens pour s'en protéger.
Sur cette base de marché, on ajoute un différentiel. C'est la seule partie vraiment négociée, entre exportateur et importateur, parfois directement entre producteur et acheteur quand la chaîne est courte. Ce différentiel tient compte de l'origine, de la qualité, des certifications, des volumes, de la relation entre les acteurs. Un café éthiopien bien travaillé peut obtenir un différentiel positif significatif. Un café d'une origine moins en vogue peut finir avec un différentiel nul ou négatif, quelle que soit la qualité du travail derrière.
Les lots d'exception, les microlots primés dans les compétitions, peuvent se vendre à des prix qui représentent trois, quatre, cinq fois le cours mondial. En février 2025, un Geisha panaméen a atteint 10 000 dollars le kilo aux enchères, le jour même où l'arabica touchait son record historique en bourse. Ces chiffres font de belles slides. Ce qu'ils ne disent pas, c'est qu'ils concernent quelques centaines de kilos dans un secteur qui en produit des milliards.
Pour l'essentiel des transactions en café de spécialité, le différentiel est plus modeste. Et il ne protège pas contre l'effondrement de la base. Si le marché mondial dévisse, le différentiel positif peut compenser à peine.
En 2018, j'ai vu des lots de bonne qualité partir à des prix qui couvraient à peine les coûts de production. Des caféiculteurs se sont endettés. Pas parce qu'ils travaillaient mal. Parce que le marché mondial avait décidé autre chose.
Il y a une deuxième histoire, celle des contrats à prix fixes, qu'on présente volontiers comme la solution. L'idée est bonne : on sort de la volatilité, on donne de la visibilité, on sécurise de part et d'autre. Et dans beaucoup de cas, ça l'est vraiment.
Mais un prix juste aujourd'hui n'est pas forcément un prix juste dans dix-huit mois.
Parce que c'est ça, la réalité d'un contrat café vert. On s'entend sur un prix maintenant, pour une livraison qui peut arriver plusieurs saisons plus tard. Entre les deux, une épidémie de rouille peut décimer un lot entier. Une sécheresse peut réduire les volumes de 30 %. Les engrais peuvent coûter deux fois plus cher qu'au moment de la signature. Le fret peut exploser. Et le contrat, lui, tient.
Le producteur est protégé de la baisse du marché, c'est vrai. Il est aussi enfermé dans un plafond qui peut ne plus rien refléter de ce que ça lui coûte réellement de produire. C'est une arme à double tranchant que le secteur a tendance à présenter comme un bouclier.
Ce n'est pas une raison de ne pas faire de prix fixes. C'est une raison de ne pas les présenter comme une garantie absolue de justice, et de les revisiter régulièrement avec les producteurs qu'on achète, plutôt que de s'en tenir au chiffre signé deux ans plus tôt et de considérer que la question est réglée.
La troisième chose qu'on ne dit pas assez, c'est que le café de spécialité ne représente qu'une partie de ce que produit un producteur. Pas la majorité.
Une saison de café, c'est une distribution. Une bonne année peut donner 20 à 25 % d'un lot qui dépasse le seuil du specialty. Le reste se répartit entre du café premium qui ne suffit pas pour une carte single origin et du café commercial standard. Ce n'est pas un échec. C'est de l'agronomie. Une culture vivante, exposée à la météo au moment de la floraison, à la main-d'oeuvre disponible le jour de la récolte, à mille détails qui échappent au contrôle le plus rigoureux.
Ce café à 80-82 points, il nourrit les familles. Il représente souvent la majorité des revenus d'une ferme, même quand c'est le microlot d'exception qui finit dans les magazines. Sa commercialisation régulière, sur des marchés qui absorbent des volumes réels, c'est ce qui permet à un producteur de planifier, d'investir, de rembourser un crédit. Le café de spécialité, dans ce contexte, est un complément précieux. Parfois transformateur. Mais rarement une substitution totale à l'économie du café courant.
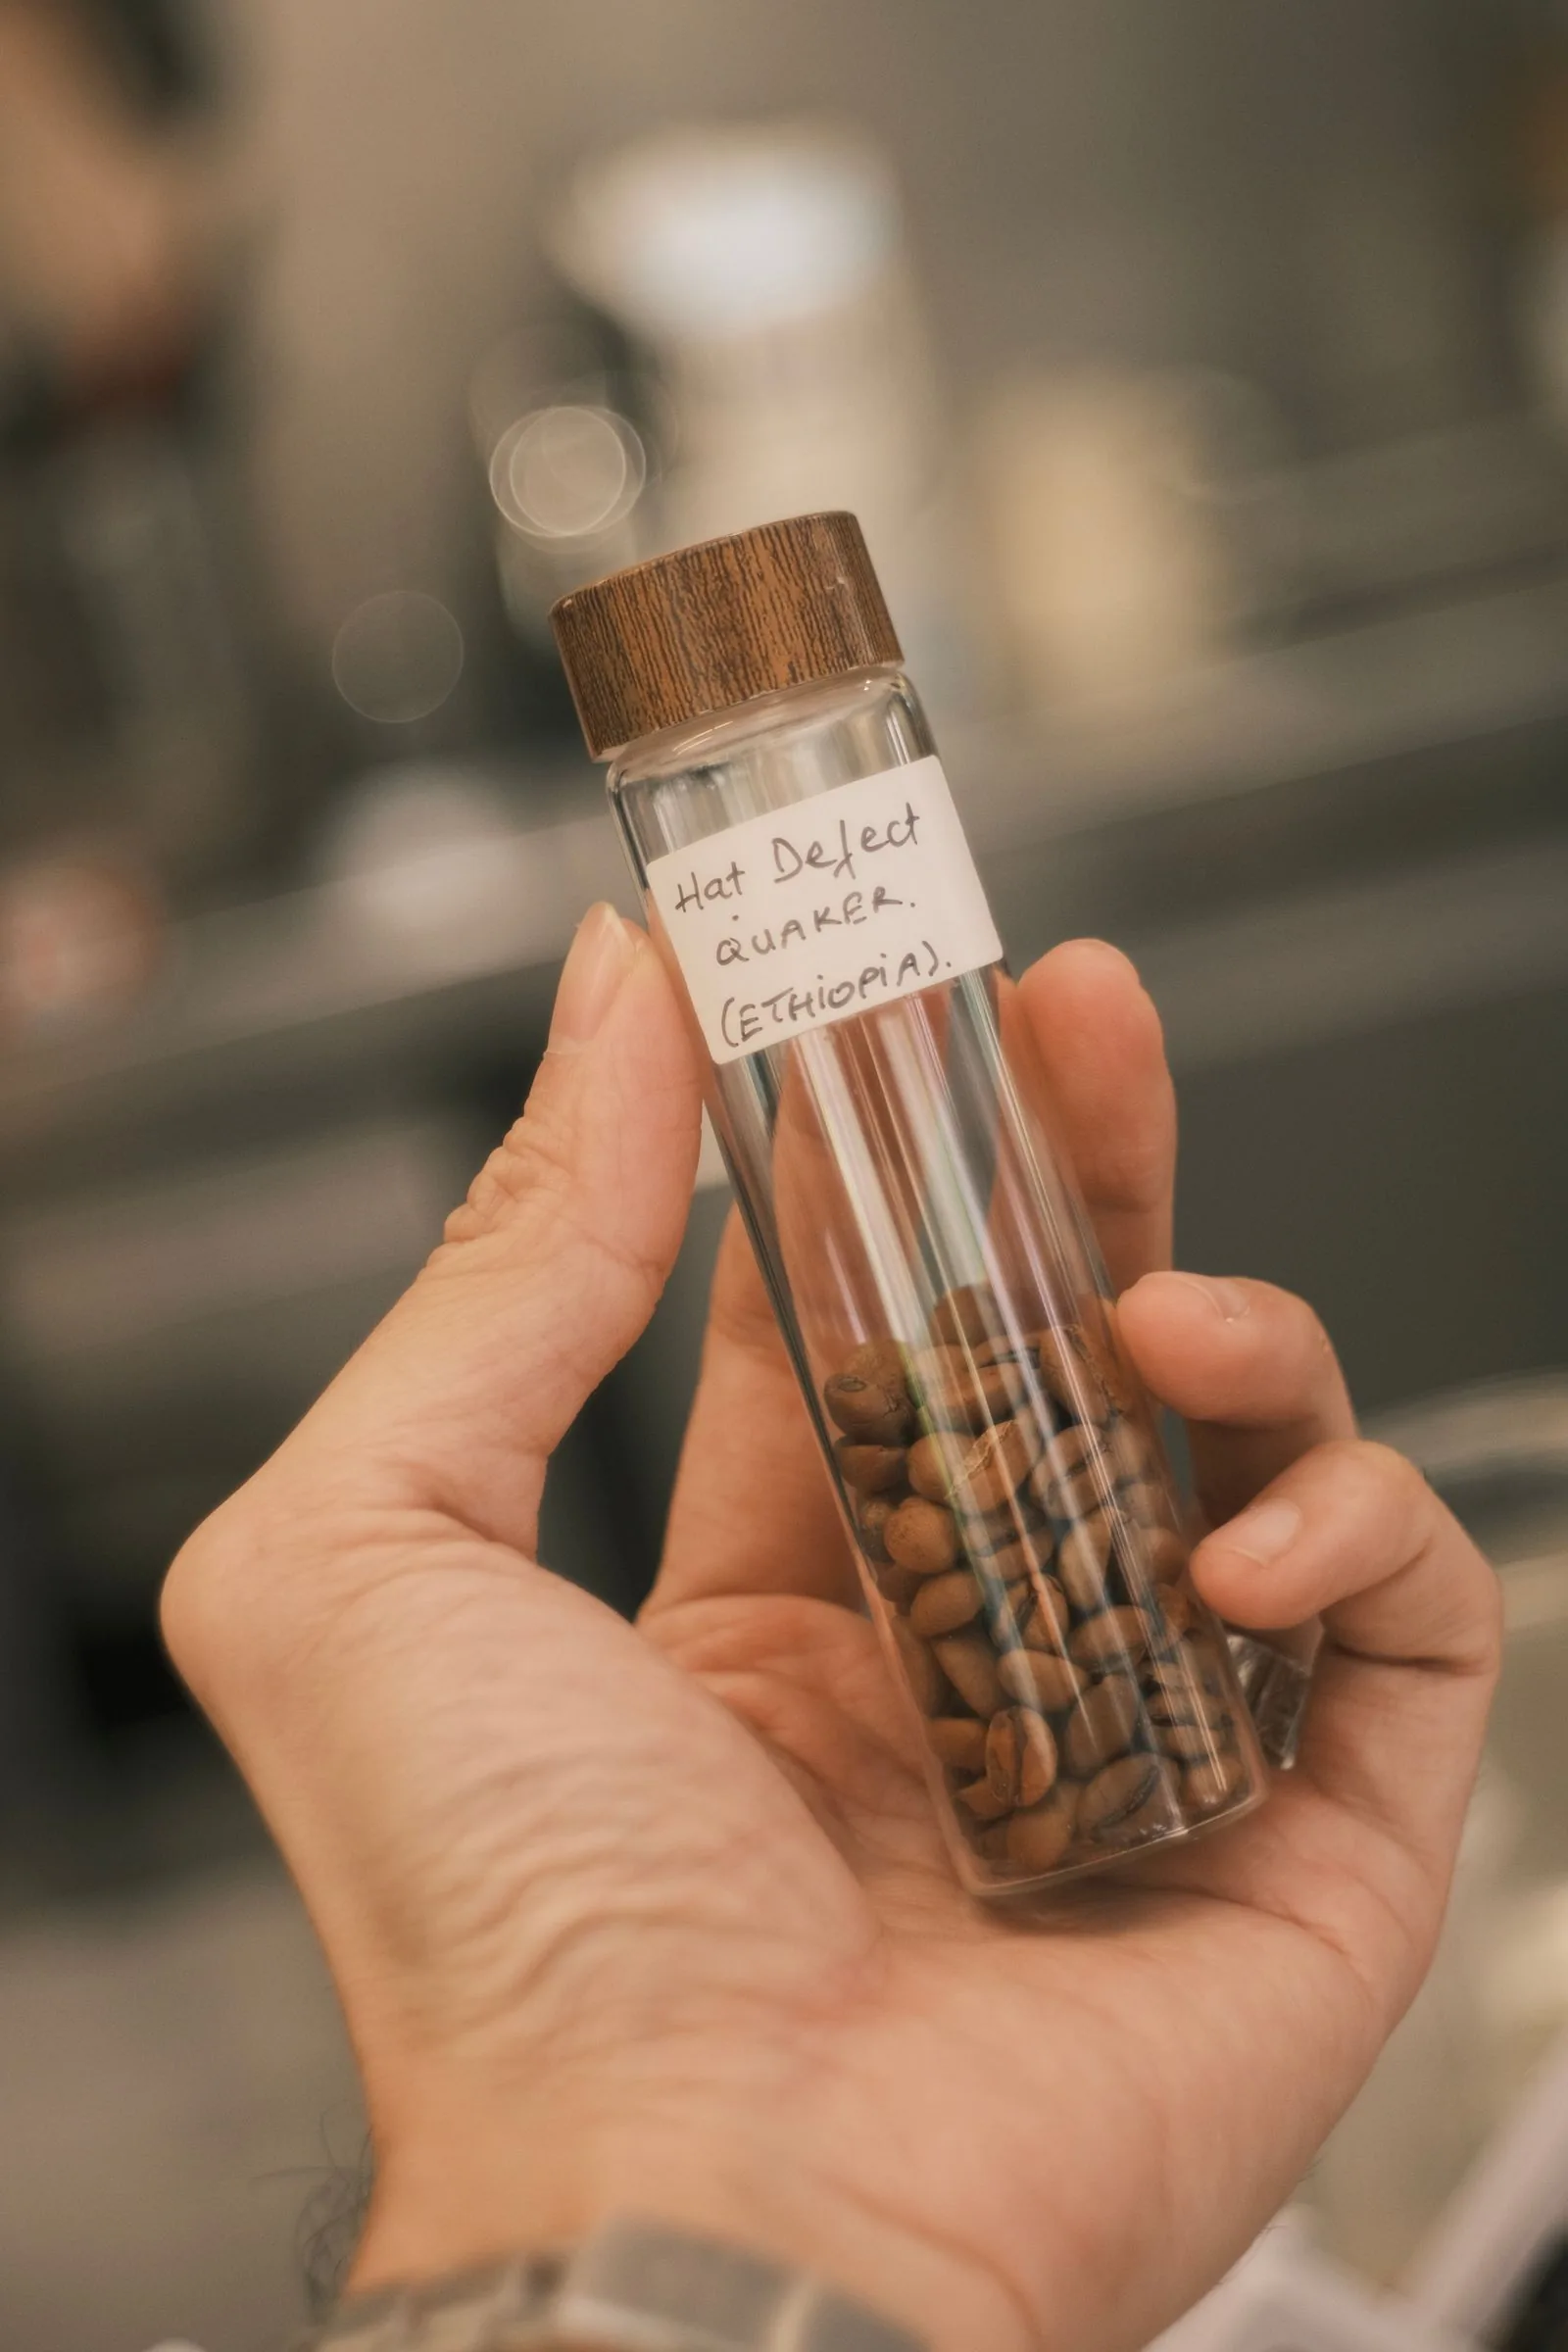
J'ai vu des coopératives qui se sont repositionnées entièrement sur la qualité premium. Qui ont investi dans des équipements de post-récolte sérieux, des tables de tri, des cuves de fermentation, des stations de séchage surélevées. Et qui se sont retrouvées avec une part importante de leur récolte invendable au prix espéré, parce que le marché du specialty n'absorbait pas ces volumes. La demande pour les microlots d'exception n'est pas élastique à l'infini. Et la qualité exceptionnelle ne se commande pas comme on règle un thermostat.
Il y a quelque chose d'un peu inconfortable aussi dans la façon dont certains acteurs du specialty ne s'intéressent qu'au sommet de la pyramide qualité d'un producteur. Le lot 90 points qu'on met en avant en portafilter et en flatlay, sans jamais poser la question de ce que ce producteur va faire des 80 % de sa récolte qui n'atteignent pas ce niveau. Ce n'est pas de la malveillance. C'est un angle mort commercial qui a des conséquences réelles pour des gens réels.
Le discours du specialty valorise l'exception. Il rend invisible ce qui fait la stabilité économique du quotidien.
Maintenant, les chiffres. Parce qu'on peut tourner autour longtemps, mais à un moment il faut regarder la cascade en face.
Un sachet de 250 grammes vendu 24 euros en boutique specialty. Soit 96 euros le kilo consommateur. On retire la TVA, les marges de distribution, l'emballage, la logistique terminale, les frais marketing, le loyer de la boutique. Il reste peut-être 35 à 45 euros le kilo torréfié pour le torréfacteur, si c'est un acteur artisanal sérieux. Sur ce montant, il paie ses coûts propres : énergie, amortissement du matériel, main-d'oeuvre, pertes à la torréfaction, frais généraux.
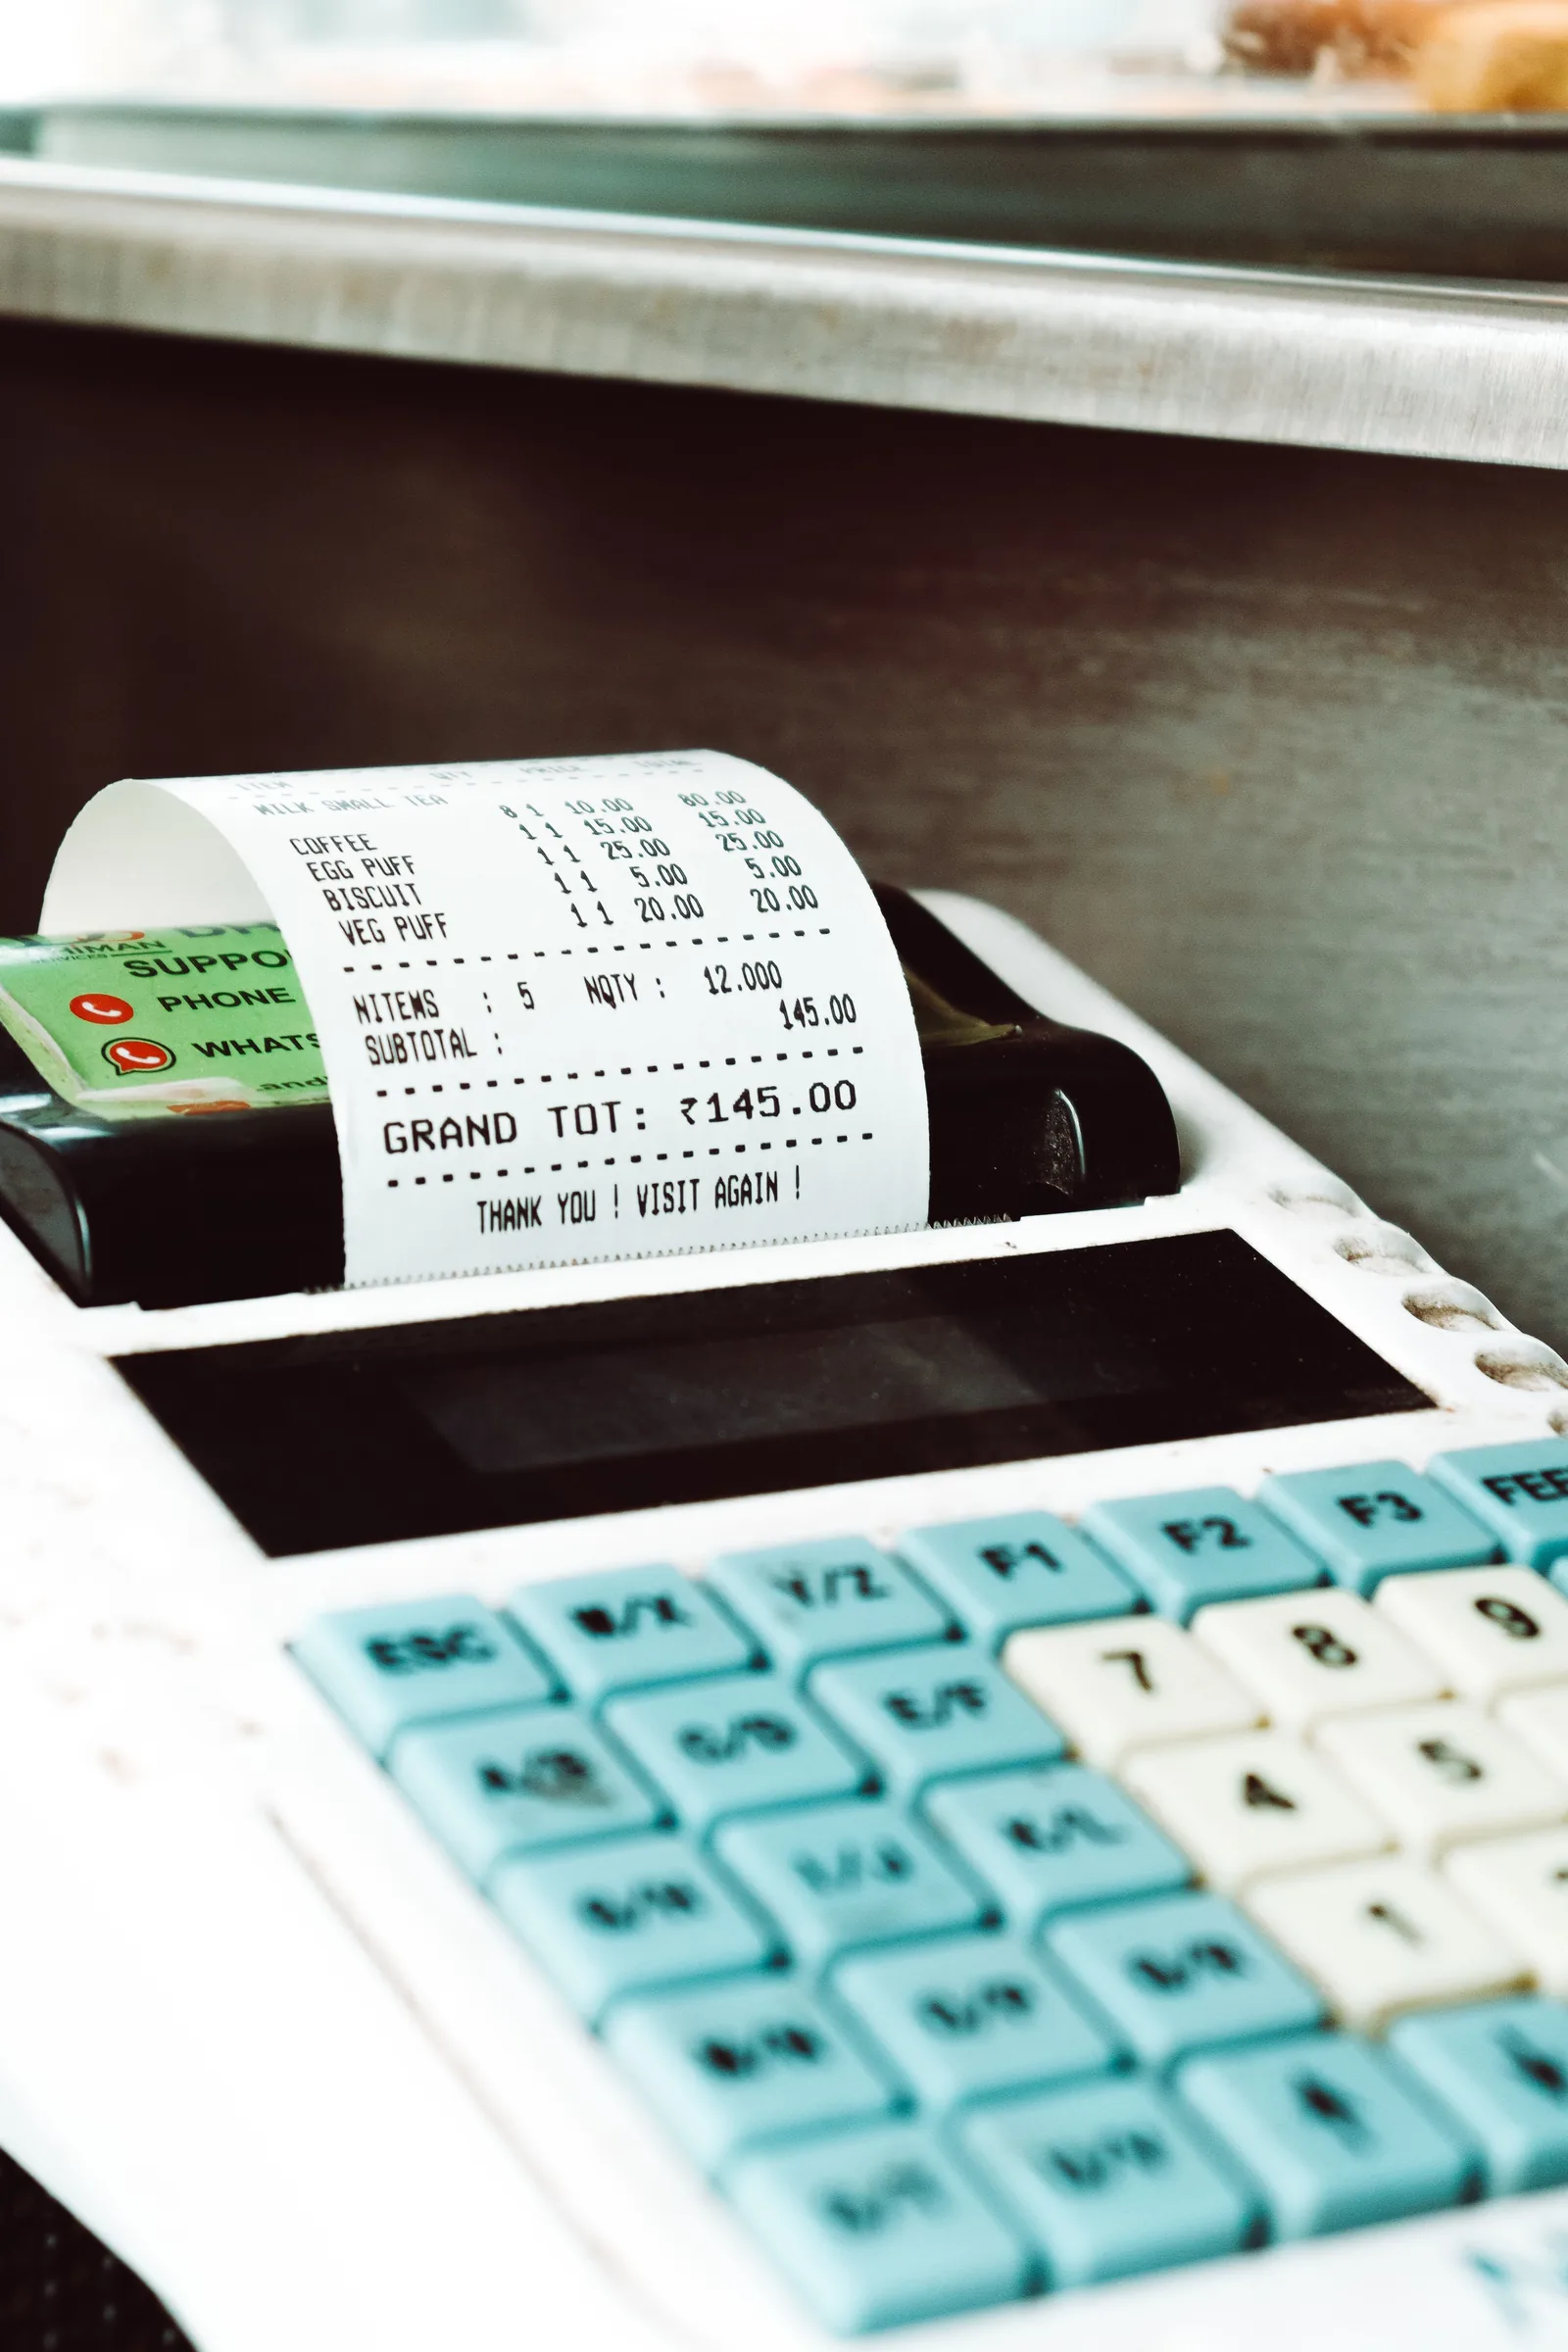
Ce qu'il a payé le café vert : entre 15 et 25 euros le kilo selon l'origine et la saison, pour un bon café de spécialité dans le contexte de prix actuel. L'importateur, de son côté, a payé l'exportateur, géré le fret maritime, les douanes, le stockage, le financement du stock, les risques de change. L'exportateur a payé le producteur, financé la post-récolte, la main-d'oeuvre, la logistique locale.
Au bout, le producteur a touché quelque chose qui, pour un café honnêtement acheté, représente souvent moins de la moitié du prix FOB export, une fois les intermédiaires locaux et les coûts de transformation déduits. Et pour un café standard qui ne trouve pas preneur au prix du specialty, parfois bien moins.
Je ne dis pas que les torréfacteurs s'enrichissent sur le dos des producteurs. Chaque maillon a des coûts réels et des risques réels. Ce que je dis, c'est que la distance entre le discours sur la valorisation du producteur et la réalité des flux financiers est souvent plus grande qu'on ne le pense. Et que cette question mérite d'être posée clairement : combien de torréfacteurs qui utilisent le mot "équitable" ont vraiment calculé ce que leur producteur touche, une fois toute la chaîne déroulée ?
Certains l'ont fait. Ils publient le prix payé à l'export, les dates de transaction, parfois une estimation de ce qui est arrivé au producteur. La transparence radicale, quelques acteurs sérieux la pratiquent depuis plusieurs années. Ce mouvement mérite d'être amplifié, pas parce qu'il donne bonne conscience, mais parce qu'il rend le mensonge structurellement plus difficile.
Il y a quelque chose que les chiffres ne capturent pas bien, et qui est pourtant peut-être l'élément le plus déterminant dans la répartition réelle de la valeur : la durée de la relation.
Un producteur qui travaille avec le même acheteur depuis sept ans n'est pas dans la même position qu'un producteur qui change d'acheteur tous les ans en fonction du meilleur prix offert sur l'échantillon. Ce n'est pas une observation naïve sur la loyauté. C'est une observation économique. La durée crée de la confiance, et la confiance crée les conditions dans lesquelles les vraies conversations peuvent avoir lieu. Celles où le producteur dit "j'ai eu une mauvaise saison, j'ai besoin d'ajuster" et où l'acheteur peut répondre avec quelque chose d'autre qu'un refus ou une rupture de contrat.
J'ai vu des importateurs qui avancent de l'argent aux producteurs avant la récolte pour financer les intrants, les équipements, parfois la main-d'oeuvre. Pas par philanthropie, mais parce que c'est comme ça qu'on sécurise un approvisionnement qualitatif sur le long terme. J'ai vu des torréfacteurs qui s'engagent sur des volumes pluriannuels, pas parce que c'est dans leur intérêt immédiat, mais parce qu'ils ont compris que la qualité se construit dans la continuité et pas dans la transaction ponctuelle.
Ces modèles existent. Ils ne sont pas la norme. Mais ils montrent que la question de la valeur partagée ne se joue pas uniquement dans le prix au kilo. Elle se joue aussi dans la structure de la relation, dans le temps. Un prix correct dans un contrat renégocié à la baisse dès que le marché bouge, c'est moins intéressant pour un producteur qu'un prix légèrement inférieur mais stable, avec un partenaire qui absorbe les aléas avec lui.
Ce qui est difficile à faire entendre dans un secteur qui a tendance à communiquer sur des instants, des origines, des millésimes, des scores. La durée ne se met pas en story.
Il y a un développement récent qui change un peu l'équation générale, et que j'observe depuis quelques années avec beaucoup d'intérêt. Le café mondial ne se négocie plus seulement entre une poignée d'acheteurs européens et américains et des producteurs en position structurellement faible. De nouveaux acheteurs arrivent, avec leurs propres logiques, leurs propres marchés domestiques, leurs propres appétits pour la qualité.
Des acheteurs chinois, coréens, japonais. Des plateformes qui opèrent depuis Dubaï. Le résultat, sur les segments différenciants, c'est une concurrence accrue pour les mêmes lots. Et quand plusieurs acheteurs se battent pour les mêmes lots, les prix montent. On le voit sur les Geisha de Panama, sur certaines enchères Cup of Excellence, sur des microlots éthiopiens ou honduriens qui il y a cinq ans auraient trouvé preneur à un prix raisonnable et qui aujourd'hui partent à des niveaux autrefois inimaginables.
C'est une bonne nouvelle pour les producteurs qui produisent ces cafés. Un rapport de force qui se rééquilibre un peu. Une possibilité de ne plus dépendre d'un seul marché ou d'un seul réseau.
C'est une nouvelle plus ambivalente pour la chaîne en aval. Quand le coût matière monte, les marges des torréfacteurs se compriment, ou les prix consommateurs augmentent, ou les deux à la fois. Les cafés indépendants qui avaient construit leur modèle sur une offre qualité à prix accessible se retrouvent avec des équations qui ne fonctionnent plus aussi bien.
Et il reste une question ouverte : est-ce que cette valeur supplémentaire remonte vraiment aux producteurs, ou est-ce qu'elle reste chez les nouveaux intermédiaires qui se positionnent sur ces flux ? L'histoire du café est pavée de promesses de valeur partagée qui n'ont pas toujours tenu. Rien ne dit que les nouveaux entrants tiendront mieux que les anciens. Peut-être qu'avec plus d'acheteurs en concurrence, les arbitrages se font moins défavorablement pour l'origine. Mais c'est une intuition, pas une certitude.
Sur l'environnement, je vais être direct, parce que le sujet mérite mieux que les raccourcis habituels.
Il y a du vrai dans l'image écologique du café de spécialité. L'arabica de qualité pousse souvent sous ombrage, en système agroforestier de fait, parce que c'est comme ça que le terroir fonctionne, pas par idéologie. Ces systèmes ont des effets réels sur la biodiversité locale, la rétention d'eau dans les sols, la résistance aux maladies. World Coffee Research estime que les arabicas en monoculture intensive pourraient perdre jusqu'à 25 % de leurs rendements dans les prochaines décennies. L'agroforesterie n'est pas une posture éthique, c'est une nécessité qui commence à s'imposer par l'évidence agronomique.
Mais une note sensorielle de 87 points mesure la tasse. Pas les pratiques agricoles. Pas la gestion des eaux de lavage qui peuvent polluer les cours d'eau quand elles ne sont pas traitées. Pas les conditions de travail pendant la récolte. Un café noté 87 peut venir d'une exploitation exemplaire ou d'une ferme avec des pratiques discutables. La note n'est pas un label environnemental, et la confondre avec un serait une erreur.
La certification bio est souvent inaccessible aux petits producteurs non pas parce qu'ils utilisent des intrants, mais parce que les coûts d'audit dépassent leurs moyens. Beaucoup travaillent de facto de façon organique sans jamais pouvoir le faire valoir commercialement. Les certifications valent mieux que rien. Elles ne valent pas la relation directe, la visite terrain, la conversation qui permet de savoir ce qui se passe vraiment entre deux audits.
Ce que j'essaie de dire, en mettant bout à bout ces observations, c'est que le café de spécialité a un problème de promesses mal calibrées. Pas de mauvaises intentions, dans l'ensemble. Mais des promesses formulées de façon trop vague pour être tenues ou contredites, et cette vagueur arrange structurellement ceux qui n'ont pas envie de se faire évaluer sérieusement.
"Valoriser le producteur" : à quelle hauteur, selon quel référentiel, comparé à quoi ?
"Pratiques durables" : auditées par qui, selon quel protocole, avec quelles sanctions en cas d'écart ?
"Traçabilité totale" : jusqu'à quelle parcelle, avec quelle vérification indépendante ?
Ces questions ne sont pas rhétoriques. Ce sont des questions de métier. Et la façon dont on y répond, ou dont on évite d'y répondre, dit beaucoup sur la réalité d'un engagement.
Ce que j'ai appris à faire, progressivement : aller plus loin que le catalogue. Poser des questions inconfortables aux exportateurs avec qui je travaille. Demander à comprendre comment le prix que je négocie se distribue en amont. Accepter que certaines réponses me déplaisent, et que ce déplaisir est une information utile.
Ce que j'ai appris à ne pas faire : me laisser séduire par un beau récit sur une famille de producteurs de troisième génération sans me demander ce qu'elle touche réellement. Confondre un emballage avec une politique. Prendre la traçabilité pour de la transparence. Ce n'est pas la même chose. La traçabilité dit d'où vient le café. La transparence dit combien chaque maillon a gagné sur le chemin. Ces deux notions ne se recoupent que quand quelqu'un a décidé de les faire se recouper.
Il reste une question qu'on esquive trop souvent : qui peut vraiment payer ce café ?
Le consommateur français moyen n'a pas les moyens de payer 24 euros pour 250 grammes tous les matins. Ce n'est pas un manque de conscience. C'est une contrainte budgétaire réelle. Et le discours qui sous-entend que seul celui qui achète du specialty responsable mérite d'être considéré comme éthique dans ses choix alimentaires est un discours de classe, qu'on le veuille ou non. On ne demande pas aux gens d'arbitrer entre payer leur loyer et acheter un café éthique. Si on le fait implicitement, on rate quelque chose d'essentiel sur ce que signifie l'accessibilité.
La vraie question structurelle, celle dont on parle peu, c'est comment faire monter le niveau de ce qui existe à 8 ou 12 euros le kilo, plutôt que de concentrer toute l'innovation sur le segment qui peut se payer 96 euros le kilo consommateur. Ce n'est pas glamour. Ce n'est pas ce qui fait les belles campagnes. Mais c'est structurellement plus utile pour les producteurs dont on prétend défendre les intérêts, parce que ça représente des volumes, et que ce sont les volumes qui font les revenus stables.
Le café de spécialité n'est ni une arnaque ni une panacée. C'est un espace de travail où les choses peuvent être faites mieux qu'ailleurs, à condition de regarder honnêtement comment elles fonctionnent, pas comme on voudrait qu'elles fonctionnent.
Ce que je veux, pour ma part, c'est continuer à travailler avec des gens qui préfèrent les vraies conversations aux belles slides. Des exportateurs qui parlent de leurs coûts sans que ça soit une tactique de négociation. Des producteurs qui expliquent une mauvaise saison sans chercher à la maquiller. Des collègues qui savent dire je ne sais pas.
Ce n'est pas un idéal inatteignable. C'est juste plus difficile que d'imprimer une belle histoire sur un sachet.